搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
206亿市值,苏州跑出一个创新药IPO!产品未上市,但已赚9亿
>
206亿市值,苏州跑出一个创新药IPO!产品未上市,但已赚9亿
创业邦
2026-09-16
2
导读:投资人下场做创新药。
「IPO 全观察」栏目聚焦首次公开募股公司,报道企业家创业经历与成功故事,剖析公司商业模式和经营业绩,并揭秘 VC、CVC 等各方资本力量对公司的投资加持。
作者丨流光 编辑丨关雎 图源丨信诺维
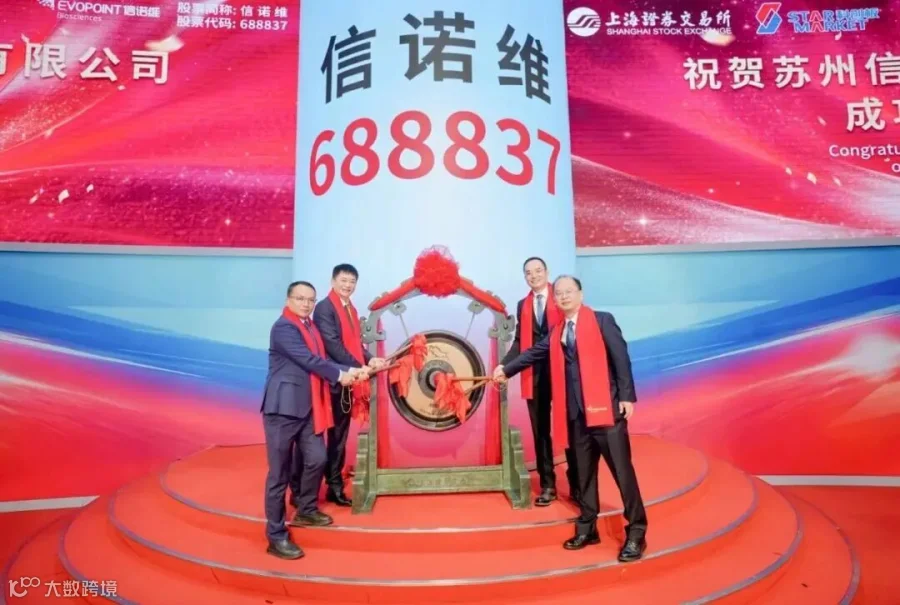
9 月 16 日,
苏州
信诺维医药科技股份有限公司(股票代码:688837,下称“信诺维”)正式在
上海
证券交易所科创板挂牌上市。此次 IPO 发行价为 27.60 元/股,募资总额 18 亿元。上市首日,开盘价为 47.57 元,较发行价涨 72%,对应市值 206 亿元。
信诺维成立于 2017 年 5 月,是一家聚焦抗肿瘤、抗感染领域的创新药公司。目前公司形成"1+3+N"的管线布局,即 1 款产品处于 NDA(新药上市申请)阶段,3 款产品进入 III 期或关键性临床阶段,另有多款早期管线。其中,首款产品注射用亚胺西福预计于 2026 年获批,这是一款针对特定耐药细菌引起的严重院内感染的创新抗生素,主要用于治疗医院获得性细菌性肺炎和呼吸机相关性细菌性肺炎。
与大多数仍处研发阶段的 Biotech 不同,信诺维在 2025 年通过一笔 License-out(对外授权)交易获得了 9.27 亿元技术授权收入,并在当年实现归母净利润 2.03 亿元,扭亏为盈。
上市后,公司实控人、董事长强静直接持股 0.7%,并通过多个持股平台控制 31.10% 的表决权。董事兼总经理乐美杰直接持股 4.69%,并通过
杭州
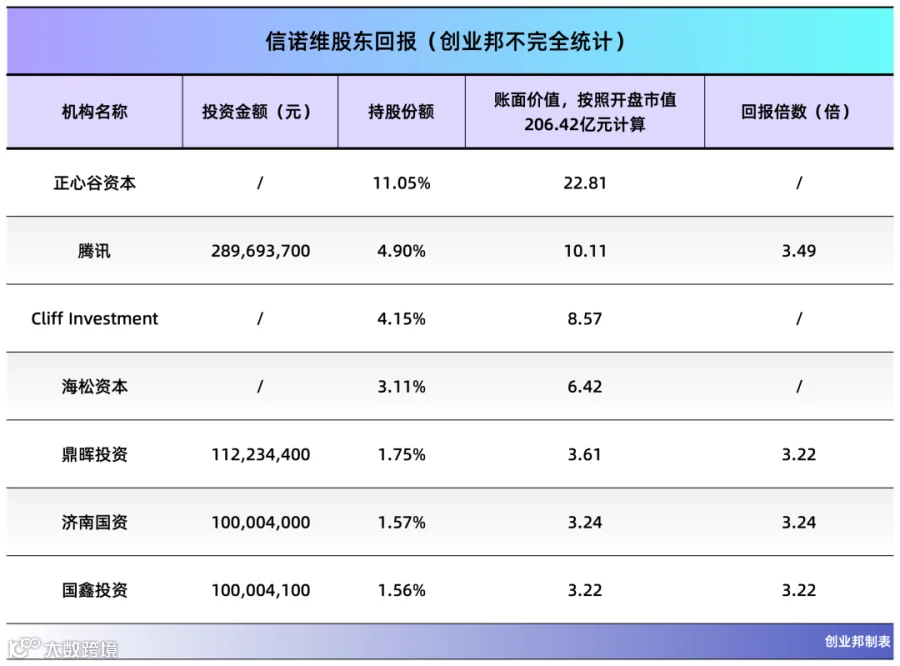
可逢控制 3.50% 的表决权。两人作为一致行动人,合计控制公司约 39.99% 的表决权。正心谷资本持股约 11.05%,是最大的外部机构股东;腾讯、Cliff Investment、海松资本、鼎晖投资、国鑫投资持股比例分别约为 4.9%、4.15%、3.11%、1.75%、1.56%。
一个投资人下场做创新药
强静出生于 1982 年,本科就读于上海交通大学药学专业,之后取得复旦大学金融工程管理硕士和清华大学应用经济学博士学位。与医药领域大多数典型的科学家创业者不同,强静创业前做了十多年医药相关投资工作。
本科毕业后,他曾短暂在花旗银行风险管理部工作。2010 年硕士毕业后,他加入中金公司,在此后长达八年的
时间
里担任分析师、研究部董事总经理、医药医疗行业负责人等职位,参与了国药控股、华润医药、复星医药等药企上市。2015 年,强静的妻子刘文溢创立杏泽资本,2018 年强静加入杏泽资本并出任合伙人,进一步深入医疗健康产业投资,先后投出君实生物、康方生物、中国抗体等项目。
2015-2017 年间,中国创新药产业经历了一轮政策变革。药审改革持续推进,创新药审评审批效率提高,资本市场也开始为创新药企业提供新的
融资
和退出路径。过去依赖仿制药、原研药代理的传统模式之外,一批 Biotech 开始以自主研发创新药作为公司的核心资产。
作为投资人,强静接触了大量创新药项目,并形成了自己的产业判断。但在投资人的位置上,他无法真正决定一家企业做什么。于是,他决定亲自下场创业。2017 年,他联合乐美杰、吴予川一同创立信诺维,专注于小分子靶向药开发。
信诺维成立时,强静仍在中金公司任职,因此并未直接以本人名义持股,而是由母亲杨素梅代持。据招股书,信诺维成立时注册资本 2000 万元,杨素梅、乐美杰分别认缴 750 万元、250 万元,吴予川则以
专利
权认缴 1000 万元,分别占 37.5%、12.5% 和 50%。
2018 年 3 月,强静从中金公司离职,全职进入信诺维。次月,杨素梅将相关股份以 0 元转让给强静控制的持股平台,代持关系解除。
吴予川则承担了公司早期研发的重要角色。他此前长期从事小分子药物研发,曾在辉瑞、默克等跨国药企从事研发工作,后任中源药业副总裁,并在 2016 年成立浙江予川医药科技有限公司。他以专利权出资的 1000 万元注册资本,对应的正是予川医药旗下的一项新型布鲁顿酪氨酸激酶(BTK)抑制剂专利。这项专利后来成为信诺维早期管线 XNW1011 的基础。
XNW1011 是一款 BTK 抑制剂,于 2019 年获得临床批件,后又通过中国抗体、云顶新耀等进行授权,成为信诺维早期 BD 交易(授权交易)的重要资产。随着公司管线逐步扩张,早期项目也经历了筛选和调整,吴予川参与的项目几乎全部终止。2023 年 12 月,吴予川以“个人职业发展规划原因”从信诺维离职。2024 年 5 月,他将所持股份转让给强静控制的平台,交易总价 6182.68 万元,之后退出公司。此后,强静全面主导公司的战略发展方向。
腾讯、地方国资重金投入
信诺维的早期融资节奏非常快。2017 年 11 月,成立仅半年就完成了由源本基金投资的天使轮融资。此后两年,公司保持着“一年一轮”的节奏,接连完成 A 轮、B 轮融资,交割金额过亿。苏州国发创投、杏泽资本、聚明创投、正心谷资本等机构以及上市公司乐普医疗参与投资。
2020 年 8 月,C 轮融资完成,由正心谷资本、海松资本、中金资本、芯云资本、久友资本、德观资产等多家机构参与。同年 12 月,公司又完成数亿元 Pre-IPO 轮融资,海松资本、中华开发金控、久友资本、农银国际、德观资产等参与。
2022 年 12 月,2.05 亿元增资落地,老股东正心谷资本继续加注,浦东创投、华控投资、卓璞资本等机构跟进。其中,正心谷医疗健康板块合伙人谢榕刚目前出任信诺维非独立董事。2023 年 10 月,公司又完成 3.07 亿元增资,辰海资本以及国鑫投资、
济南
经发、粤开资本、济南科投等国资入局。
2024 年 2 月,腾讯投资与国鑫投资联合领投信诺维新一轮融资,其中腾讯出资 1.5 亿元参与。至此,信诺维累计融资超过 20 亿元。此次 IPO 募资净额 16.83 亿元中,信诺维拟将超 10 亿元投向管线研发,其余部分用作补充流动资金,支撑公司运营周转。
产品尚未上市,靠 BD 授权支撑营收
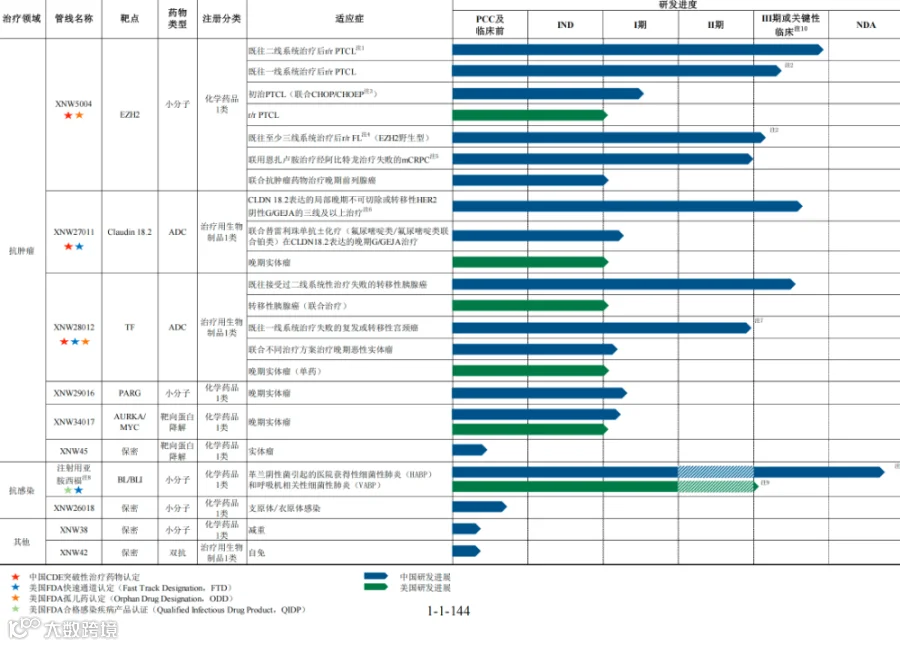
经过多年研发,信诺维从早期的小分子项目,搭建起小分子靶向药、复杂抗体药物和靶向蛋白降解三大技术平台,形成覆盖肿瘤、感染等领域的"1+3+N"管线梯队。
信诺维核心管线 图源:招股书
目前进展最快的是抗感染药物注射用亚胺西福,公司预计于 2026 年获批上市。这是一款由信诺维自主研发的β-内酰胺酶抑制剂福诺巴坦(XNW4107)与亚胺培南、西司他丁钠组成的复方制剂,主要用于治疗医院获得性细菌性肺炎(HABP/HAP)和呼吸机相关细菌性肺炎(VABP/VAP)。HABP 和 VAP 这类感染病死率较高,但治疗选择有限。
从患者规模看,据招股书,全球 HAP/VAP 新发患者人数 2023 年为 587.99 万人,预计 2035 年将增至 794.29 万人,市场规模仍在扩大,临床需求也较为明确。信诺维预计,注射用亚胺西福 2026 年销售 1.42 万支,此后逐步放量,到 2030 年达到 173.85 万支,对应销售额从 1408.81 万元增至 6.19 亿元。
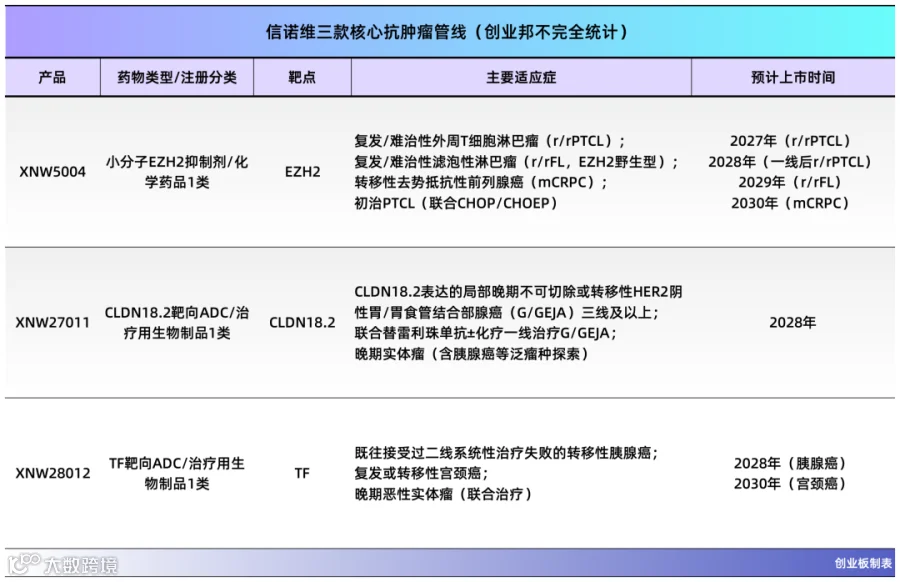
在抗肿瘤这个千亿级市场中,信诺维的三款核心管线 XNW5004、XNW27011 和 XNW28012 均已进入 III 期或关键性临床阶段,相关适应症获得 CDE 突破性治疗药物认定,预计 2027 年至 2028 年间陆续获批上市。
不过,这几款产品面对的竞争也越来越激烈。以 XNW5004 为例,国内外已经有多款 EZH2 抑制剂进入临床后期甚至商业化阶段;CLDN18.2 更是近几年中国创新药竞争较为集中的靶点之一,多款 ADC、双抗产品正在推进。信诺维在招股书中也预计,部分同类产品可能在 2027 年至 2028 年集中上市。
而在产品真正产生销售收入之前,BD 成为信诺维的重要收入来源。截至目前,公司有多条创新药管线处于对外授权合作或转让协议履行阶段,合作方包括安斯泰来、云顶新耀、中国抗体等,相关协议潜在
收款
金额累计超过 20 亿美元。
信诺维主要 BD 交易 图源:招股书
其中一笔重要交易,是 2025 年 5 月与安斯泰来达成的 XNW27011 全球独家许可协议。通过该交易,信诺维获得 1.30 亿美元首付款,并有资格获得最高 14.06 亿美元的里程碑付款和销售分成。这笔交易直接反映在公司当年的财务表现中。2025 年,公司实现营收 9.35 亿元,其中绝大部分来自 XNW27011 授权交易;归母净利润达到 2.03 亿元,经营
活动
现金流净额也由 2024 年的负值转正。
2026 年上半年,公司 1.75 亿元的营收,同样来自 XNW27011 的 BD 里程碑收入。到了 2026 年三季度,XNW1011 再许可交易又带来 825 万美元相关款项。
信诺维营收情况 图源:招股书
不过,BD 收入的阶段性也非常明显。2025 年大额首付款确认后,信诺维实现盈利。进入 2026 年,首付款收入减少而研发投入仍在继续,公司预计 2026 年前三季度将处于亏损,到 2029 年才有望实现盈亏平衡。
中国创新药卖向全球,但 BD 之后还有难关
近几年,中国创新药正在成为跨国药企全球管线的重要来源。包括信诺维在内,越来越多中国 Biotech 通过 License-out,将自家管线项目的海外权益授权给跨国药企,由后者负责海外临床、注册和商业化。
根据医药魔方 NextPharma 数据库统计,2025 年,中国创新药 License-out 交易达到 157 笔,协议披露潜在总金额 1356.55 亿美元,实际首付款约 70 亿美元。2026 年上半年,中国创新药 License-out 协议潜在总金额已经达到约 997 亿美元。
交易数量和金额快速增长,背后是供需两端同时发生了变化。一端是中国 Biotech 的研发能力提升。过去跨国药企从中国引进的更多是早期项目,如今交易标的已经越来越多进入临床中后期,甚至有产品接近商业化阶段。另一端则是跨国药企自身的需求。新药研发周期越来越长、研发成本越来越高,仅靠内部研发很难快速覆盖所有治疗领域。对于它们来说,从全球范围内购买已经完成一定临床验证的创新药资产,本质上是在用交易换取研发时间。
当然,也有公司主动选择 BD,并非单纯因为缺钱,而是希望借助跨国药企的全球能力,让产品更快进入海外市场。
不过,尽管 License-out 为中国创新药打开了通往全球市场的通道,但签约授权只是部分权益交割,并非商业化终点。在主流授权模式下,海外后续的临床开发、监管审批和商业化主要由跨国药企负责,中国企业更多承担研发和资产输出的角色。
这背后是一个更值得关注的现实问题:中国公司究竟只是成为全球创新药的研发供应商,还是能够真正成为全球创新药市场的参与者?对大多数资金、团队有限的 Biotech 而言,License-out 依旧是务实、理性的发展选择。但从整个产业看,未来更需要的是,更多中国企业深度参与到海外临床、监管申报和市场竞争中。这可能比下一笔百亿美元 BD,更值得中国创新药行业期待。
【声明】内容源于网络
0
0
创业邦
创业邦是领先的国际创新生态服务平台,为高成长企业、金融机构、产业园区、 地方政府提供全方位的媒体资讯、数字会展、数据研究、创新咨询、教育培训、 资本对接等服务。 公司及旗下基金获得IDG资本、DCM、红杉中国、北极光创投、顺为资本、腾讯 投资、盛景投资、宜信、GGV等10余家世界顶级投资机构支持,并形成长期紧 密的战略合作关系。
内容
17286
粉丝
1
关注
在线咨询
创业邦
山东创业邦创业服务有限公司
创业邦是领先的国际创新生态服务平台,为高成长企业、金融机构、产业园区、 地方政府提供全方位的媒体资讯、数字会展、数据研究、创新咨询、教育培训、 资本对接等服务。 公司及旗下基金获得IDG资本、DCM、红杉中国、北极光创投、顺为资本、腾讯 投资、盛景投资、宜信、GGV等10余家世界顶级投资机构支持,并形成长期紧 密的战略合作关系。
总阅读
342.8k
粉丝
1
内容
17.3k











 创业邦
