点击蓝字,关注我们

2026 金融 AI 场景创新大会
2026 年 9 月 11 日,2026 金融 AI 场景创新大会在北京中关村展示中心成功举办。会上正式发布了《中国金融产业发展研究报告(2026)》。
本报告由数字产业创新研究中心、锦囊专家、北京前沿国际人工智能研究院联合编制。报告立足银行、保险、证券头部机构一线实践,结合公开市场数据,系统研判金融 AI 产业现状、重构方向、监管治理、风险矩阵与生态机会,旨在为金融机构与金融科技服务商提供行动指南。

执行摘要:三个关键判断
2026 年,中国金融业正站在历史性转折点。基于对行业政策、市场数据、头部实践及监管框架的系统梳理,报告提出以下三大关键判断:
判断一:金融 AI 从“试点验证”迈向“规模化落地”
截至 2025 年末,国内头部银行、保险机构及券商的 AI 业务渗透率已超 70%,区域性金融机构渗透率突破 45%,较 2023 年提升逾 20 个百分点。
判断二:监管框架从“碎片化指引”升级为“系统性规范”
2026 年 6 月,国家金融监督管理总局发布《关于银行业保险业人工智能安全开发应用的指导意见》(金发〔2026〕8 号)。该文件共 32 条意见,覆盖治理架构、开发应用、数据治理、算力建设及风险管理等全生命周期。
判断三:竞争逻辑从“技术堆砌”转向“价值创造”
中国 AI+ 金融核心市场规模预计将从 2024 年的 686 亿元,于 2026 年突破 1280 亿元。
范式跃迁:从“线上化”到“智能化”
理解中国金融业数字化转型的演进脉络,是把握当前 AI 超级周期下变革的前提。
三个阶段的演进逻辑
第一阶段:渠道数字化(约 2010—2017 年)。手机银行、网上银行、电子支付等应用让金融服务走向 APP 与开放平台,改变了支付习惯,奠定了数据与场景基础。
第二阶段:流程自动化(约 2017—2023 年)。RPA、OCR、规则引擎等技术进入后台运营与风控环节。金融机构积累了海量数据,但 AI 能力多停留在“识别”与“分类”层面,未触及核心决策。
第三阶段:智能金融(2024 年至今)。大模型、智能体及多模态 AI 推动金融从“流程在线”走向“流程智能”。核心目标转向重构业务增长、风险控制与客户经营,企业 AI 正从单点工具走向智能体与平台化运营。
“数字金融”与“智能金融”的本质区别
数字金融解决的是“能否在线、连接与自动化”;智能金融则解决“能否理解、判断、协同与自主完成任务”。这意味着,AI 转型将是董事会、经营层及各业务部门共同参与的生产方式重构。
市场全景:规模、格局与投资态势
全球与中国市场规模
中国 AI+ 金融核心市场连续多年维持 35% 以上超高增速,已进入规模化扩张通道。
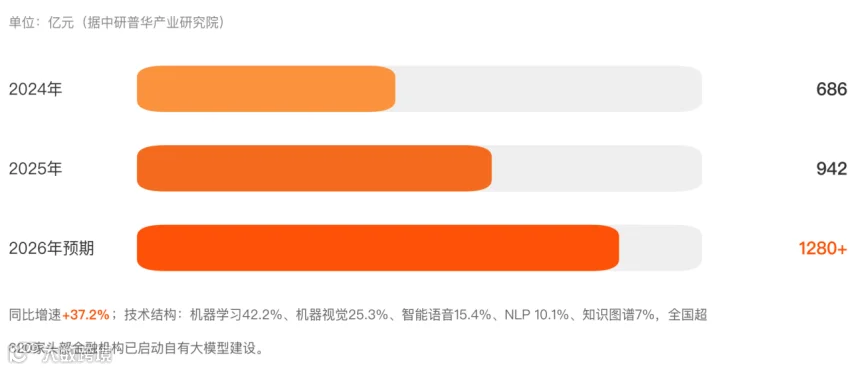
2026 年市场规模突破 1280 亿,标志着行业正式进入“千亿级”赛道。未来两年是关键窗口期,率先跑通商业闭环者将锁定赛道优势。
行业算力使用爆发式增长
据《经济日报》披露,我国银行业日均模型调用量从 2024 年初的千亿级增长至 2026 年 3 月的 140 万亿,两年间增长约千倍。以招商银行为例,截至 2026 年 5 月底,其日均调用量达 330 亿,大模型成本收入比稳定在 20% 左右。
五大重构方向:AI 重塑金融生产方式
金融 AI 转型沿五个方向展开,涉及商业模式、组织能力和竞争格局的深层变革。
客户经营重构:从分层营销走向实时陪伴
AI 推动客户经营从“千人千面”走向“每人一个 AI 金融顾问”,在财富管理、健康养老及投研解读等方面提供个性化服务。
风险管理重构:从模型评分走向风险运营
AI 将风控从单点模型能力升级为实时感知、动态判断、智能调查和闭环运营体系。
运营流程重构:从自动化走向自治化
大模型和智能体的出现,使流程自动化有机会升级为流程智能化。
产品服务重构:从标准产品走向智能组合
AI 将金融服务从“产品销售”转向“问题解决”,动态匹配客户需求、产品、风险及监管要求,生成个性化组合。
组织能力重构:从数字化团队走向 AI 原生组织
真正的 AI 原生金融机构,需建立覆盖业务、风险、合规及科技层的协同机制,让 AI 持续进入业务决策与治理核心。
落地图谱:银行、保险、证券板块实践
银行业:内资银行三梯队分化,外资银行本地化
国有大行——“全域系统性改造”。工商银行“工银智涌”等效产能达 5.5 万人年;建设银行 AI 助手覆盖率超 99%;邮储银行布局超 260 个大模型场景。
股份制银行——“价值导向”。招商银行依托自研大模型落地 856 个场景,“AI 贡献比”显著提升;华夏银行构建智能问数与报告生成平台。
城商行与外资行——差异化卡位。宁波银行依托"波波知了"服务平台服务超 17 万家企业;江苏银行构建"1860"体系;徽商银行打造"徽小助"多智能体。汇丰银行(中国)自研 Apollo 2.0 监管合规 AI 智能体平台,树立监管科技标杆。
保险业:聚焦核保理赔与反欺诈
平安集团新一代智能客服月均会话量超 1000 万次,人工替代率超 80%;平安产险 AI 反欺诈减损超 105 亿元。泰康在线打造专属核赔智能体“泰智核”,核心图像分类准确率达 99%,大幅提升理赔时效。
证券业:投研与财富管理双轮驱动
证券业 AI 全面渗透投研、财富管理、做市交易等领域。兴业证券打造员工智能助手"AI 老铁”,构建财富、机构、经营及合规风控四大领域能力。
监管框架:8 号文与可信 AI 治理体系
2026 年是中国金融 AI 监管的里程碑之年,监管层明确“鼓励创新,守住底线”的态度。
金发〔2026〕8 号文的里程碑意义
该文件首份系统性规范了治理架构与开发流程,首次将“金融智能体”定义为监管对象,确立了“谁使用谁负责、自主可控、务实高效、安全发展”四大原则,并覆盖全生命周期管理。
可信 AI 成为胜负手
未来金融 AI 的成熟度取决于“敢不敢用、能不能长期用”。可信 AI 内涵包括六个维度:模型可解释、数据可追溯、行为可审计、权限可管控、风险可度量、责任可认定。
风险矩阵:新型风险与应对策略
AI 催生了具有隐蔽性与快速传导性的新型风险。建议建立三层防御体系:
1.事前预防:建立严格的模型准入机制,纳入伦理审查。
2.事中监控:建立运行时实时监测体系,高风险场景设置人工复核。
3.事后追溯:完整保留原始数据、推理路径及干预日志,确保决策可审计。
对金融机构和科技服务商的建议
对金融机构的建议
1.将 AI 提升至经营战略层面,明确解决的经营问题。
2.建立 AI 投资组合,区分效率型、增长型与能力型场景。
3.从“模型优先”转向“流程优先”,确保 AI 进入业务流程。
4.将可信 AI 作为前置条件,同步设计准入、授权与审计机制。
5.建设金融级 AI 工厂,涵盖算力、数据、模型及安全等九大平台。
对数智化厂商的建议
1.深耕信贷、风控、理赔等核心业务深水区。
2.从“一次性交付”转向“长期运营服务”。
3.积累行业 Know-How,懂技术更要懂业务与监管。
4.以业务结果论英雄,让客户为可衡量的价值付费。
陈庆:资深 CIO,锦囊专家副总经理兼研究院院长,曾任中粮可口可乐、中国食品(HK0506)、万达主题娱乐、融创文旅、中国文旅、奥园集团悦康板块 CIO,埃森哲(中国)有限公司咨询总监。
精彩推荐