



2026 年三季度末,中东建材市场迎来传统旺季。与往年“整体回暖”不同,当前市场呈现强分层、强细分、强地域特征的新格局。海湾高端市场、战后重建市场及北非枢纽市场需求各异,为中国建材企业出海提供了精准的匹配依据。
一、海湾核心市场:高端刚需稳定,采购模式质变
沙特、阿联酋作为中东高端建材核心消费市场,工程采购节奏平稳。8 月 30 日至 9 月 2 日,Big 5 Construct Saudi 沙特利雅得建材展成功举办,吸引全球 50 余国、超千家企业参展,汇聚大量本地工程总包及专业采购商。
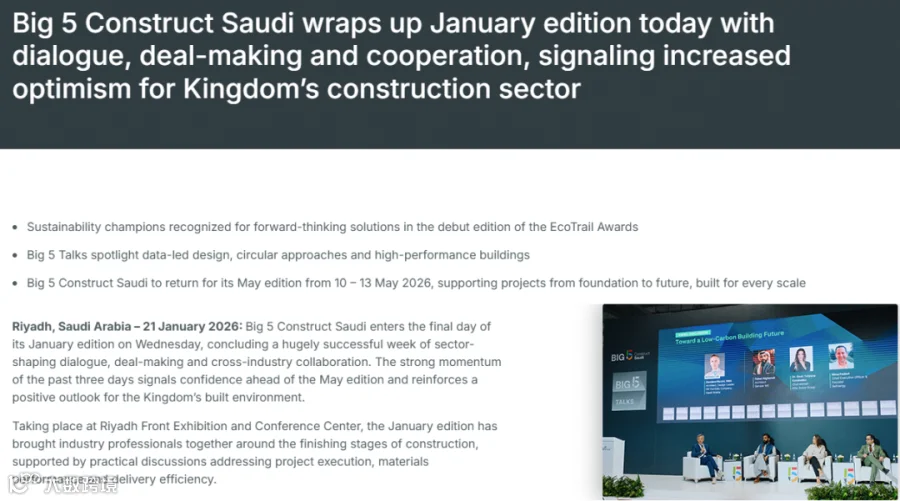
数据显示,海湾市场已告别“大额批量集采”,转向小批量、多频次、持续性补单模式。需求高度聚焦适配沙漠气候的功能性建材,耐高温隔热材料、抗盐碱装饰板材、装配式建筑构件、铝合金系统门窗、机电配套材料等品类热度居高不下。
此外,迪拜 Palm Jebel Ali 大型别墅社区项目进入收尾与内外装阶段,直接带动卫浴洁具、建筑五金、防水卷材、地坪材料等装修建材需求释放,成为出口阿联酋的主力增量。
准入层面,GCC 海湾认证、SABER、ESMA等合规资质仍是硬性门槛,无认证产品难以进入中高端工程体系。
二、伊拉克市场:战后重建红利释放,基础建材缺口巨大
伊拉克近期外贸热度领跑区域。8 月 27 日至 30 日,Iraq Build Expo 国际建材展在埃尔比勒举办,山东省商务厅组织近 50 家企业参展并举办专场对接会,专业观众达 1.5 万人次。
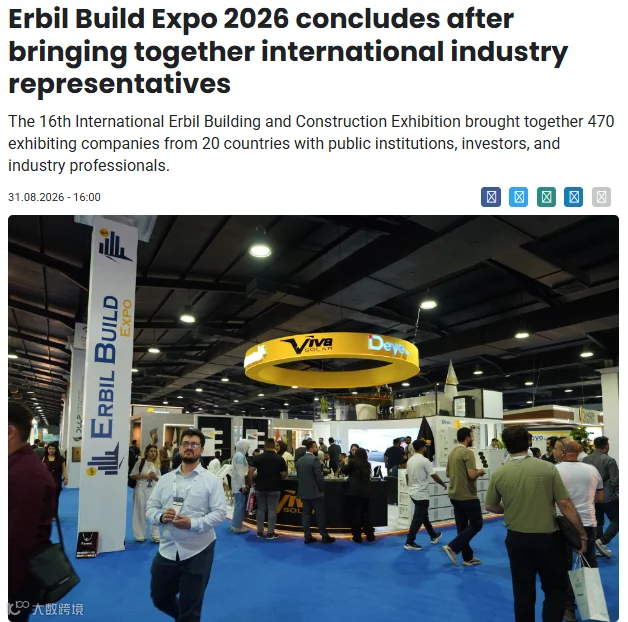
行业数据显示,未来五年伊拉克基建投资规模预计达千亿美元,住房缺口约 500 万套。保障性住房、学校、医院及市政道路等项目持续开工,A 级防火墙体板材、防潮装饰板材、给排水管材、建筑型材、保温材料等高性价比基础建材缺口巨大,是中小建材企业出海的优质下沉市场。
三、约旦近东枢纽:辐射周边多国,工程需求持续上行
9 月 7 日至 10 日,约旦 INTERBUILD 国际建材展如期开展,中国驻约旦大使馆出席开幕式,搭建了对接近东市场的核心官方平台。
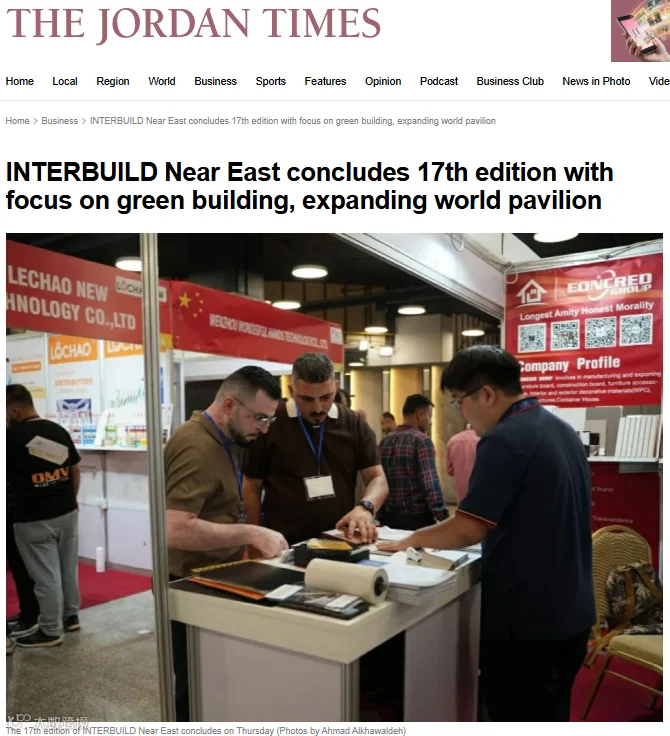
约旦凭借地理优势,成为辐射叙利亚、巴勒斯坦等区域的建材中转与工程落地枢纽。随着约旦现代化愿景二期基建项目集中开工,本地门窗、石材、卫浴、基础管材进口需求攀升,国内企业可借此实现近东多国市场的覆盖。
四、埃及北非枢纽:从纯进口转向本土化生产,重塑供应链
9 月 5 日至 7 日,埃及开罗 Egypt Projects 建材展汇聚全球 420 家企业及超 2 万名专业观众。埃及新行政首都、阿拉曼新城等超级工程持续推进,当地普及 BIM 施工标准,对高端幕墙、钢结构、绿色节能建材的品质要求不断升级。
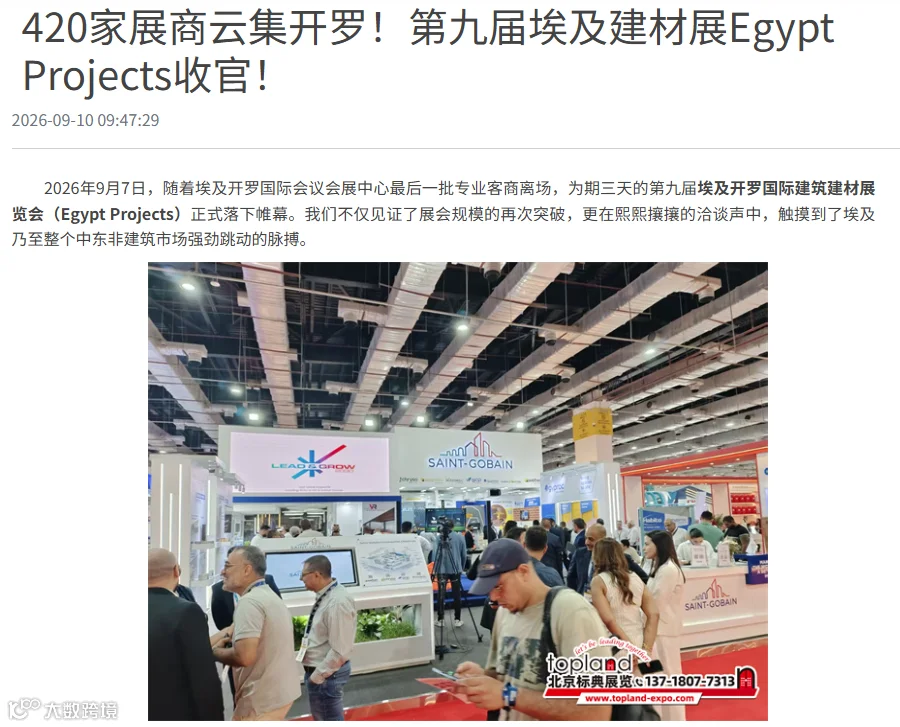
埃及市场的显著特征是中国建材本土化产能快速落地。中建钢构、中建国际幕墙埃及生产基地已投产,规模化供应钢结构及幕墙产品;中国玻璃控股布局浮法及光伏玻璃产线,70% 产品用于出口北非及中东。
埃及已从单一进口市场转变为“中国建材本地化生产 + 区域转口”的北非核心枢纽,大幅降低了物流成本与交付周期。

综上所述,2026 年 9 月中东建材市场并非“全盘红利”,而是形成高端海湾重品质认证、战后市场重性价比、北非市场重本土产能的三分格局。精准识别不同国家的需求属性,是建材企业稳住中东出口基本盘的前提。

乘风破浪,未来可期!中国外贸稳健前行,中东建材出海服务平台期待与更多优秀企业携手,共享时代红利,共创全球贸易新增长!
免责声明:
本文所有数据及资讯均来自驻外使领馆、地方商务厅、官方展会及权威媒体公开信息,仅作行业观察与交流参考,不构成任何投资及外贸决策依据。


免责声明:
本文内容仅供参考,不作为任何商业承诺或法律依据。
