


作者 | 钱游
报道 | 新零售参考
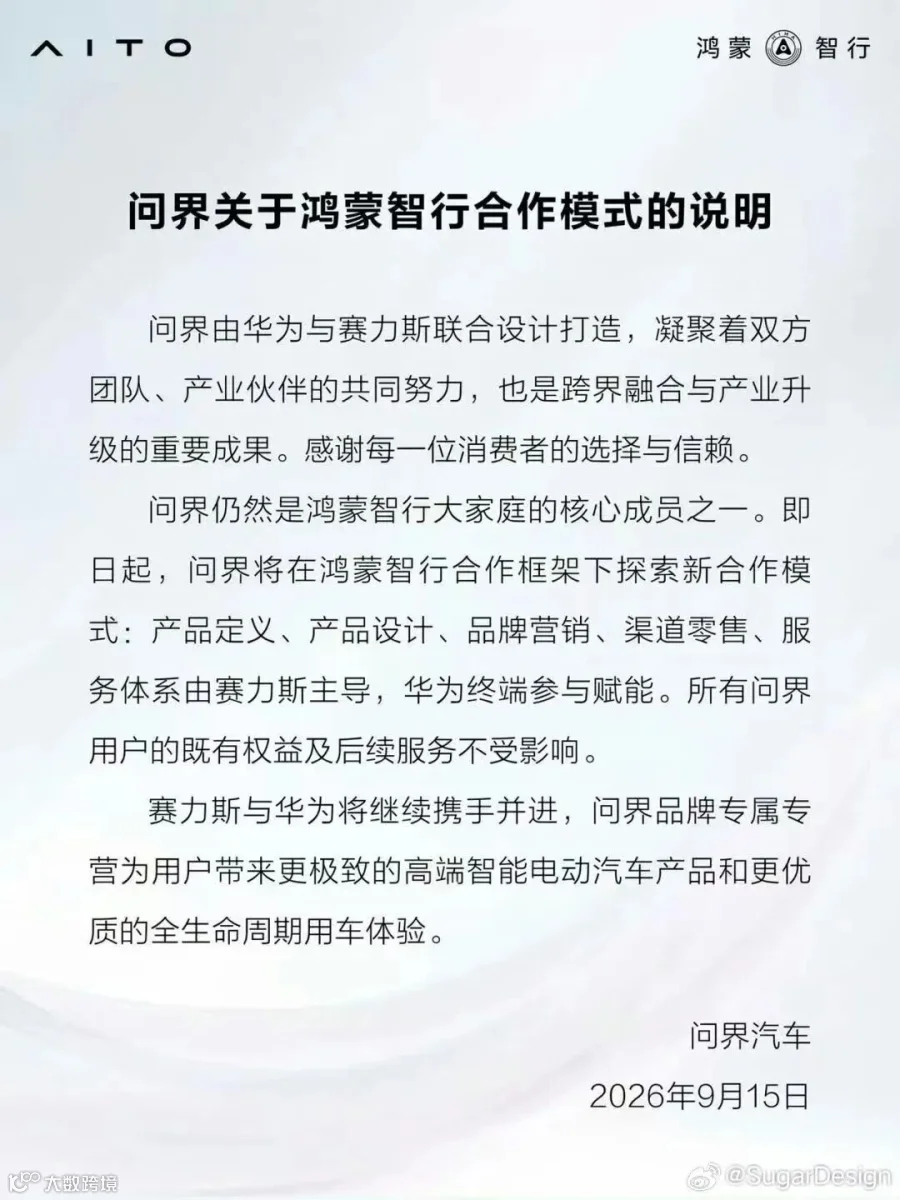
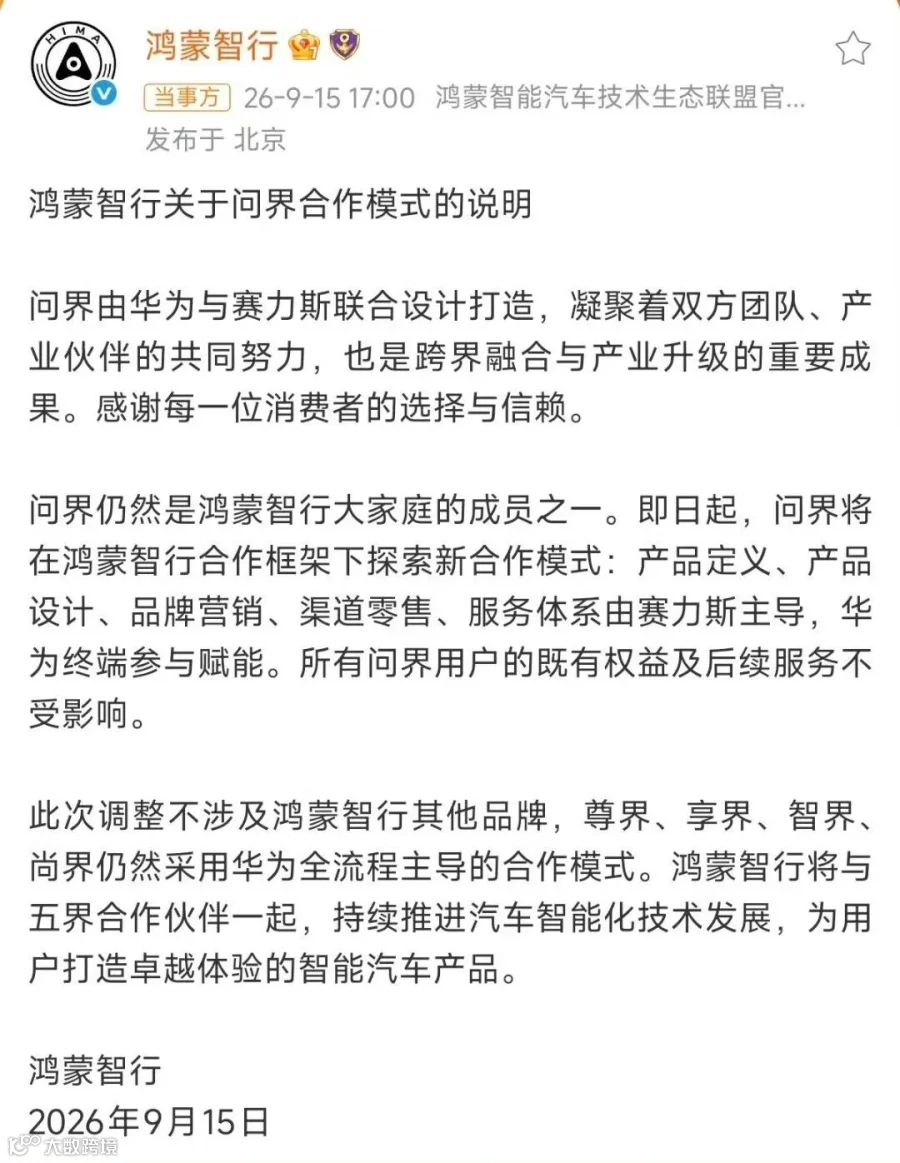
9 月 15 日下午,问界汽车与鸿蒙智行先后发布声明,明确双方合作模式发生重大调整:即日起,问界品牌的产品定义、设计、营销、销售渠道及售后服务将全面由赛力斯主导,华为终端仅保留“参与赋能”角色。与此同时,尊界、享界、智界、尚界等其他四界品牌仍由华为主导运营。
据赛力斯内部人士透露,问界将实施“专属专营”策略,包括设立独立门店、单独陈列车辆,部分原鸿蒙智行门店将划归赛力斯专用,仅展示和销售问界车型。
受此消息影响,当日赛力斯股价大幅下挫。A 股收盘报 45.46 元,跌幅 5.09%;港股收盘报 34.68 港元,跌幅 6.12%,双双跌破自 2025 年 11 月上市以来的最低点。

每卖一台车,先给华为交 10%
长期以来,赛力斯需向华为支付三笔主要费用:一是零部件采购费;二是按车价 2% 收取的技术授权费(涵盖鸿蒙座舱、ADS 智驾等);三是按车价 8% 收取的渠道与营销服务费。后两项合计占车价的 10%,被业内戏称为“华为税”。
以问界约 39 万元的成交均价计算,每售出一辆车,赛力斯需向华为支付近 3.9 万元。2025 年,赛力斯汽车营收约 1649 亿元,其中支付给华为的服务费约 165 亿元,若计入零部件采购,全年流向华为体系的资金估算高达 388 亿元,占其营收的 23%。
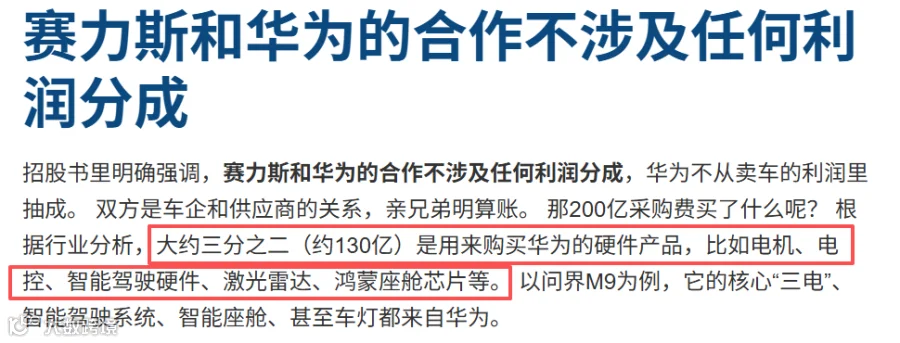
尽管赛力斯在招股书中强调双方合作“不涉及利润分成”,但高昂的销售管理费用已成重负。2024 年,赛力斯销售管理费用近 240 亿元,约为理想汽车的 2 倍,而其自有销服团队仅 1700 人,不足理想的 13%。
在市场高涨期,这套模式尚可维持。然而进入 2026 年,形势急转直下。上半年,赛力斯营收 574.93 亿元,同比下降 7.87%,净利润由盈转亏,达 -17.17 亿元;毛利率下滑 5.6 个百分点;经营性现金流更从净流入 144.37 亿元骤转为净流出 123.76 亿元。
董事长张兴海此前曾指出,存储芯片与碳酸锂价格大幅上涨,导致单车成本增加 1.5 万至 2 万元。在成本高企的背景下,固定的 10% 抽成比例进一步压缩了利润空间。
从边缘车厂到千亿市值的代价
赛力斯前身为小康股份,早年从事汽车零部件业务,2003 年与东风合资造车。2016 年,创始人张兴海斥资布局海外新能源项目,但 2019 年推出的 SF5 市场反响平平。
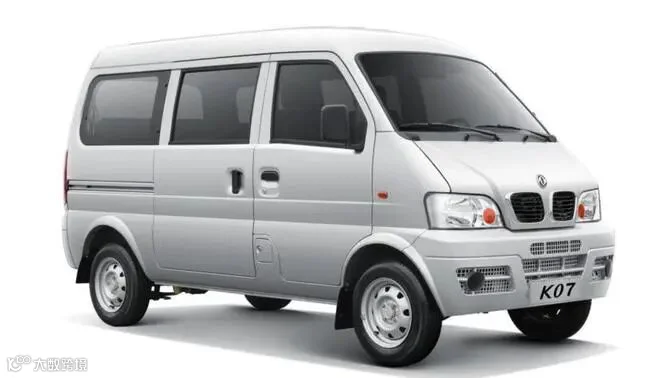
转折点出现在 2021 年。随着与华为深化合作,SF5 进入华为门店销售,随后问界品牌正式发布。2022 年问界 M5 交付迅速破万,公司随即更名为赛力斯集团。此后 M7、M9 接连爆款,2024 年问界销量激增,推动赛力斯营收突破千亿,净利润近 60 亿元,市值一度攀升至 2000 亿元。
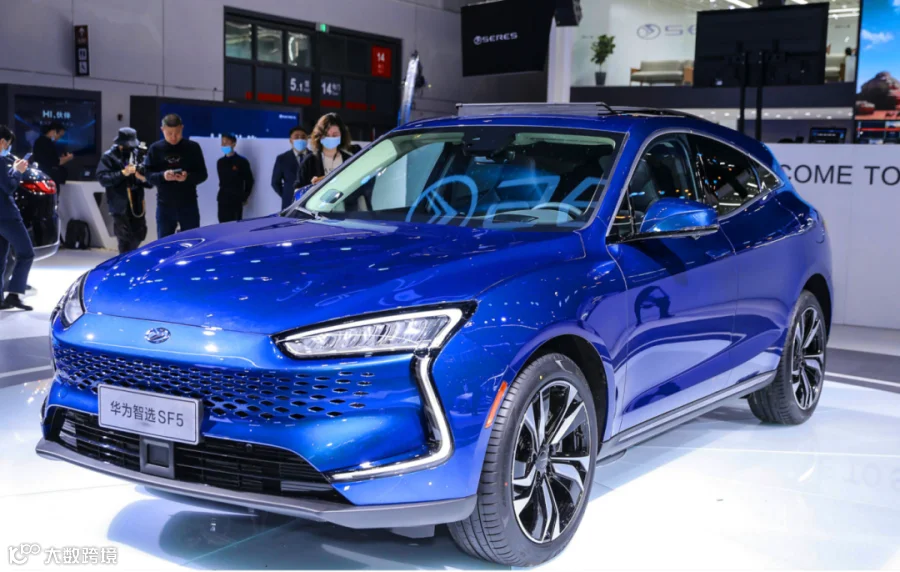

然而,这种崛起伴随着巨额投入。2024 年 7 月,赛力斯耗资 25 亿元回购问界商标及专利;次月又投入 115 亿元收购华为引望公司 10% 股权。累计 140 亿元的投入换回了品牌名分,却未完全掌握定价权与核心渠道。
近期数据显示,赛力斯汽车月销量已现疲态。今年 7 月、8 月销量分别仅为 2.05 万辆和 2.07 万辆,同比几近腰斩,远低于去年同期超 4 万辆的水平。

货架之争与独立突围
鸿蒙智行体系自 2023 年升级以来,陆续纳入赛力斯、奇瑞、北汽、江淮、上汽五大合作伙伴,形成“五界”格局。然而,华为线下商超门店资源有限,平均仅能陈列 3 至 5 辆车。作为销量主力,问界长期占据核心展位,挤压了其他品牌的展示空间。
此前,奇瑞已将智界改为独立运营并自建用户中心。数据显示,问界在鸿蒙智行内的销量占比已从 2024 年的 85% 以上降至 2025 年 11 月的 63%。2026 年上半年,鸿蒙智行整体交付 24.22 万辆,虽问界仍占七成,但智界销量已从上年同期的 5 万多辆跌至不足 2 万辆。8 月,鸿蒙智行全系首次出现同比负增长。

此次赛力斯选择“单飞”,被视为对华为“同等对待”承诺落地的务实回应。外媒分析指出,这是双方合作模式的重大转向。事实上,赛力斯已参股重庆一家新公司,联合当地国资与宁德时代关联方,悄然布局独立后路。
脱离华为渠道后,赛力斯每年可节省约 8% 的渠道费用,但同时也意味着必须重建销售网络、组建销售团队并自主引流。这些曾在过去五年外包给华为的核心职能,如今需自行承担。账面负担虽轻,但独立生存能力如何,仍有待 2027 年财报验证。