2026 年 9 月 10 日,泉峰控股任命创科实业(TTI)前 CEO Joseph Galli Jr.为集团行政总裁;五天后,创科实业向投资人宣告,前任留下的“纠正措施”已全面完成。同一人物,在五天内遭遇截然相反的市场定价。这背后折射的不仅是人事更迭,更是对其管理能力的深度拷问:这套曾在百亿美元级组织运行的打法,能否成功移植到泉峰现有的渠道体系中。
一、五天之内,同一个人的两次定价
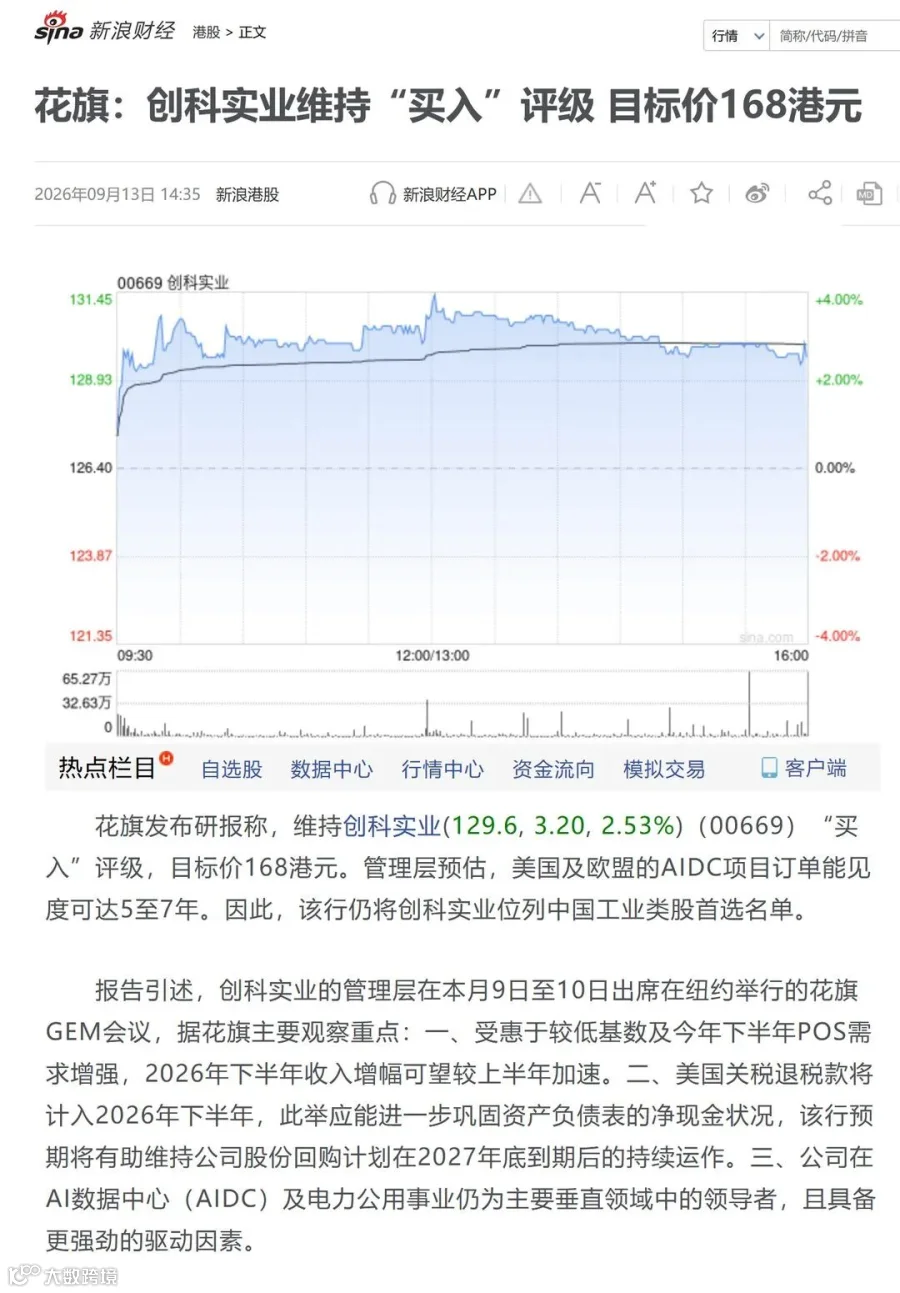
9 月 10 日,泉峰控股(02285.HK)公告 Joseph Galli Jr.即日生效出任 CEO,创始人潘龙泉转任董事长。市场反应热烈,次日泉峰股价高开 15%,盘中涨幅超 26%,半日成交额达前一交易日的十倍。9 月 15 日,摩根大通发布创科实业(00669.HK)研报,引用管理层简报称:前 CEO Joe Galli 离任后采取的“纠正措施”已大致完成,公司将在 2027 年进入更有利的发展位置。当日创科实业股价上涨 2.53%,跑赢大市。同一个人的名字,五天内出现在两家公司的公告与研报中,评价却两极分化:一方视其为传奇加盟,给予超两成估值溢价;另一方则在其离任两年多后表示“终于补完了窟窿”。这并非矛盾,而是强人型 CEO 模式的一体两面:既有可复制的激进打法,也有继任者需耗时消化的组织代价。行业关注的焦点在于,前者能否在泉峰成功复刻。
第一,泉峰北美收入中非零售货架渠道的占比变化。若新设的工业/商业销售网络生效,该比例应显著提升。第二,销售费用率的走向。若销售费用率上行伴随毛利率继续走高,说明投入有效转化为品牌建设;若费用增加而动销未跟进,则需警惕。第三,创科实业 2027 年的增长引擎是否换轨。若行业龙头将增长押注于 AI 数据中心、芯片制造等新基建领域,而非传统建筑家装,国内企业需重新审视赛道定位。
尾声
一个 CEO 的离开需要两年“纠正”,到来却能换来单日两成溢价。这说明强推力能换取速度,但速度不等于体系。泉峰引入 Galli 团队,本质上是一次将外部成熟体系移植到自身体内的尝试。移植手术成本高昂且存在排异风险,其成败将取决于这套打法能否在泉峰的土壤中生根发芽。




 电动工具行业前瞻