摘要
中国企业境外投资(ODI)并非仅凭一张证书即可完成,需统筹发改、商务、外汇及行业专项监管。2026年7月1日施行的《国务院关于对外投资的规定》(国务院令第837号,下称"837号令”)首次以行政法规形式统摄对外投资全周期管理。
本文深度解析837号令对适用主体、安全审查、反制措施及法律责任的影响,对比现行发改、商务及外汇规则,梳理不同资金结构下的监管差异,并提出实务常见误区与合规核查要点,助力企业构建全周期风险治理体系。
一、规则坐标重塑:837号令确立行政法规总框架
《国务院关于对外投资的规定》(837号令)自2026年7月1日起施行,其效力层级为行政法规。相较于此前的部门规章(如发改委11号令、商务部3号令),837号令以高位阶立法将成熟的管理措施上升为法律制度。
需明确的是,上位法出台并不意味着既有制度被整体替换。837号令通过衔接性条款,要求核准备案、资金登记等手续仍依现行规定办理,并将技术进出口、数据跨境等事项导向相应专项规则。因此,现行体系应表述为:行政法规确立总原则与责任边界,部门规章承担具体实施功能。若发生冲突,遵循上位法优先原则,但不可笼统宣称旧规失效。
此外,国家发改委已发布《对外投资管理办法(修订征求意见稿)》,拟全面修订现行11号令以承接837号令要求,企业需密切关注后续制度变化。
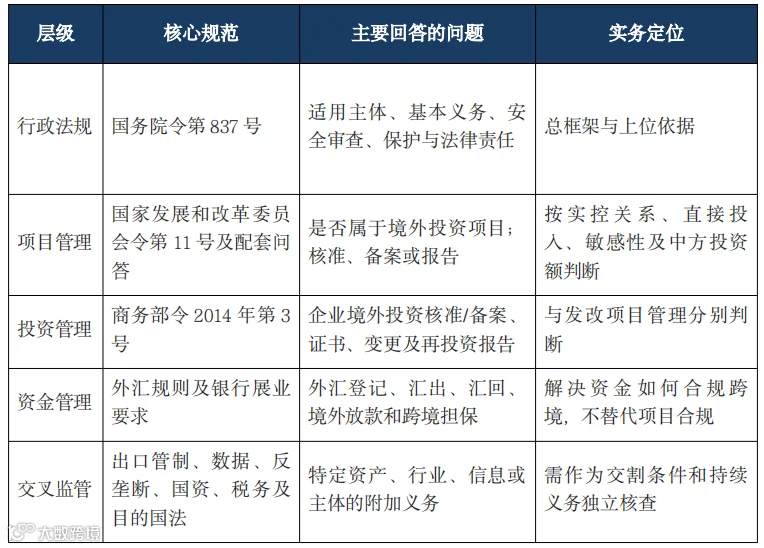
二、837号令对现行ODI制度的核心影响
(一)适用主体扩展:居民个人纳入但路径待明
837号令将投资者范围扩展至境内企业、其他组织及居民个人,定义涵盖直接及间接取得境外权益的活动。相较于以往主要监管境内企业,新规主体范围显著拓宽。
需注意,居民个人纳入并不等同于个人ODI全面放开。在具体管理办法出台前,个人境外证券投资、特殊目的公司登记等仍需适用现行专项规则,不可仅凭837号令作为资金汇出依据。目前,《对外投资管理办法(修订征求意见稿)》正拟将居民个人纳入具体监管路径,预示着制度化安排即将落地。
(二)安全审查独立:区别于敏感类项目核准
837号令确立了独立的境外投资安全审查制度,聚焦国家安全影响,覆盖投资后资产转让等环节。这与基于国别和行业的“敏感类项目核准”属不同制度。
鉴于审查门槛与程序尚未完全细化,建议企业在交易前置阶段进行安全评估,并将中国监管核准、备案或安全审查设为交割先决条件,约定合规义务及终止机制,以应对审批不确定性。
(三)反制规则升级:双向合规审查成关键
新规赋予主管部门开展投资壁垒调查及采取反制措施的权力,并与《反外国制裁法》衔接。这对跨境交易提出了双向合规要求:既需评估目的国管制风险,也需关注外国措施是否触发中国反制。
交易文件中不应仅笼统约定遵守目的国法律,而应结合主体、目的地及技术路径,对中国与目的国监管规则进行双重审查,设置相应的合规承诺及重大监管变化终止机制。
(四)法律责任压实:违规成本显著增加
837号令构建了严厉的责任体系。对于禁止类项目、未履行核准备案、虚假申报等行为,除责令停止、没收违法所得外,还可处以罚款,甚至限制相关人员在1至3年内从事对外投资。违反安全审查义务同样面临高额处罚及资产处分要求。企业应在内部审批及交易文件中强化合规陈述与保证。
三、发改委项目管理:核准、备案与报告的精准判断
在新规正式替代前,发改委11号令仍是判断项目属性(核准、备案或报告)的主要依据。实务中需重点关注五项事实:是否构成境外投资、控制关系、投入方式、敏感性及中方投资额。
(一)穿透控制关系,勿仅看付款账户
判定是否适用11号令,不能仅依据付款账户所在地或交易主体注册地。只要境内主体对境外实施主体存在控制关系,或直接投入资产、提供融资担保,即便通过香港、新加坡等平台操作,仍需履行发改监管程序。
(二)敏感性为首要标准,金额非豁免理由
敏感类项目(涉及敏感国家/地区或敏感行业)一律实行核准管理,无论投资额大小。切勿因金额较小而忽略敏感行业(如房地产、娱乐业、无实业基金等)的核准要求。
(三)境外再投资:结合“直接投入”与金额门槛
对于境外受控企业再投资非敏感项目,若境内主体不直接投入且中方投资额低于3亿美元,无需办理核准、备案或报告;若超过3亿美元需提交情况报告。但若境内主体有直接投入或担保,无论金额大小均需备案。值得注意的是,征求意见稿拟取消3亿美元门槛,要求所有境外再投资事前报告,企业需提前应对。
四、商务主管部门:最终目的地管理与再投资报告
商务部门实行“敏感核准、其他备案”制度。特别强调,境外企业开展再投资后,境内企业必须向商务主管部门报告。即便发改端因金额原因无需备案,商务端的再投资报告义务依然存在。同时,需确保《企业境外投资证书》记载的最终目的地与实际交易一致,实质变更时需同步办理各部门变更手续。
五、外汇与融资工具:合规不等于自动付款
即便完成发改、商务手续,银行仍需依据外汇指引审核交易真实性。项目合规不自动转化为付款许可。
(一)境外放款:优先适用2026新规
境内企业向关联境外企业放款,应适用2026年施行的《境内企业境外放款管理办法》。放款须使用自有资金,且需办理登记。若放款实质用于股权投资,仍需履行ODI核准或备案手续,两者不可相互替代。
(二)内保外贷:需同步审查项目属性
境内主体为境外子公司融资提供担保,除履行跨境担保登记外,若担保实质支持境外投资项目,仍须按11号令判断是否需办理ODI核准或备案。
六、把规则放回交易:五种资金结构不能混为一谈

七、交易前建议核查的八项事项
第一:主体与控制。穿透核查境内投资者、控制链及是否包含居民个人或其他组织。
第二:行为性质。明确是新设、并购、资产收购,还是贷款、担保或后续转让。
第三:敏感性与国家安全。评估是否涉及敏感国家、行业、关键技术或数据。
第四:投资额与投入方式。厘清中方投资额构成及境内外主体的具体投入形式。
第五:资金来源。确认资金来自自有、购汇、境外利润还是担保融资,确保真实合法。
第六:附加监管。排查国资、经营者集中、出口管制、数据出境等专项许可。
第七:交割与持续义务。规划核准、备案、报告及安全审查的完成时点及后续变更义务。
第八:退出与回流。设计分红、转股、清算及税务外汇闭环路径,评估资产处分风险。
结语:ODI合规已从“流程管理”走向“全周期风险治理”
837号令并未简化多部门规则,而是强化了顶层设计与责任约束。面对复杂的境外架构,企业应将合规核查前移至立项与结构设计阶段。安全审查、出口管制及资金结构若在设计初期未被充分考量,将在签约、付款乃至退出环节引发重大风险。构建还原主体、穿透资金、统筹监管的全周期合规方法论,是当下跨境投资的必由之路。
· 作 者 介 绍 ·



睿智咨询是一家专业的跨境合规咨询公司,主要从事跨境投资(ODI)咨询、红筹和VIE设计、跨境外债备案、返程投资设计、上市重组、信托服务、基金服务等方面的专业咨询。参与操作了康方生物、依生生物、路特斯、泛远国际、微创脑科学、先瑞达制药、如祺出行等众多境外IPO的项目。
联系我们:010-85950355