

导语
2018 年底离开华为,2019 年投身跨境财税领域。为何跨境财税顾问必须深谙行业?对于正在遴选顾问的跨境电商企业家,核心逻辑在于:财务原理虽相通,但业务场景截然不同。选择这一赛道,旨在深耕行业,确保专业判断能精准匹配卖家的实际生意。
常被问及:为何从华为财务出来后,专攻跨境电商而非面向全行业的通用咨询?这并非追逐风口的权宜之计,而是基于对创业方向的深度思考与市场需求的自然响应。
一、创业策略:聚焦细分而非全面铺开
创业的首要命题是确立核心竞争力。财税咨询涵盖众多行业,尽管基础原理一致,但具体到不同行业,其交易模式、收款路径及业务组织架构千差万别。
因此,战略上不应追求“全盘通吃”,而应避免初期与大型综合咨询公司正面竞争,转而寻找值得长期投入的垂直细分领域。华为的工作经历赋予了全球化业务视野与聚焦思维,但这仅是基础。进入新赛道仍需重新调研,切忌生搬硬套过往经验。
这对跨境卖家遴选顾问亦具启示:履历背景仅是参考起点,绝不能替代对其行业理解深度的考察。
二、驱动因素:客户需求倒逼行业深耕
2018 至 2019 年间,在深圳接触的跨境卖家群体中,关注点已从单纯的销售扩张转向长期经营与合规建设。大量此类客户的涌现,促使我深入研究该行业的痛点与真实需求。
同期,国家层面持续推进跨境电商制度建设。2018 年,国务院批复设立 22 个跨境电子商务综合试验区,确立“在发展中规范、在规范中发展”的方针。宏观政策的完善印证了行业的发展潜力,但微观层面每家企业的需求各异。真正坚定投入决心的,是具体客户面临的实际问题。
简言之,并非先选定热门标签再寻找客户,而是在解决客户需求的过程中,识别出一个亟待深度理解的行业。
对于聘请顾问的企业而言,检验标准在于:对方是否能先透彻理解经营模式,再探讨财税方案?若未了解业务便急于提供通用模板,则需审慎考量。
三、赛道研判:市场、客户、竞对与自我的四维评估
当初的方向选择基于四个维度的综合评估:
- 看市场:不仅关注热度,更看重是否具备长期服务价值。
- 看客户:验证需求的真实性。随着卖家追求可持续经营,合规已从临时性问题转变为常态化需求。
- 看竞对:寻找差异化突破口。当时判断该细分领域仍有深入挖掘的空间。
- 看自己:评估现有能力与新业务的契合度。具备全球化财务基础,但需补足对跨境电商特定业务的认知。
唯有四者结合,才促成了“专注跨境财税”的决策。市场广阔不代表个人必能成功,客户有痛点也不意味着通用知识即可解决。
中国供应链与互联网发展带来的出海机遇值得看好,但产品出海的线上线下路径差异巨大。财税服务必须紧跟企业经营模式的变化。看好出口行业不等于保证每家企业成功,更不意味着方案可以一成不变。行业在演进,服务者亦需持续学习。
四、实战指南:跨境卖家遴选顾问的四项判断维度
以下内容适用于正在考察跨境财税顾问的企业负责人及财务高管,旨在提供沟通思路,非资质认证或方案有效性承诺。
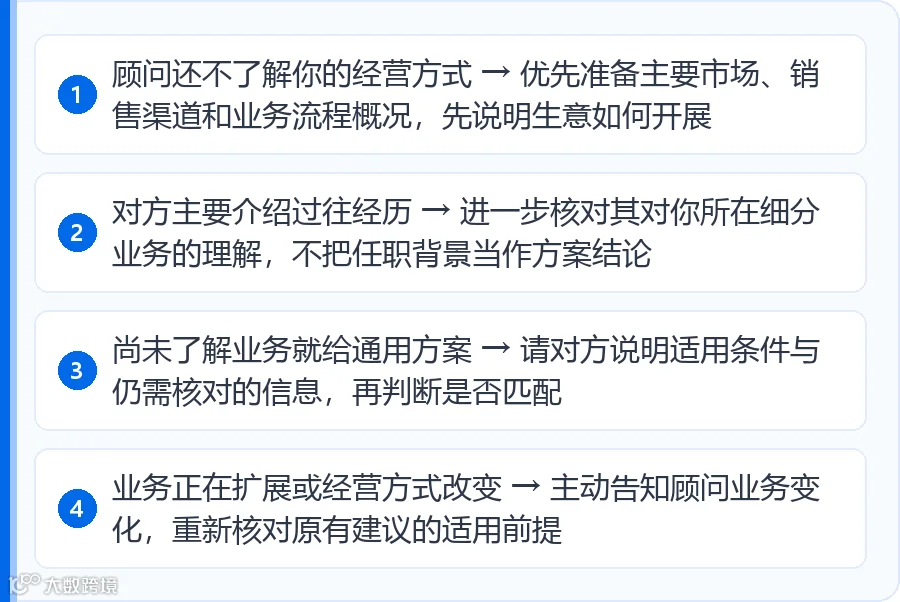
回归初衷:选择跨境财税,既因看见市场机遇,更愿沿着客户问题将行业做深。对卖家而言,关注重点不应仅是顾问的出身背景,而在于其是否愿意并能够理解企业“正在做什么”。
专业机构可协助梳理跨境业务流程,识别关键财税风险点,进而探讨服务范围与方案前提。企业在选择顾问时,可优先考察对方对核心业务问题的理解深度。
免责声明:本文基于个人回顾整理,行业观察与沟通建议不构成个案财税意见;具体安排需结合业务事实及适用地区规则核对。
近期活动预告
9 月 17 日,特邀香港执业资深会计师梁俊邦老师开展专题分享。
本次分享将围绕香港税务、公司架构、股东员工支出、银行与审计准备四大核心模块,助力企业厘清合规重点,明确自查方向。
