


出品/联商网
撰文/梦萦
2026 年上半年,超市行业在深度调整中艰难前行。近日,包括永辉、步步高、家家悦、中百集团等在内的 12 家主要上市商超企业陆续发布半年度业绩,外资巨头沃尔玛也披露了最新经营数据。
数据显示,行业整体承压态势未改,超七成企业营收同比收缩,仅少数深耕区域市场的企业实现正向增长。部分企业凭借门店调改与商品重构在盈利端取得阶段性成效,而更多企业仍在承受关店与客流流失的双重压力。
超七成企业营收下滑,业绩分化加剧
传统商超正经历从“渠道为王”向“商品与效率为王”的转型阵痛,企业经营表现差距持续拉大。
总体而言,永辉超市扭亏为盈,步步高扣非净利润大增,国光连锁营收利润双增,其共同特征在于坚定推进门店调改、重构商品力及优化运营效率。反观联华超市、中百集团、利群股份等企业,则在主动“瘦身”与外部竞争加剧的双重夹击下,面临由盈转亏或亏损扩大的困境。
据统计,12 家样本企业合计营收约 639.42 亿元。其中,营收正增长的仅 3 家,盈利企业 7 家,亏损企业 5 家。

营收方面,步步高(23.39 亿元,+9.87%)、国光连锁(14.64 亿元,+1.05%)、黄商股份(18.42 亿元,+20.72%)实现增长;其余 9 家全部下滑,利群股份降幅最大,达 24.19%。
净利润方面,超七成企业利润下滑或亏损扩大。京客隆亏损同比扩大 37.2%;中百集团亏损额最大,达 2.96 亿元;联华超市、京客隆、利群股份、中国顺客隆亦出现不同程度亏损。在 7 家盈利企业中,仅永辉超市与红旗连锁净利突破 2 亿元,其余企业净利均在 2 亿元以下。

具体来看,永辉超市上半年营业总收入 237.91 亿元,归母净利润 2.53 亿元,成功扭亏。线上业务销售额 48.68 亿元,占比近两成。公司指出,收入下滑主要系关闭长期亏损门店及调改期歇业所致,尽管调改店收入增加,仍难弥补关店带来的缺口。
家家悦营业总收入 89.66 亿元,微降 0.46%;归母净利润 1.86 亿元,连续两年上涨。公司坚持顾客价值导向,深化精细化品类策略,经营活动现金净流入同比增长 15.79%。

联华超市营业收入 85.73 亿元,同比下降 10.61%;净亏损 2.02 亿元,同比由盈转亏。三大主力业态全面下滑,其中便利店降幅达 15.2%。除去年同期一次性收益减少外,电商及即时零售的分流效应、低效门店关停是业绩下滑的主因。
外资方面,沃尔玛中国第二季度净销售额约 70 亿美元,同比增长 20.7%;可比销售额增长 9.7%。山姆会员店保持强劲增长,大卖场增速加快,中国电商销售占比已达 55%。

调改模式成效分化,边际效应显现
在存量竞争下,门店调改成为商超必选项,但落地效果差异明显。
步步高:调改店全面盈利
步步高上半年营收 23.39 亿元,同比增长 9.87%;扣非净利润大幅增长 474.74%。其 21 家完成调改的门店全部实现盈利,单店销售额与坪效显著提升,“胖改”首店最高日销达 860 万元。目前,其调改已进入系统化落地的 3.0 阶段。
永辉与家家悦:提质增效与全渠道布局
永辉超市累计完成 331 家门店调改,改造投入回落,进入提质增效阶段。家家悦上半年完成 27 处大改门店,新开 17 家直营店,依托“到店、到家、到社群”全渠道场景,线上业务保持盈利。
联华与中百:主动出清低效资产
联华超市上半年净减少门店 26 家,中百集团关闭各类门店超百家。虽短期产生关店损失,但旨在优化存量。中百集团本地生活平台与新业务培育初见成效,但仍面临折扣店与仓储会员店的冲击。

超市行业五大发展趋势
透过半年报数据,当前超市行业呈现出以下五大发展信号:
趋势一:营收普遍收缩,进入存量竞争
除少数企业外,多数上市商超营收同比下滑。头部企业受冲击明显,线上分流、客流下降及消费结构分化,使得存量竞争特征愈发突出。
趋势二:调改进入深水区,边际效应递减
“胖改”模式在步步高、永辉等企业取得阶段性成果,但同时也带来关店导致的营收下降与调改成本上升。调改成效正逼近“边际效应递减点”,企业需在“止血”与“造血”间寻找新平衡。
趋势三:商品力成为核心,自有品牌加速
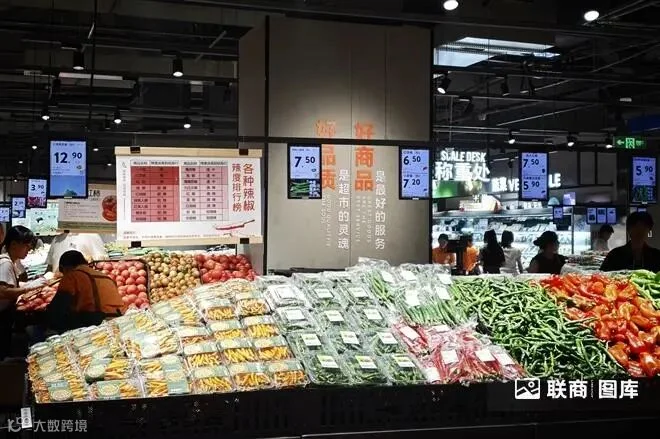
行业正从依赖通道费转向以商品开发和供应链效率为核心。永辉自有品牌销售占比超 10%,家家悦提升至 17.09%,红旗连锁持续扩容自有品牌矩阵。
趋势四:线上业务标配化,即时零售渗透加速
永辉线上销售占比近 20%,注册用户超 1.2 亿。然而,即时零售在带来增量的同时,也对线下客流形成明显分流,成为部分企业业绩下滑的诱因之一。
趋势五:低效门店加速出清,企业主动“瘦身”
联华、中百、京客隆等企业大幅关店,虽带来短期损益波动,但意在优化存量资产,提升长期经营质量。
结语
2026 年上半年,超市行业呈现“一半海水,一半火焰”的图景。转型方向已然清晰:从渠道扩张转向比拼商品力与供应链效率。然而,关店带来的收入收缩与调改的时间成本是转型必须付出的代价。
2026 年下半年将是检验调改成效能否从“点状突破”走向“系统改善”的关键期。能否建立起以商品力为核心的竞争壁垒,将决定企业在新一轮行业格局中的站位。