


作者|杨玉琳
果汁市场竞争激烈,产品形态从复合果汁、100% 果汁到 FC、NFC 已趋于成熟。然而近两年,原本小众的 HPP(超高压处理)果汁频繁入局,不仅盒马、山姆等新零售巨头加码,古茗、海底捞等餐饮品牌也纷纷跟进。

图源:古茗、海底捞
HPP 果汁正从单纯的果汁品牌产品,延伸至零售商和餐饮企业的自有商品体系。这一看似小众的品类为何能吸引多方持续投入?其背后是技术红利还是市场刚需?当玩家增多,HPP 能否从“尝鲜”走向大众主流?
从小众精品到渠道爆款,新老玩家争相下场
要理解 HPP 果汁的崛起,首先需明确其技术内核。HPP 即 High Pressure Processing(超高压处理),指在低温条件下对密封食品饮料进行高压处理。该技术能在有效杀菌延长保质期的同时,最大程度保留水果的风味、色泽及口感,使成品无限接近鲜榨。
HPP 果汁的大众化认知,始于盒马。2022 年,盒马联合品牌“如果”推出限定款 HPP 红心苹果汁,初期声量有限。但在 2023 年 11 月至 2024 年 5 月期间,受社交口碑驱动,该产品销售额同比暴涨 400%,多次售罄,创下日销万瓶、单日销售额破百万的纪录。
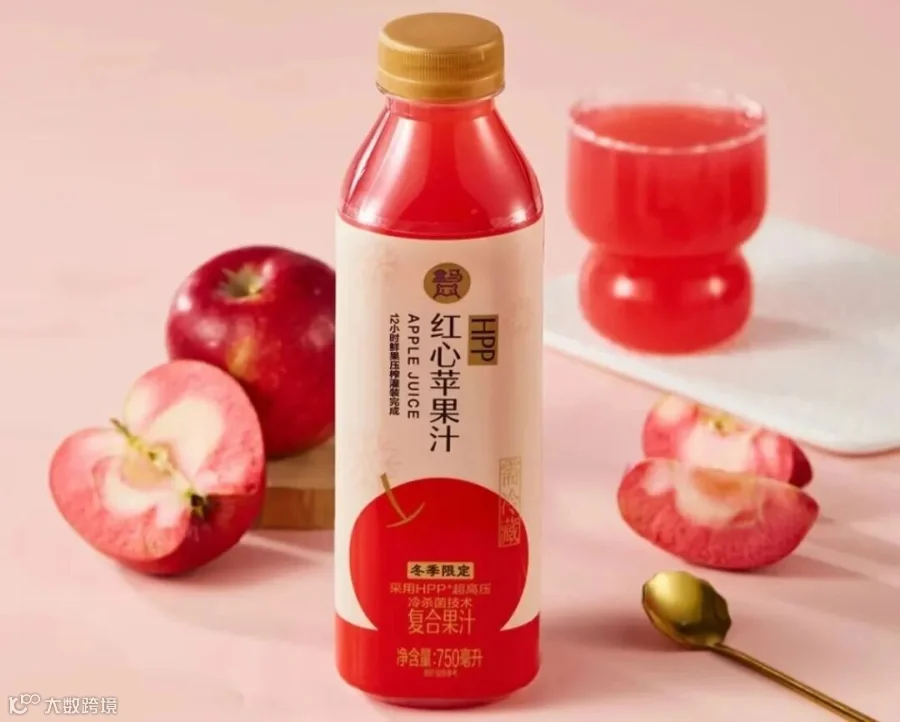
图源:盒马
爆品验证成功后,盒马迅速将 HPP 技术扩展至全年产品线,涵盖西瓜汁、西梅汁及冷萃茶等多个品类。随后,山姆、朴朴、叮咚买菜等零售商纷纷跟进,推出羽衣甘蓝复合果蔬汁等自有品牌产品,部分单品月销突破 20 万件,成为渠道必买清单。
今年,茶饮品牌古茗正式入局。从 2025 年底在浙江试点,到 2026 年推向全国,古茗不仅丰富了门店 SKU,更于年中将 HPP 果汁以 9.9 元、11.9 元的亲民价格引入永辉、十足等线下零售渠道。这标志着 HPP 果汁正突破高端溢价限制,进入大众价格带。此外,蜜雪冰城等品牌也开始在供应链端探索 HPP 工艺应用。
从单点爆品到全渠道普及,HPP 果汁已完成初步的市场扩圈。
零售企业为何愿意为重资产技术投入
HPP 并非低成本生意:设备动辄千万,加工效率低于传统热杀菌,且需全程 2—6℃冷链运输,保质期仅 20—60 天。尽管如此,零售商与品牌商仍争相布局,主要基于以下三大核心驱动力:
差异化竞争壁垒
当下消费者对配料表日益敏感,追求原料纯净与口感独特。相比传统果汁,HPP 产品更接近鲜果风味,具备天然的溢价能力。对于致力发展自有品牌的零售企业而言,HPP 提供了难以复制的产品差异化优势,避免了同质化价格战。
供应链成熟带来的成本下探
随着入局者增多,HPP 代工、设备及冷链供应链日趋成熟。企业无需重资产自建工厂,可通过成熟供应链降低边际成本。古茗将 HPP 果汁定价至 9.9 元,正是成本结构优化的直接体现。性价比的提升,为大规模普及奠定了基础。
掌握商品定义权
传统零售多为“选品”逻辑,而 HPP 赋予了零售商参与商品开发的权利。从水果选材、口味调配到规格定价,零售商可深度定制更符合自身客群需求的产品。同时,HPP 的高工艺门槛天然筛选了竞争对手,使先行者更容易建立品牌护城河。

图源:创新零售社
企业看重的不仅是"HPP"标签,更是其背后的差异化空间、价格弹性及渠道延展性。
走向大众化,真正的竞争才刚刚开始
在市场导入期,“先发优势”能让企业快速抢占消费者心智。但随着 HPP 产品泛滥,技术标签的新鲜感将逐渐消退,竞争焦点将从“谁先做”转向“谁能做得更好”。
回归产品本质:口味与复购
HPP 技术虽能还原鲜果口感,但消费者最终买单的还是产品本身。若仅靠营销噱头而无卓越口味支撑,难以形成持续复购。一旦失去回购率,昂贵的冷柜资源将被高周转产品取代。
供应链大考:产能与损耗
规模化之后,原料季节性波动、冷链成本管控及库存损耗成为关键挑战。卖得好需确保产能跟上,卖得慢则面临高额损耗。从区域走向全国,如何平衡冷链成本与配送效率,是企业必须跨越的门槛。
运营能力决定生死
未来拉开差距的将是精细化运营能力:哪些产品适合长销,哪些仅限季节限定,库存水位如何控制,均直接影响利润模型。尤其在价格下探至大众区间后,必须在降低成本的同时保障毛利空间。
目前市面上 HPP 产品虽多,但能持续盈利的企业寥寥。唯有平衡好品质、成本与复购率的企业,才能将 HPP 从网红单品打磨为长青品类。
结语
HPP 果汁的升温,本质是消费升级与供应链进阶的双向奔赴。它精准契合了消费者对“鲜”的追求与品牌对“差异化”的渴望。
未来,HPP 或许会像今天的 NFC 一样,褪去技术光环,成为消费者的常规选项。但在这一天到来之前,行业仍需回归商业本质:把新鲜做好、把成本压低、把冷链跑顺,方能在激烈的市场竞争中立于不败之地。
