



农业一直以来都是厄尔尼诺冲击最直接的板块
2026 年 8 月以来,“厄尔尼诺”概念席卷全球市场。据央视新闻报道,气候机构监测显示赤道中东太平洋海表温度持续上升,异常海温预计于 2026 年底达到峰值,影响将延续至 2027 年夏季。世界气象组织等机构预警称,此次厄尔尼诺强度将远超预期。

中金公司研报指出,全球大宗商品市场与气候波动的博弈史正在被重新书写。从物产价格、资源市场波动到资本市场反应,一切都在得到证实。

农业:风险在于供应链能否承受波动
农业是受厄尔尼诺冲击最直接的板块,但其影响远非简单的“减产”。降雨带变化导致部分地区干旱、另一些地区暴雨,不同农产品的产地、库存及替代品差异使得价格传导机制复杂化。
以秘鲁鳀鱼为例,作为鱼粉(水产饲料主要蛋白来源)的关键原料,其供应收紧已引发连锁反应。2026 年秘鲁中北部海域第一季鳀鱼捕捞配额降至 191.4 万吨,且因海洋环境不利提前关闭渔季。数据显示,7 月底秘鲁和智利超级蒸汽鱼粉价格同比涨幅超 98%,对华出口量下降 36%,表明气候变化已实质性影响贸易和生产环节。
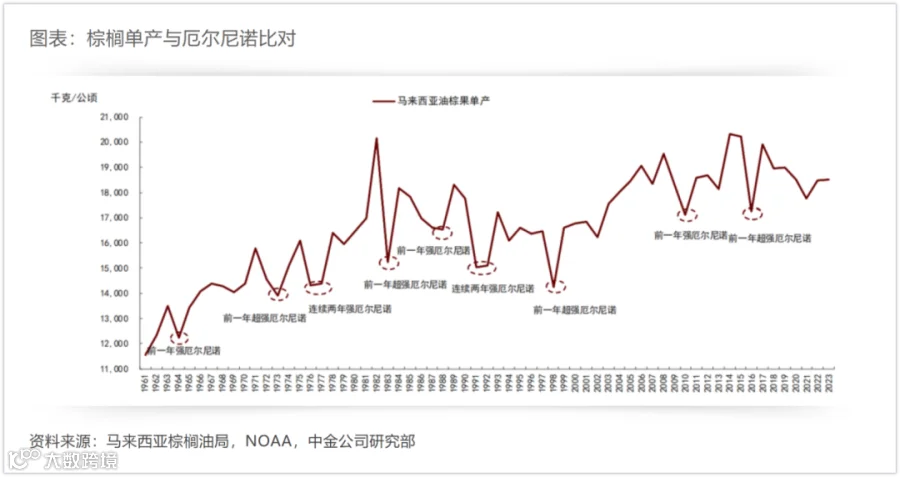
棕榈油同样面临滞后性影响。印尼和马来西亚贡献全球约八成产量,降水减少可能影响油棕果串数量及单果重量,但产量变化通常需在 6 个月至 1 年后显现。若减产效应落在 2027 年,餐饮及食品工业成本调整将延迟。
咖啡受影响周期更长。越南、印尼等地的罗布斯塔咖啡及巴西的阿拉比卡咖啡均受干旱与高温威胁。荷兰合作银行报告指出,市场已提前计入 2027 至 2028 年度的供应风险,原料涨价正压缩下游利润,促使企业寻求高附加值渠道。
判断厄尔尼诺的终端影响,不能仅看天气预报或期货涨幅,必须追踪库存、饲料配方及采购周期。此外,产销间的组织能力至关重要。面对频繁的气候冲击,电商产业平台通过深化参与农业,将消费端需求反馈与产地标准化生产连接,显著提升了产业链韧性。
2026 年 9 月,拼多多等平台通过加强供应链投资、上线助农专区等举措,帮助农户抵御风险。例如,海南金钻凤梨借助稳定订单扩大种植面积;广东荔枝引入溯源码提升复购率;湖北小龙虾商家利用冷链与加工技术延长销售半径。这些基础能力的建设,让农业在面对供给波动时展现出更强价值。
矿山:以铜铝为例透视供给约束
矿业受厄尔尼诺影响同样严重,尤其是露天采矿、道路运输及冶炼用电环节。南美和非洲作为全球重要的铜矿产区,正值干旱与暴雨交替影响的核心区域。两地铜矿产量占全球比重超半数,任一环节效率下降均可能导致精矿供应不稳定。
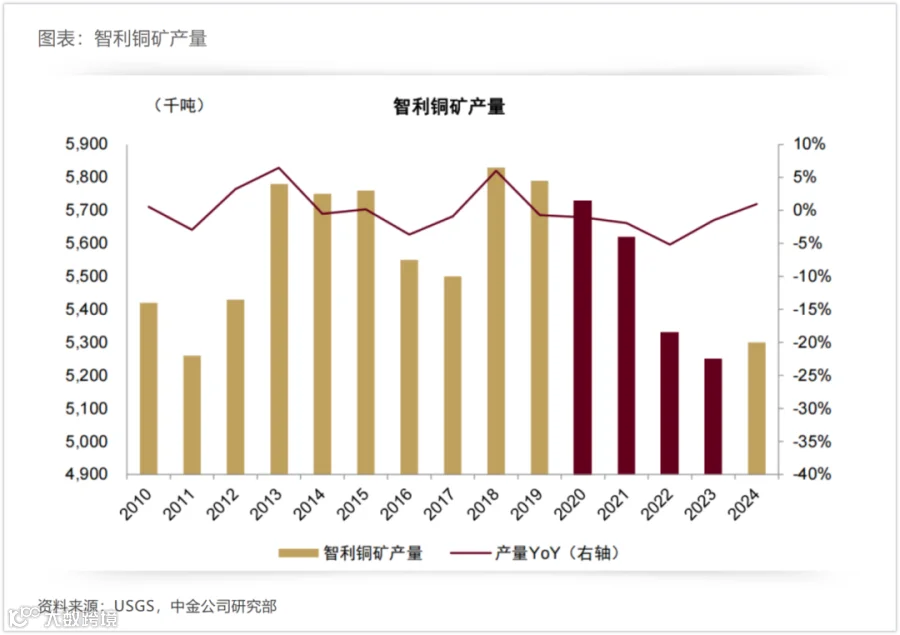
目前铜市已受显著影响。受极端气候影响,安托法加斯塔及伦丁矿业旗下矿山暂停运营,潜在产能减少超 4 万吨。今年以来,全球铜价在高基数基础上涨幅逼近 20%。冶炼厂面临原料采购困难与船期延误,加工费及库存数据率先反映预期。
铝产业则更受电力因素制约。生产 1 吨原铝需耗大量电力,水电占比高的地区在干旱期面临出力不足,导致中游冶炼厂承受成本上升及限产压力,供应收紧多发生于冶炼端。
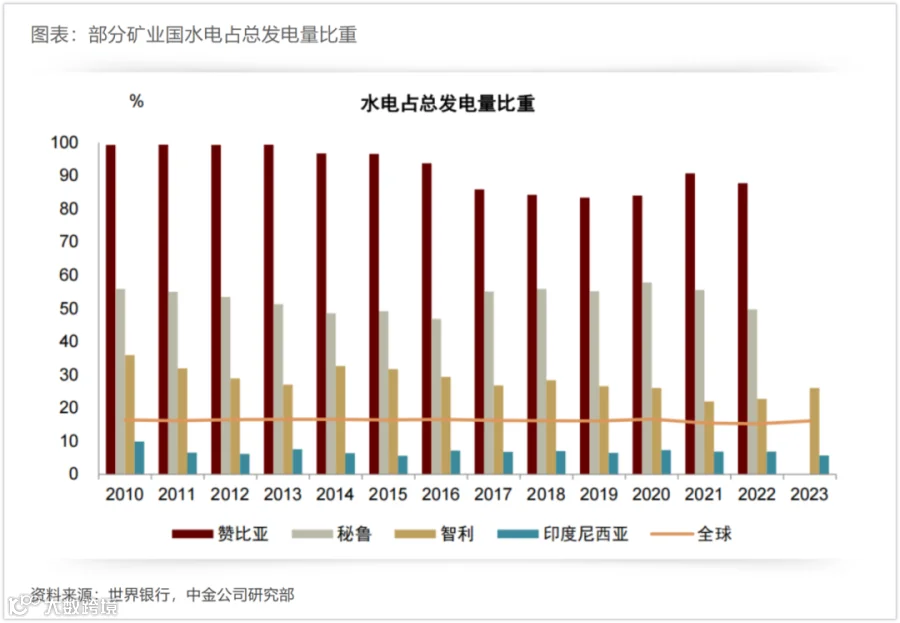
能源金属作为矿业与宏观经济的中间环节,其波动进一步推升煤炭、天然气等进口需求及运输成本。在此背景下,拥有稳定矿源、海外矿权及能源保障的企业更具“核心资产”优势,能将供给紧张转化为经营收益;而缺乏资源控制力的企业则易被周期反推。

资本市场:过早的预期导致过早的兑现
在厄尔尼诺极端期到来前,资本市场已消耗了大量预期。截至 9 月初,A 股粮食概念累计涨幅接近 30%,金健米业、敦煌种业、中粮糖业等核心概念股均有不俗表现。同期,全球食品价格指数升至近三年高位,咖啡期货在一个半月内上涨近 40%。

这种提前定价基于对供需缺口的估算,具有合理性。但对中长期投资者而言,应关注更深维度的变化:种业企业的品种储备、粮企的库存成本控制、矿企的资源自给率及能源成本管理等。
节水灌溉、种业育种、设施农业、冷链物流及供应链数字化等环节,将在气候变化中得到强化。资本市场正从关注“哪种商品会涨”转向“哪些企业能承受供给波动”。对投资者而言,厄尔尼诺带来的不仅是一次商品行情,更是一场关于供应链韧性的重新认知。
本文来源:松果财经