


作者/孙语彤
编辑/赵寒
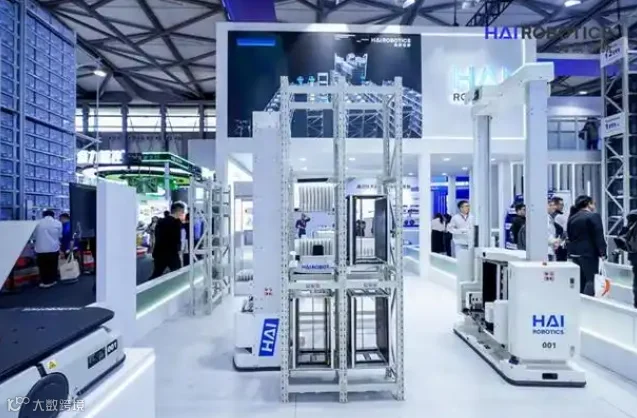
9 月 13 日,海柔创新智能科技集团股份有限公司(简称“海柔创新”)更新港交所主板上市申请,联席保荐人为高盛(亚洲)与中信证券(06030.HK),财务数据更新至 2026 年上半年。这是该公司继今年 2 月首次递表失效后的二次冲刺,旨在争夺港股"ACR(箱式仓储机器人)第一股”头衔。
交付重压下的盈利困局
招股书显示,2023 年至 2025 年,海柔创新营收从 8.07 亿元增至 20.17 亿元,年复合增长率达 58.1%;2026 年上半年营收 11.18 亿元,同比增长 70.2%。同期,毛利率从 16.0% 攀升至 34.4%,经调整净亏损率由 86.1% 大幅收窄至 18.6%。截至 2026 年 6 月末,公司在手订单超 41 亿元,客户复购率达 89%。
然而,营收高增并未带来亏损额的快速收敛。2023 年至 2026 年上半年,公司累计净亏损仍高达数十亿元。作为技术驱动型企业,海柔创新的销售及市场开支常年高于研发开支。2023 年至 2025 年,销售费用分别为 4.25 亿元、4.89 亿元和 5.87 亿元,均超过同期研发投入。研发支出占收入比例从 2023 年的 38.3% 下滑至 2025 年的 19.1%,2026 年上半年虽小幅回升至 22.3%,但“销售压过研发”的格局未变,与其技术叙事形成反差。
根本症结在于其商业模式。海柔创新收入主要源自一次性项目交付,每个项目均需经历定制化设计、部署及人工调试的全周期。这种重交付模式导致规模效应被稀释,前期获客与交付成本难以在客户生命周期内有效摊薄。现金流数据印证了这一点:2023 年至 2026 年上半年,公司经营活动现金流净额持续为负,自身造血能力尚未闭环,运营资金高度依赖外部融资。
创始人陈宇奇曾于 2022 年提出两年内盈利的目标,如今四年已过,扭亏时间表依然不明朗。
价格战与海外市场依赖
尽管 ACR 赛道增长空间可观,预计 2030 年全球市场规模将达 860 亿元,但竞争日益激烈。2023 年至 2025 年,核心部件主控平台平均价格下降约 30%,价格战压力正向整机环节传导。在国内市场,海柔创新面临极智嘉、快仓智能及海康机器人等企业的激烈角逐。
公司毛利率的改善更多源于收入结构的迁移,而非经营效率的普遍提升。中国大陆市场毛利率三年间增长缓慢,而境外市场毛利率长期稳定在 40% 以上。2026 年上半年,海外收入占比突破 50%,订单占比超 55%。这使得公司业绩对海外政策、汇率及地缘风险的敏感度显著上升。
此外,客户集中度风险加剧。前五大客户收入占比从 2023 年的 32.1% 升至 2026 年上半年的 50.3%,单一最大客户贡献占比达 30.4%,且多为海外系统集成商。客户结构的“头部化”在提升单客价值的同时,也放大了大客户流失或需求调整对整体业绩的冲击。
上市对赌与股东减持
持续亏损之外,赎回负债成为海柔创新的“悬顶之剑”。招股书显示,若未能按期完成合格上市,投资者有权要求回购股份。截至 2026 年 6 月末,赎回负债账面金额已达 52.54 亿元,且附带固定利息成本。唯有成功 IPO,该负债才能重分类为权益工具,从根本上修复净资产状况。目前公司流动负债净额高达 43.78 亿元,而账面现金及等价物仅 14.17 亿元,资金链承压明显。
海柔创新背后汇聚了松山湖机器人研究院、红杉中国、五源资本等众多知名机构。但在首次递表前夕,公司遭遇了罕见的大规模老股转让。2026 年 1 月至 2 月间,包括松山湖机器人研究院在内的多名早期股东密集减持,其中松山湖机器人研究院持股比例从最初的 10% 降至 0.22%。
早期财务投资人的退出反映了其对阶段性价值的兑现,而更长线的基金则在等待 IPO 后的高回报。对于依靠一次性交付支撑大部分收入、盈利时间表尚不明确的海柔创新而言,逾 52 亿元的赎回负债利息是刚性支出,IPO 进程已刻不容缓。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。
