


投资观点
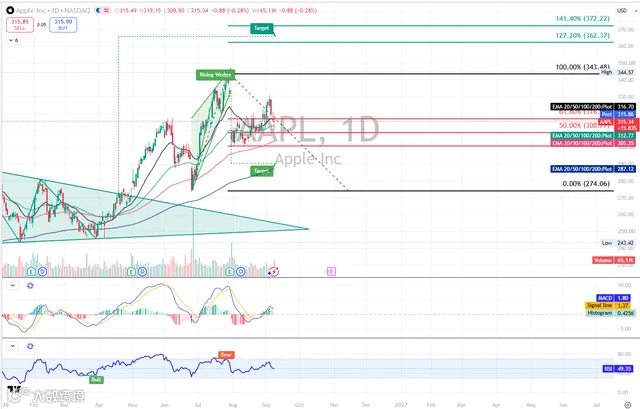
维持对 Apple Inc.(AAPL)的“强烈买入”评级,目标价 372 美元,对应约 18% 的潜在上涨空间。核心逻辑在于:iPhone 高端化策略有效支撑平均售价(ASP);凭借规模效应与供应链整合能力,公司能在成本压力下维持高毛利率;设备端 AI(Apple Intelligence)虽主要作为防御性策略,但能显著增强用户黏性并推动换机周期。尽管面临宏观经济放缓及安卓低端市场竞争等风险,但苹果的风险收益比依然具备吸引力。
发布会亮点与战略转向
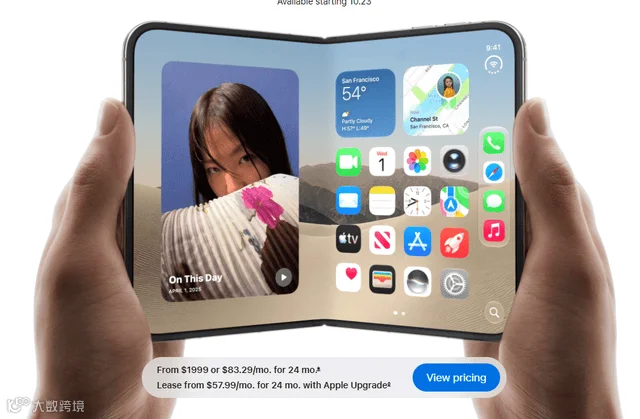
在"Surprise & Shine"发布会上,新任 CEO John Ternus 明确了产品高端化方向。新品定价显著提升:iPhone Duo 起售价 1,999 美元(2TB 版高达 3,199 美元),iPhone 18 Pro 起售价 1,199 美元,Pro Max 为 1,299 美元。值得注意的是,标准版 iPhone 18、18e 及 Air 2 将延后发布,短期内消费者仅能选择 Pro 系列或 Duo。这一策略表明,苹果旨在通过产品结构向高价转移,在不依赖销量大幅增长的前提下提升 ASP。
iPhone Duo:折叠屏市场的新变量
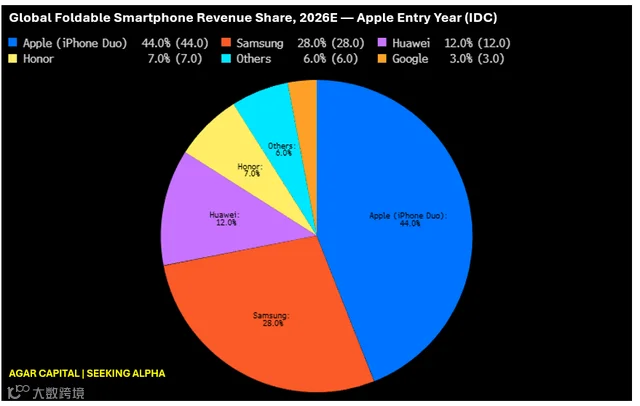
iPhone Duo 标志着苹果正式进入折叠屏领域。尽管该细分市场近期出货量有所下滑(上半年同比下降 15%),但分析师预计苹果的入局将重塑格局,到 2026 年有望占据全球折叠屏手机销售收入的 44%。
财务层面需关注内存与存储成本上涨对毛利润的影响。Pro 型号仅涨价 100 美元,这将成为检验苹果能否通过溢价完全抵消硬件成本上升的关键测试。
人工智能战略:生态护城河
苹果将 iPhone 定位为“个人智能中心”,整合设备端与云端 AI 及 Siri 生态。A20 Pro 芯片采用 2nm 制程,性能大幅提升,为 AI 功能提供硬件基础。虽然 AI 功能的直接变现尚需时日,但其核心价值在于延长用户生命周期、提升留存率,并利用超 10 亿活跃用户基数构建长期 AI 平台优势。
配件与服务:强化生态闭环
Apple Watch 与 AirPods 的最新升级(健康监测、环境智能等)进一步强化了生态系统价值。这些产品不仅是收入来源,更是增加用户切换成本、巩固品牌忠诚度的关键工具。
iPhone 高端化驱动盈利增长
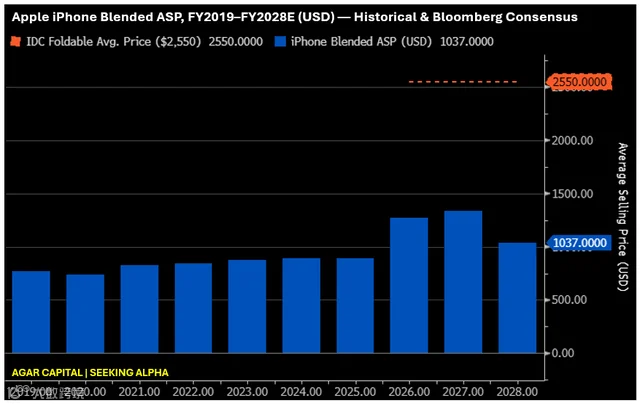
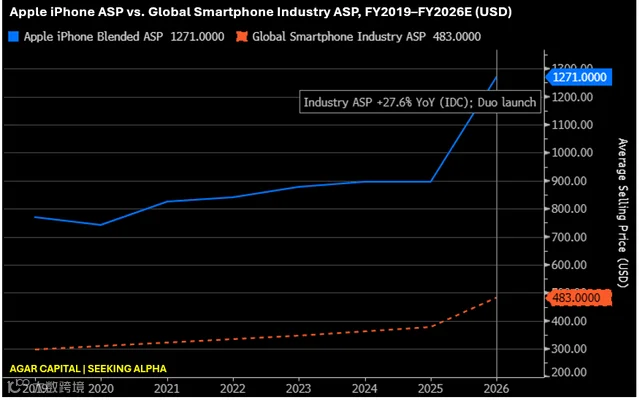
iPhone 贡献了苹果约半数营收。随着 Pro 系列及 Duo 的推出,产品线均价显著上移。即便销量持平甚至微跌,ASP 的提升仍能驱动整体盈利增长。预计 2026 年全球智能手机 ASP 将上涨 27.6%,而专注于高端市场的苹果受降价压力影响较小。

iPhone Duo 市场情景分析
针对 Duo 的市场表现,设定三种情景预测:
- 悲观情景:市场份额约 10%,年销量 200-300 万台,贡献营收 50-70 亿美元,对整体利润影响有限。
- 基准情景:年销量 500-700 万台,贡献营收 140-180 亿美元,是最可能发生的情况。
- 乐观情景:复刻苹果过往成功路径,占据 40% 市场份额,年销量达 900-1100 万台,贡献营收 250-300 亿美元。
| 情景 | 2026 年 Duo 销量(百万台) | 2027 年 Duo 销量(百万台) | ASP(美元) | 2027 年 Duo 收入(十亿美元) | 占 2027 年 Apple 销售额比例 |
|---|---|---|---|---|---|
| 悲观(10% 份额) | ~2.3M | ~2.7M | 2,300 | ~6.2 | ~1.2% |
| 基准(25% 份额) | ~5.7M | ~6.8M | 2,550 | ~17.2 | ~3.3% |
| 乐观(40% 份额) | ~9.2M | ~10.8M | 2,700 | ~29.2 | ~5.6% |
利润率与成本结构分析
苹果凭借强大的采购规模和历史性的成本控制,产品业务毛利率稳定在 30%-35%,服务业务超 70%,FY2023 整体毛利率达 44.1%。面对 RAM 和 NAND 芯片成本大幅上涨(部分配置成本激增 3-4 倍),苹果通过两大手段对冲:内部消化部分成本以维持运营利润率,以及通过提价将成本转嫁消费者。数据显示,即便 BOM 成本增加,售价 10% 的涨幅足以覆盖成本压力并保住单机利润。
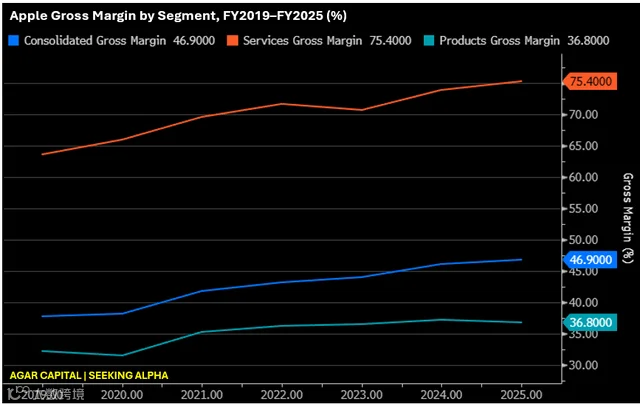
| 因素 | iPhone 17 Pro | iPhone 18 Pro(预估) |
|---|---|---|
| 基础首发价 | $1,099 | $1,199(+9.1%) |
| RAM + NAND 成本 | $52(256GB) | $77(256GB)↑ |
| 其他零部件成本 | ~$200 | ~$200 |
| 预计毛利率 | ~37% | ~36%-38% |
估值逻辑
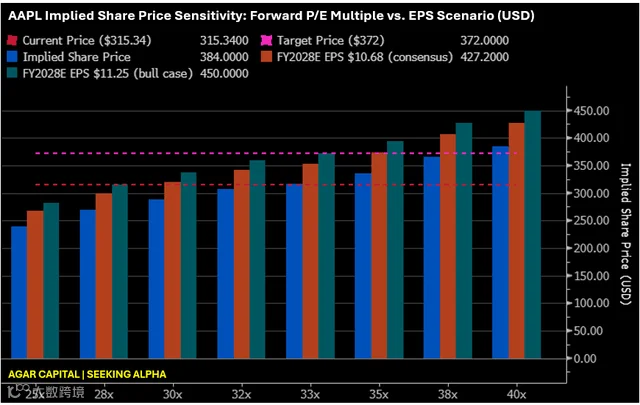
苹果的增长引擎已从单纯销量驱动转向“单机价值提升 + 服务扩张 + 股票回购”。基于 Bloomberg 对 FY2028 EPS 10.68 美元的一致预期,给予 35 倍市盈率,得出目标价 373.80 美元。当前前瞻市盈率约 33 倍,略高于五年均值 30 倍,反映了市场对其高质量增长的溢价认可。

结论
维持“强烈买入”评级及 372 美元目标价。投资核心逻辑在于苹果无需依赖设备销量的爆发式增长,而是通过提升单用户经济价值(ARPU)、优化产品组合及服务收入来确保持续的利润增长。尽管当前估值处于高位,容错空间有限,但若在执行定价策略、维持利润率及推广 Duo 方面表现符合预期,当前股价仍具备约 18% 的上涨潜力,风险收益比合理。
