


长期以来,中国汽配出口企业多聚焦于欧美成熟市场。然而,最新数据揭示了新的增长极:中东汽车后市场规模已突破 480 亿美元,年复合增长率约 7%,区域汽车保有量超 6000 万辆。值得注意的是,该地区本土配件自给率不足 20%,阿联酋等核心市场的进口依赖度高达 90% 以上。
面对持续增长的存量维修需求与近乎空白的本土制造能力之间的巨大缺口,中东汽配后市场正成为中国配件企业不可忽视的战略性增量市场。
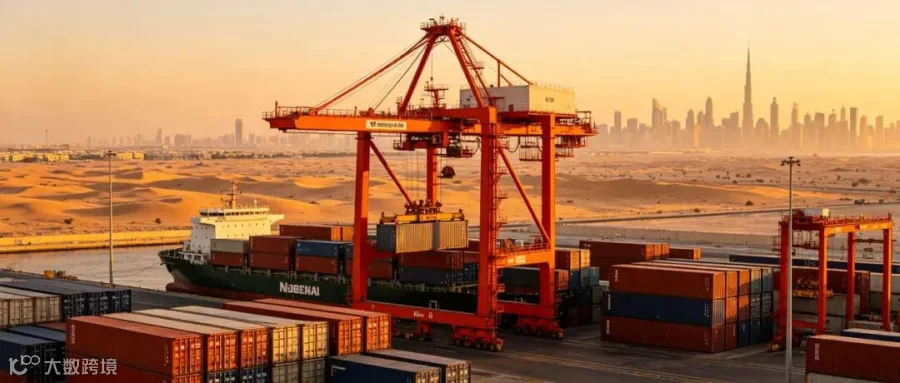
01 6000 万辆车的维修刚需,90% 依赖进口
中东是全球汽车保有量最密集的地区之一,总量超过 6000 万辆,车辆平均使用周期为 8 至 10 年,海湾地区汽修车间数量已超 2.1 万家。
高温、沙尘等恶劣气候条件显著加剧了配件损耗。当地夏季气温常超 45 摄氏度,导致空调系统、滤清器、轮胎及刹车片等易损件的更换周期远短于温带地区,维修替换需求占比超过 60%。
然而,该地区本土制造能力严重匮乏。2024 年中东汽配进口额预计超 280 亿美元,贸易逆差显著。中国已成为阿联酋第一大汽配进口来源国,2025 年对阿联酋汽配出口额突破 22 亿美元,市场占有率超 45%。
02 三大结构性机遇打开市场空间
存量车“老龄化”红利释放
中东车辆平均车龄达 8 至 10 年,车龄越长,维修保养频率越高。与新车销售的周期性波动不同,售后配件需求具有极高的稳定性与持续性,无论新车销量如何,既有车辆的维保需求始终存在。
中国品牌汽车放量带动配套需求
2025 年中国对阿联酋出口汽车 57.2 万辆,同比增长 73%,阿联酋已成为中国汽车出口第三大目的地。随着中国品牌汽车在中东保有量的快速攀升,未来三五年将集中进入维修保养期,适配中国车型的售后配件需求将迎来爆发式增长。
迪拜转口枢纽的辐射价值
迪拜杰贝阿里港将约 30% 的进口配件转口至非洲、中亚及南亚市场。在迪拜建立分拨中心,意味着企业不仅深耕阿联酋,更能以中东为支点,构建辐射周边广阔区域的贸易网络。

03 企业入场策略:两种路径精准切入
路径一:聚焦易损件与通用适配件
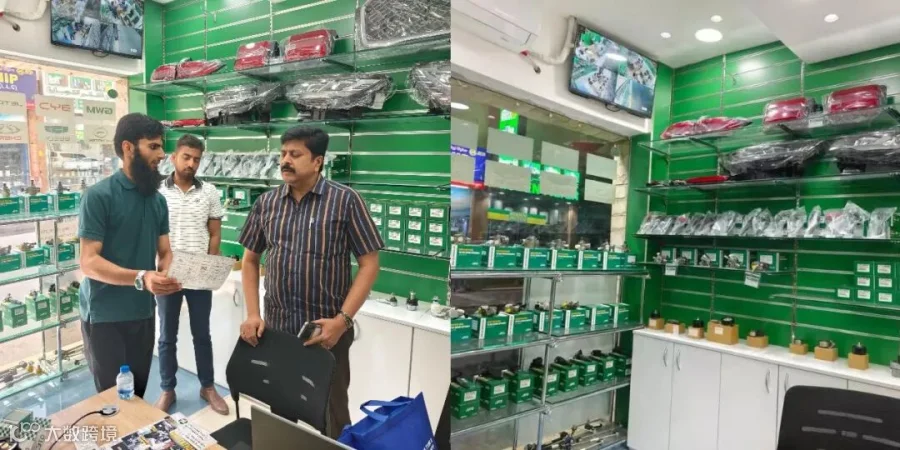
针对滤清器、刹车片、轮胎、灯具等技术门槛较低但需求频次高的品类进行布局,紧扣中东高温气候特征与中国车保有量上涨趋势。这是中小汽配企业最务实的切入点。
路径二:深耕中国车专属配件
随着比亚迪、奇瑞、长城等品牌在中东市场份额扩大,专门适配中国车型的售后配件将出现供给缺口。提前布局此类配件的研发与渠道建设,有助于企业抢占先发优势。
04 结语:把握窗口期,从贸易迈向服务
中东汽配后市场的窗口期已然开启。7% 的年增速昭示着市场的持续扩容,90% 的进口依赖度表明本土竞争尚未形成,中国配件企业的性价比与产业链优势正获得越来越多中东采购商的认可。
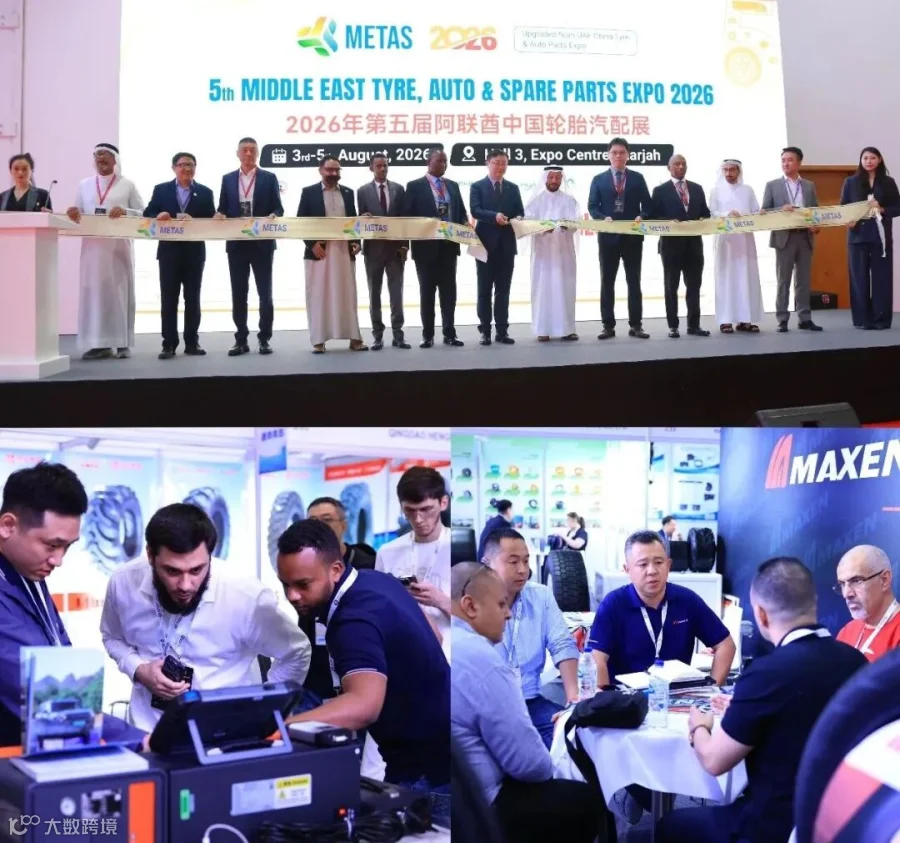
中展贸促国际会展长期深耕中东与非洲市场,可为汽配企业提供全方位支持:包括对接阿联酋中国轮胎汽配展(METAS)等专业展会,链接迪拜采购商资源与渠道,以及提供海外仓、分拨中心等落地服务的咨询与引荐。
从单纯的产品输出到渠道建设,从传统贸易到综合服务,中东汽配后市场的机遇,属于那些提前布局的企业。
#阿联酋轮胎汽配展 #中东 #外贸 #轮胎汽配 #出海企业 #中展贸促国际会展 #展会