


企业咨询:国际货代免税范围是否包含代理报关费?
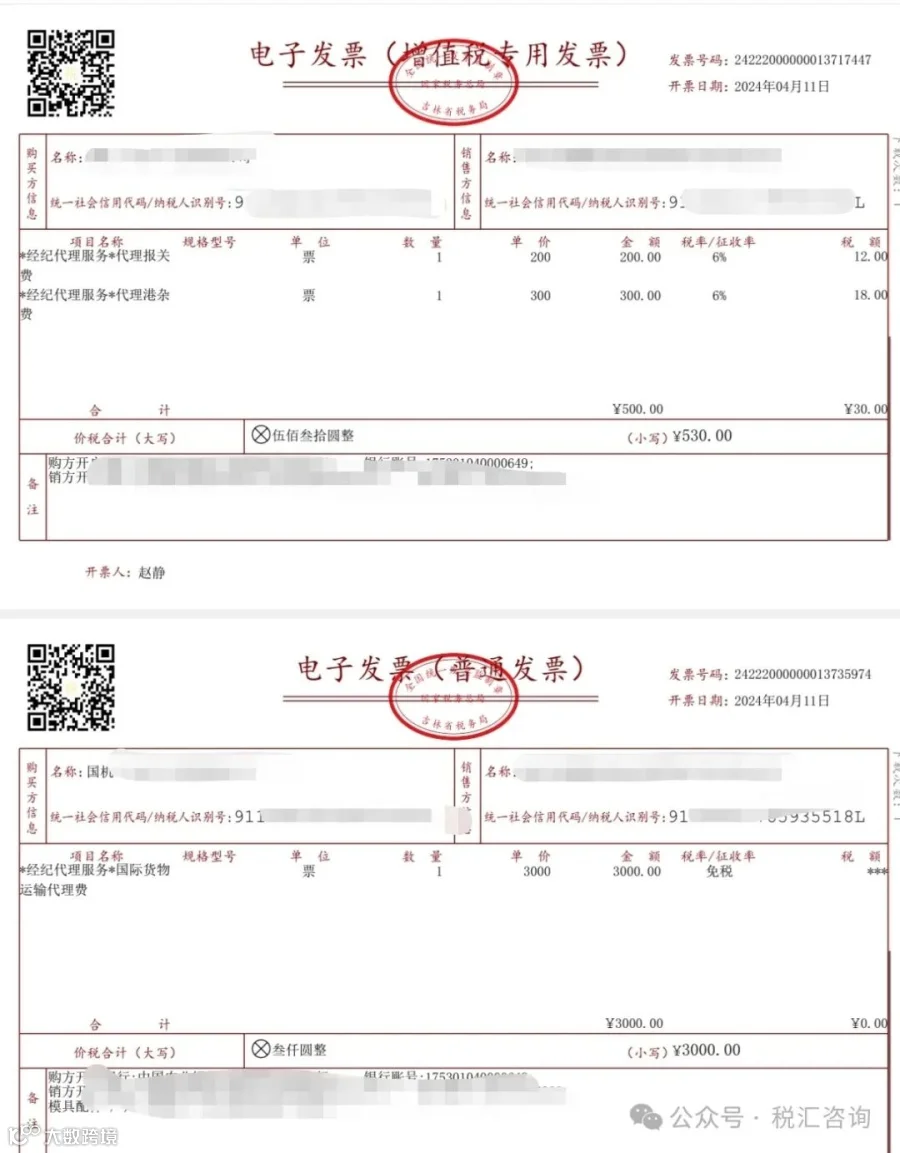
企业提问:我司为出口企业,委托货代公司安排货物出口并收取国际货物运输代理服务费(含订舱、报关、拖车、港杂等费用)。货代公司开具了内容为“国际货物运输代理服务费用”的免税发票。但在税务局核查单证备案时,要求提供带税率的报关费发票。请问:在国际货代服务费中包含的代理报关费、代理拖车费及代理港杂费,是否属于国际货代免税范围?能否继续向客户开具免税增值税普通发票?
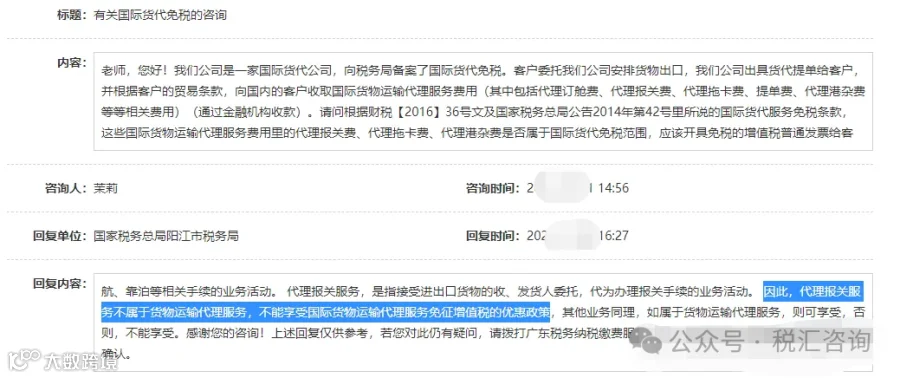

税务机关回复:代理报关服务不属于免税范围
根据《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36 号)附件 1 规定:
结论明确:代理报关服务不属于“货物运输代理服务”范畴,不能享受国际货物运输代理服务免征增值税的优惠政策。同理,其他非运输代理性质的业务若不符合定义,亦不能享受免税。建议企业拨打 12366 或向主管税务机关进一步核实。
专家点评:金税四期下的发票合规风险
实务中,许多出口企业收到的代理报关费发票为免税发票,且因货代公司不愿承担税负而难以换票。从企业自身角度看,若当地税务机关在费用列支及退税单证备案环节未提出异议,暂时可维持现状。
但需高度警惕的是,随着金税系统全面升级,税务数据实现全国联网比对。若开票方所在地税务机关认定该发票违规,信息将同步至受票方主管税务机关,引发异常发票比对,届时出口企业将被强制要求换票,甚至影响退税进度。企业应提前规范发票管理,规避后续风险。
