近期,不少外贸从业者咨询"1039 市场采购贸易”的税收政策及具体税负。本文将对 1039 模式的起源、定义、适用场景及税务计算进行深度解析。
1039 市场采购贸易的发展背景
随着数字经济时代的到来,民营企业已成为中国外贸第一主体。数据显示,2025 年民营企业进出口额占总值的 50.9%。作为中国经济的“毛细血管”,中小微企业广泛参与国际贸易,推动外贸业务呈现“小额、高频、碎片化”特征。为适应这一变化,国家大力培育以市场采购贸易为代表的外贸新业态。全国市场采购贸易方式试点已从 2022 年前的 31 个增至目前的 39 个。

什么是 1039 市场采购贸易方式?
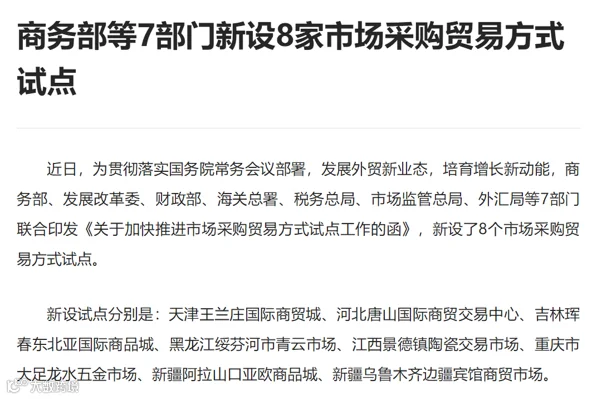
市场采购贸易(海关监管代码 1039)是国家七部委(商务部、发改委、财政部、海关总署、税务总局、工商总局、外汇局)联合推出的外贸新业态政策。该模式专为专业市场集聚区“多品种、小批量、多批次”的出口交易设计,核心特征包括增值税免征不退、简化通关申报及全流程联网监管,是解决中小商户无票出口合规性问题的法定通道。
2013 年,浙江义乌率先开展试点;2016 年,江苏常熟服装城获批第三批试点。截至 2026 年,全国试点地已增至 39 个。
核心定义与要素
定义:指由符合条件经营者在经认定的市场集聚区内采购,单票报关单商品货值≤15 万美元,并在采购地办理出口商品通关手续的贸易方式。
适用人群:外贸出口型企业、个人 SOHO、跨境电商企业。
不适用商品:国家禁止或限制出口的商品。
出口方式:支持整柜、拼柜、港车散货、快递等多种方式。
出口口岸:指定口岸(注:通过“市采通”平台可实现全国口岸通行)。
1039 模式下的税收政策解析
1039 模式的核心优势在于其独特的税收征管方式,主要包含以下两点:
1. 增值税免征
采用 1039 方式出口的无票货物,享受增值税免征政策。由于此类货物本身无法取得进项发票,因此不涉及退税,直接免征增值税。
2. 个人所得税核定征收
备案后的个体户仅需缴纳个人经营所得税,并实行核定征收。针对无票采购导致利润难以核算的情况,税务机关默认按营业额的 5% 核定利润率进行征税。
无论实际利润率高低甚至亏损,均统一按营业额的 5% 作为应纳税所得额计算基数。

税负测算案例
假设某外贸商户通过常熟 1039 模式出口货物,金额为 500 万元人民币,其税费计算如下:
1. 增值税:按国家政策免征。
2. 个人经营所得税:
- 应纳税所得额 = 全年应纳税收入 × 核定应税所得率 (5%) = 500 万 × 5% = 25 万元
- 适用税率:20%,速算扣除数:10500 元
- 初始应纳税额 = 25 万 × 20% - 10500 = 39500 元
- 减免税额(享受小微企业优惠减半征收)= 39500 × 50% = 19750 元
- 最终应补税额 = 39500 - 19750 = 19750 元
综合税负率:19750 ÷ 5000000 ≈ 0.395%
结论:500 万的出口额,仅需缴纳约 2 万元的个人所得税。完税后,剩余资金即为合法收入,无需再提供成本发票。
行业观察与建议
对于无法获取进项发票的出口企业而言,1039 模式提供了一条低税负且合规的路径。500 万交易额仅承担约 2 万元的个税成本,极具吸引力。但需注意,该模式有严格的适用范围,企业需确认自身产品是否符合条件,切勿盲目操作。
在外贸实务中,建议企业坚持“款到发货”原则,切实保障自身权益。对于中小企业而言,合规回款始终是第一位的。