关务干货丨一看就懂的优惠原产地规则之直接运输
 源助企业管理咨询
在优惠贸易协定框架下,原产地规则是享受关税减免的“门槛”,而直接运输规则则是确保货物原产资格不被中断的关键程序性要求。本文将解析直接运输的定义、形式及证明文件要求,并结合海关最新政策,为企业提供合规管理建议。
直接运输的定义
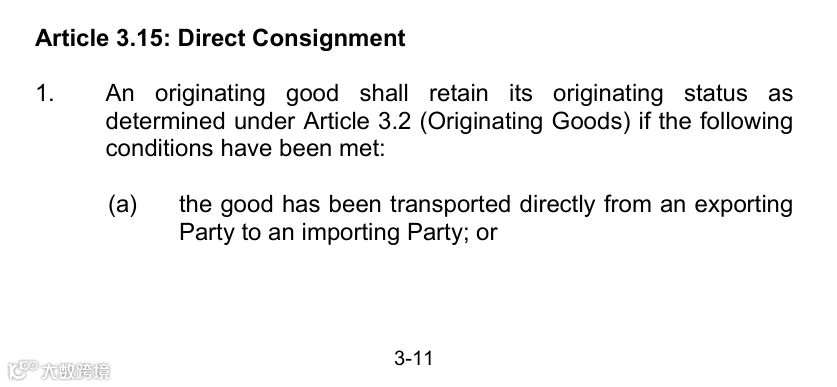
直接运输是指受惠国原产货物从出口方直接运至进口给惠国。该规则的核心目的在于防止货物在运输途中被替换、掺入非原产成分或进行实质性加工,从而杜绝贸易欺诈,保障优惠关税政策的公平实施。
直接运输的形式
根据我国签署的自由贸易协定,符合直接运输要求的情形主要分为两类:
物理直达模式
货物直接从出口成员方运输至进口成员方,未经过任何第三方国家或地区。
经第三方转运模式
货物途经出口方和进口方以外的一个或多个国家/地区,但须同时满足以下条件:
- 未进入途经国(地区)的贸易或消费领域;
- 除装卸或为保持货物良好状态所需的处理外,未进行其他加工;
- 始终处于途经国(地区)海关监管之下;
- 转运出于地理原因或运输需要(如中国 - 东盟、中韩FTA 等要求);
- 停留时间未超过协定规定期限(如中新自贸协定限 6 个月,中澳自贸协定限 12 个月)。
直接运输的证明文件
进口国海关判定是否满足直运规则,主要依据企业提交的运输单证及过境证明。
物理直达模式:仅需提供全程运输单证(如提单、海运单、航空运单等)。
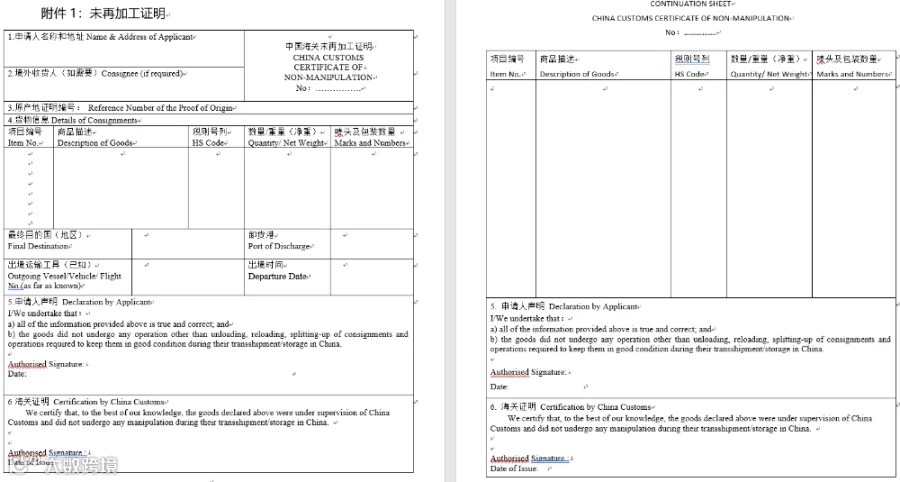
经第三方转运模式:除全程运输单证外,通常还需提供过境地海关或指定机构出具的《未再加工证明》。
为简化流程,海关总署于 2024 年发布第 110 号公告,规定若能提交以下任一单证,可免予提供《未再加工证明》:
- 承运人开具的单份运输单证,载明始发地为出口国、目的地为中国;
- 全程集装箱运输证明,显示箱号和封志号未变动;
- 国际铁路联运班列货物,提供国际货约或国际货协运单;
- 第三方海关出具的过境、转运或通运监管文件;
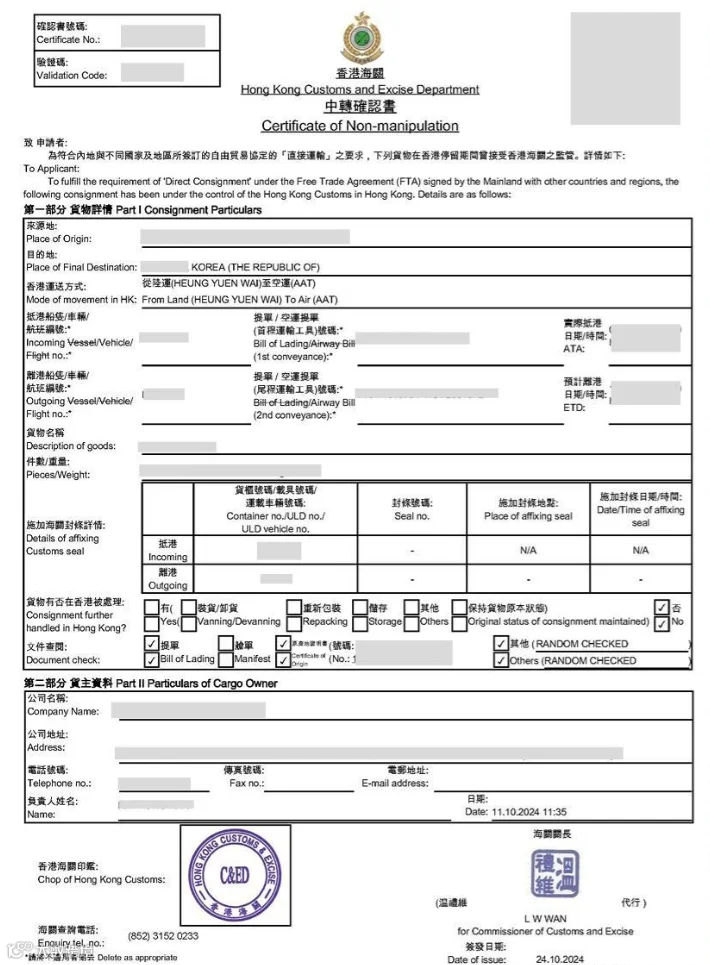
- 经港澳中转货物,提供香港海关、中国检验(香港)有限公司或澳门海关签发的《中转确认书》。
合规管理建议
针对享受优惠关税待遇的进出口企业,提出以下合规建议:
确保申报信息准确一致
申请原产地证书时,务必如实申报运输路线,确保订舱信息、提单内容与证书申报完全一致。重点关注船公司官网路线与提单记载的差异,若遇临时改港,应及时更新申报信息。
做好第三方转运前置准备
若确需经第三方转运,应提前了解进口国海关的具体证明要求。必要时主动向过境地海关申请证明文件,即使对方未强制要求,留存此类文件也有助于应对后续核查。
强化单证留存与证据链管理
面对 RCEP 等成员国可能发起的原产地核查,企业应妥善保存全程运输单证、商业发票及财务记录,确保能随时提交完整的证据链以证明符合直运规则。
法律依据
- 海关总署令第 181 号《中华人民共和国海关进出口货物优惠原产地管理规定》
- 海关总署公告 2024 年第 110 号《关于简化优惠贸易安排项下经第三方运输货物单证提交要求的公告》