


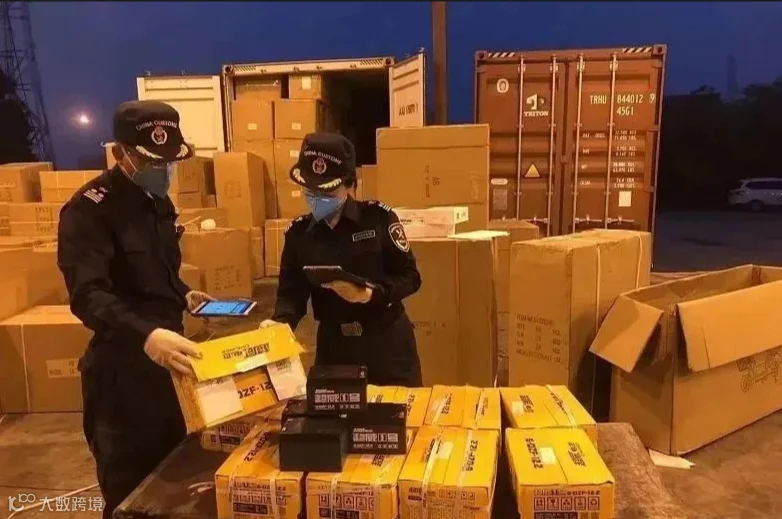
2026 年,依托智慧海关风险研判体系,全国海关显著提升了进出口货物的风险甄别、现场查验及后续稽查力度。多家外贸企业反馈,货物查验率与单证复核频次呈上升趋势。本文梳理当前海关重点核查的六大核心方向,协助企业提前自查,有效降低通关风险。
一、商品归类:税号申报不实仍是首要风险
商品编码(HS Code)是报关申报的基础,亦是海关核查的重中之重。当前监管重点关注品名与实际货物不符、简化申报不当及以次充好等归类问题。高频风险场景包括:
- 零部件、机电配件及混合材质产品随意套用简易税号;
- 跨境电商渠道仅申报税号前 4 位,未填报完整 HS 编码;
- 未如实填报商品功能、原理及关键参数,刻意选择低税率编码。
一旦被认定归类错误,企业将面临改单、补税及缴纳滞纳金;情节严重的将触发行政处罚,导致信用等级下调,进而大幅提升后续所有货物的查验率。
二、出口管制与两用物项专项核查
结合 2026 年海关总署 77 号公告,高精度机床、特种合金、稀土永磁材料、飞控设备等“两用物项”已进入常态化严管阶段。企业申报时,须在报关单备注栏明确注明“属于/不属于出口管制物项”,并按要求填写管制编码及关键技术参数,同时配套准备技术说明与许可文件。
重点提醒:即便产品看似不在管制清单内,若技术指标接近清单阈值,也必须留存技术资料备查,严禁仅凭经验自行判断。
三、原产地核查:严打“洗产地”与虚假申报
今年海关对 RCEP、非洲零关税等特惠原产地单证实施穿透式稽查,核查链条向上追溯至供应链源头。核查重点涵盖区域价值成分(RVC)核算、加工工序真实性、非原产材料来源及物流轨迹。常见违规行为包括虚增本土增值、随意套用累积规则及直接更换包装伪造产地。
一旦优惠税率被撤销,企业需补缴税款;对于 AEO 企业,其自主原产地声明的归档资料也将成为复核重点。
四、进出口审价:成交价格真实性核验
海关利用大数据价格库比对同品类商品价格,重点排查低报价格、拆分合同及隐性费用未申报(如佣金、特许权使用费、运费保费等)。机电设备、锂电池、贵金属及品牌消费品属于高风险品类。若价格存疑,海关将要求企业提供合同、付汇凭证、发票及往来邮件等全套资料,并可能启动价格磋商程序。
五、商品检验抽查:法检与非法检双线监管
依据海关总署 2026 年第 57 号公告,自 6 月 1 日起,针对法检目录外商品开展年度抽查检验,覆盖婴童用品、食品接触产品、低压电器、电子产品及鞋靴等消费品。即使货物不属于法定检验目录,仍可能被随机抽中送检,以核查安全、卫生及环保指标。此外,危险货物监管尤为严格,重点严查将爆炸品、危险品伪报为普通五金件等行为。
六、知识产权、单证一致性与企业信用核查
海关持续加大知识产权边境保护力度。出口品牌商品或带 Logo 产品,需提前准备授权书,避免因商标或著作权侵权导致货物被扣。同时,海关严格审核整套资料的逻辑一致性,确保报关单、合同、发票、箱单、舱单及物流单据中的境外收发货人信息、规格型号互相匹配,实现“单单相符、单货相符”。
企业自查实操建议
- 出货前复核 HS 编码,复杂机电产品及新材料建议提前申请预归类;
- 涉及两用物项及高精密设备,提前完成物项识别并备齐技术资料;
- 申请原产地优惠的企业,需完整留存供应链及成本核算凭证;
- 规范全套商业单据,确保特许权使用费及各类杂费完整申报;
- 品牌货及消费品需提前核验知识产权授权,确保标签铭牌与申报信息一致;
- 建立完善的关务档案,所有资料至少留存至法定保管期限,以应对后续稽查。
结语
当前监管趋势已转变为“事前风险预警、事中现场查验、事后稽查追溯”,通关放行并不意味着核查结束。外贸企业应摒弃侥幸心理,提前做好合规自查,以减少扣货、滞港及罚款等损失,保障出货稳定。如在归类、原产地或两用物项申报方面存在疑问,建议及时咨询专业关务团队。