


赴美创业初期,常闻“去特拉华注册”或“去内华达避税”之说。然而,若您的实际业务扎根加州(如居住、招聘、实体经营),盲目跟风注册外州公司,极易引发“双重合规”的财务风险。
对于绝大多数在加州发展的华人创业者而言,直接注册加州公司才是成本最低、合规效率最高的选择。
Vol. 1
为什么在加州做生意,躲不掉加州公司?
常见误区认为“外州注册可避开加州税务”。事实上,公司注册地不等于税务管辖地。加州特许税局(FTB)明确规定:只要在加州开展业务(Doing Business),即受加州税法管辖。
即便注册在特拉华、怀俄明或内华达,只要符合加州"Doing Business"标准,就必须履行加州税务及合规义务。
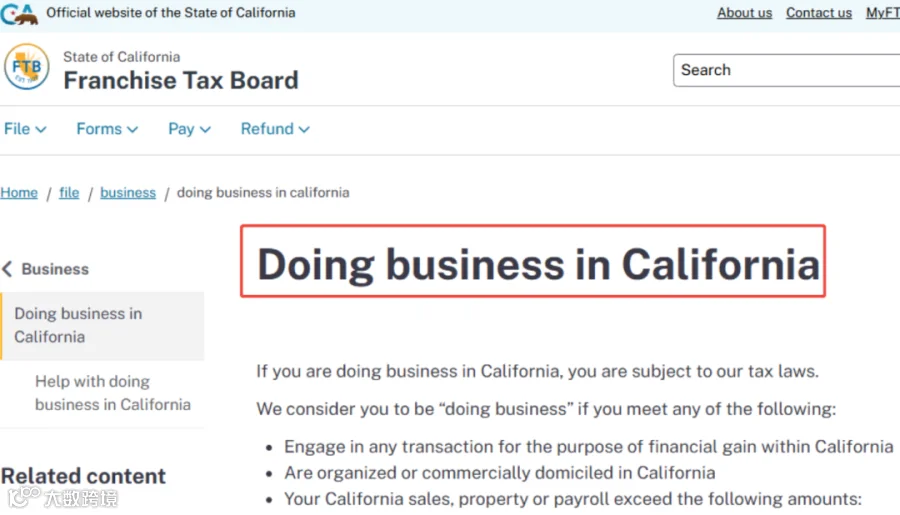
在加利福尼亚州经营业务 | 加州特许税局
根据 California FTB 规定,符合以下任一情况即被认定为在加州"Doing Business":
1. 在加州开展经营活动
在加州从事以获取经济利益为目的的交易或商业活动。
2. 公司在加州成立或商业住所位于加州
即使注册地在其他州,若实际商业住所(Commercial Domicile)位于加州,仍受加州税法管辖。
3. 达到加州销售额、财产或薪酬的法定门槛
若公司在加州的销售额(Sales)、财产(Property)或薪酬(Payroll)超过年度法定门槛,即被视为在加州开展业务。
因此,仅凭注册证书无法规避实际经营地的税务责任,“免税州注册”并非万能 shield。
若在特拉华注册却在加州经营,必须申请“外州公司合规登记”(Foreign Qualification),这将导致:
双重费用
需同时向注册州和加州缴纳注册费、代理人维护费及年检费。
税负难逃
加州 FTB 依然按加州税率征税,并收取每年$800 的最低特许税(Minimum Franchise Tax)。
双重行政负担
需同时维护两地公司状态,遗漏任一年检均可能导致公司资格被暂停(Suspended)。
结论
若无复杂的跨国或多州资本架构需求,盲目注册外州公司只会增加维护一个空壳公司的额外成本。
Vol. 2
加州公司维护成本大盘点与避坑指南
注册加州公司易,后续合规维护难。许多初创者因不熟悉法规,首年即面临罚单。
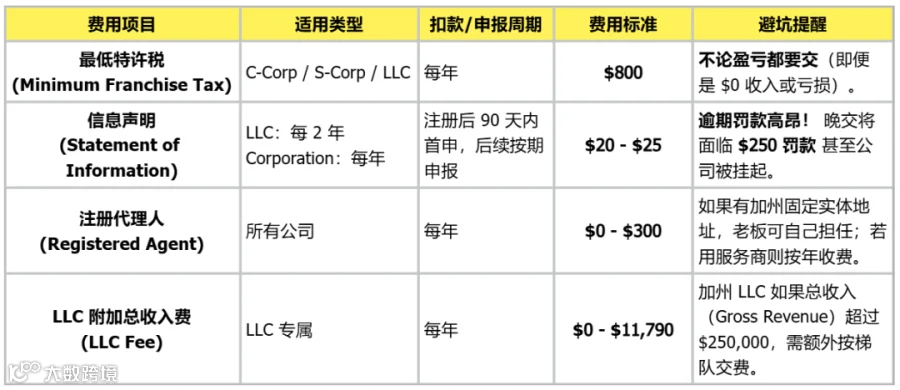
2.1 固定维护成本清单
2.2 关键避坑大揭秘
误以为第一年免交$800 特许税
加州 AB 85 临时法案(豁免新 LLC 首年$800 税)已于 2023 年底到期。目前,所有新成立 LLC 从第一年起须全额缴纳$800。新成立的 Corporation(股份公司)首个税务年度通常仍免最低税,但需按净利润缴税。
忘交 Statement of Information
未按期递交信息申报表(Statement of Information)将面临罚款:
- Corporation 逾期罚款$250;
- LLC 逾期罚款$250。
长期未交还将产生额外的状态解除费(Suspension Reinstatement Fee)。
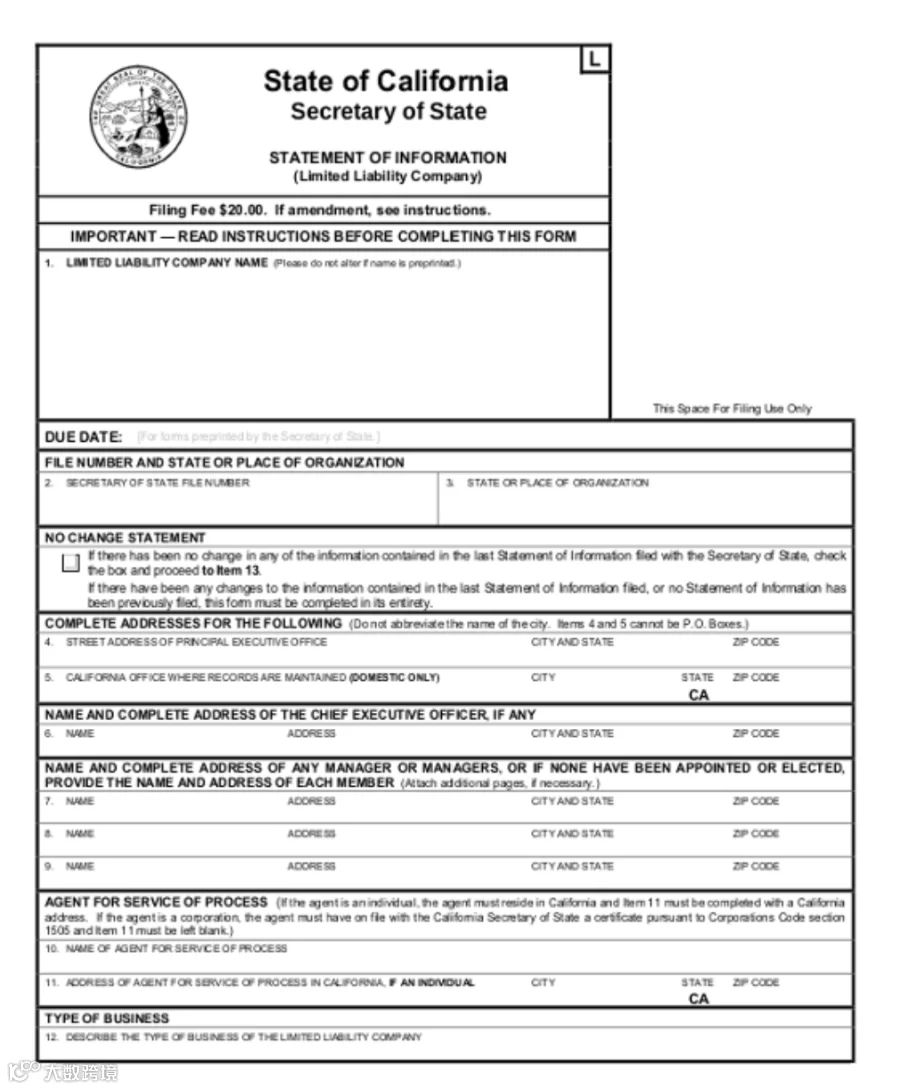
加州州务卿信息申报表(有限责任公司,表格编号 LLC-12)
高营收下 LLC 隐形成本高于 Corporation
加州对 LLC 征收基于总销售额(Gross Revenue)的特殊费用。若年总流水超 25 万美元,除$800 基础税外,还需缴纳$900 至$11,790 不等的阶梯费用。此种情况下,选择 S-Corp 或 C-Corp 架构可能更具税务优势。

创业第一步,合规即省钱。建议理性评估业务实际落地点,切勿盲目跟风。
免责声明:
本文依据美国国税局(IRS)及相关政府部门公开信息整理,仅供参考,不构成专业税务、法律或会计建议。税法政策时有变动,具体适用请以最新官方规定为准,并建议咨询专业顾问。