


周一早间,一位从事海外仓业务的客户转发了一篇关于“央行外汇局新规”的热门文章,并询问是否意味着境外资金可以自由调回境内。
查阅文件《关于跨国公司本外币跨境资金集中运营业务有关事宜的通知》(银发〔2026〕163 号)第三条第四款可知,该政策设有明确门槛:境内全部成员企业上年度本外币国际收支规模合计不低于等值 7 亿元人民币。对于绝大多数中小卖家而言,这一标准难以企及。
然而,这并不意味着新规与中小企业无关。虽然直接参与资金池受限,但新规改变了资金流转逻辑,且针对无法进入资金池的企业,存在另一条关键的现金流优化路径——9810 模式下的 HWC-YT 机制。
核心结论摘要:
1. 政策概况:人民银行、外汇局发布的银发〔2026〕163 号文件于 2026 年 8 月 14 日发布,9 月 14 日起在全国施行,同时废止 2019 年旧规。多地首单业务已于施行当日落地。
2. 准入门槛:这是一项集团级政策。要求境内成员企业上年度国际收支合计≥7 亿元;或境内营收≥10 亿元且境外营收≥2 亿元。绝大多数跨境电商卖家未达到此标准。
3. 实质影响:符合门槛的企业可利用外债额度集中、境外放款额度集中、经常项目集中收付与轧差净额结算三大工具;不符合门槛的企业,应重点关注 9810 出口海外仓模式下的退税优化方案。
一、新规适用主体:跨国集团而非单体卖家
文件全称为《关于跨国公司本外币跨境资金集中运营业务有关事宜的通知》,文号银发〔2026〕163 号,自 2026 年 9 月 14 日起施行。
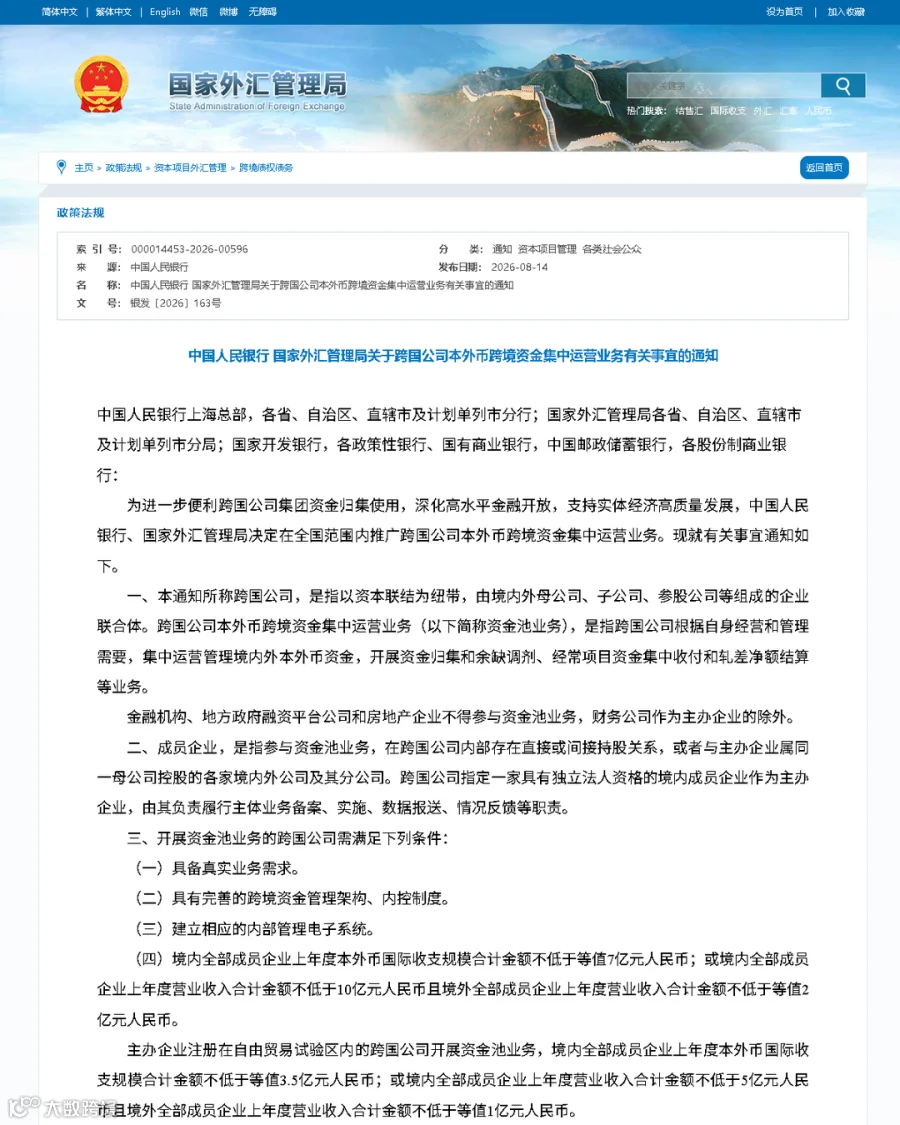
文件明确定义适用主体为“跨国公司”,即以资本联结为纽带,由境内外母公司、子公司、参股公司等组成的企业联合体。该政策与是否为跨境电商无直接关联,关键在于企业是否具备多法人主体的集团架构。
此项政策并非从零开始。早在 2021 年 3 月,北京、深圳已开展本外币一体化资金池试点;2023 年试点范围扩大至北京、广东(含深圳)。截至 2026 年 6 月末,已有 260 余家跨国公司备案,惠及境内外成员企业超 5,500 家。
本次新政的核心动作是将试点推广至全国,并适度下调门槛。9 月 14 日当天,天津两家跨国集团完成备案,可归集资金规模上限合计近千亿元人民币;浙江、福建、山东、重庆等地也相继落地首单。
二、准入门槛解析:7 亿指标的硬性约束
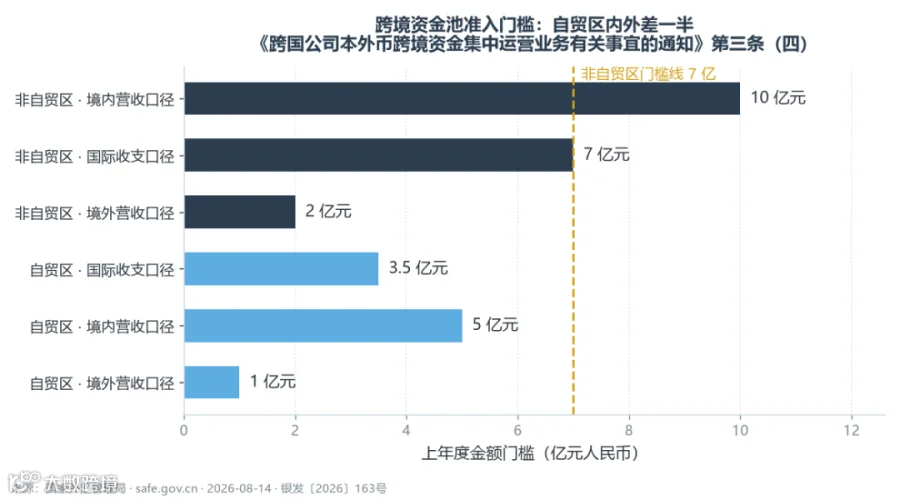
政策准入门槛是整份文件最需厘清的部分,具体包含三种口径:

1. 国际收支口径(常用):境内全部成员企业上年度本外币国际收支规模合计≥等值 7 亿元人民币。
2. 营业收入口径(需同时满足):境内全部成员企业上年度营业收入合计≥10 亿元人民币,且境外全部成员企业上年度营业收入合计≥等值 2 亿元人民币。
3. 自贸区优惠口径:主办企业注册在自由贸易试验区内的,量化指标全部减半:国际收支≥3.5 亿元;或境内营收≥5 亿元且境外营收≥1 亿元。
关键注意点:
一是“合计”概念。7 亿指标指境内全部成员企业的加总数据,而非单一公司流水。
二是逻辑关系。国际收支口径满足其一即可;营收口径中,境内 10 亿与境外 2 亿必须同时满足。相比之下,营收口径更为苛刻。
此外,文件明确排除金融机构、地方政府融资平台公司和房地产企业参与;若财务公司作为主办企业,不得参与境外放款额度集中。
三、准入企业的三大核心工具
符合门槛的集团可获得三项资金管理工具,分别对应融资、出海及结算环节。
工具一:外债额度集中
将境内成员企业的外债额度归集至主办企业统一使用。计算公式为:外债集中额度=(主办企业所有者权益 + 境内成员企业所有者权益×集中比例)×杠杆率×宏观审慎系数。
其中,外债口径的杠杆率为 2,宏观审慎调节参数为 1.75。这意味着每 1 元所有者权益,最多可撬动 3.5 元的外债额度。
工具二:境外放款额度集中
采用同一套公式,但系数不同。境外放款口径的杠杆率为 1,宏观审慎调节系数为 0.6。即每 1 元所有者权益,对应 0.6 元境外放款额度。

同等所有者权益下,外债额度是境外放款额度的 5.8 倍。这一差异决定了集团在额度集中时,将权益归集到哪一侧将直接影响资金调动体量,因此实践中外债额度集中往往优先被启用。
工具三:经常项目集中收付与轧差净额结算
此工具对跨境电商尤为直观。轧差净额结算指集团内部成员间的往来款项只结算净额,无需逐笔收付。
例如:海外仓公司应付总部 100 万美元,总部应付海外仓公司 80 万美元。逐笔结算需汇出 100 万、汇入 80 万,产生两笔手续费及汇兑成本;轧差后仅需汇出 20 万美元。
文件规定,原则上每个自然月轧差净额结算不少于一次。这一频率要求确保了资金流转效率。
四、人民币优先的政策导向
政策明确鼓励优先使用人民币,这并非口号,而是通过风险加权余额计算公式体现的成本约束。
风险加权余额=本外币余额 + 外币余额×币种转换因子(0.5)。由于本外币余额中已按 1 倍计算过一次外币,再叠加 0.5 倍的折算,导致外币实际按 1.5 倍占用额度,而人民币仅按 1 倍计算。
这意味着同样的额度下,使用外币开展业务的规模将减少三分之一。对于做多平台、多币种回款的卖家而言,若能调整结算币种向人民币靠拢,将显著提升资金池容量。
五、未达标企业的应对策略
对于无法达到准入门槛的绝大多数中小卖家,需厘清自身与政策的关联度:
第一类:够得着门槛的集团。应尽快利用 9 月全国推广契机完成备案,享受调拨实时化、账户体系简化及汇兑成本降低的红利。
第二类:上游服务商已入围。若合作的海外仓、货代或供应链服务商背后有集团主体并入池,其垫资和调拨成本有望降低。卖家可借此契机洽谈更优的账期或报价拆分方式。
第三类:绝大多数中小卖家。短期内无法直接进入资金池,切勿盲目跟风。此类企业应聚焦于另一条已运行成熟的现金流优化路径——9810 模式下的 HWC-YT 机制。
六、中小卖家的破局点:9810 与 HWC-YT
9810 指海关监管代码“跨境电子商务出口海外仓”,即货物批量出口至海外仓,待消费者下单后本地发货。
以往痛点在于退税需等待货物实际销售,导致资金占用周期长。2025 年 1 月,国家税务总局 2025 年第 3 号公告推出“离境即退税、销售再核算”机制,允许货物报关离境后先行申报办理出口预退税,后续按实际销售情况核算。
申报时需在明细表“退(免)税业务类型”栏填写标识代码HWC-YT。此举将退税款回流时间从“卖完才回”提前至“离境就回”,极大缓解现金流压力。
实施该机制需严守三个节点:
1. 核算期限:税务机关办结出口预退税的次月 1 日起至次年 4 月 30 日止,必须完成实际销售数据核算。逾期未核算者,已退税款将被追回,且丧失后续“离境即退税”资格。
2. 佐证留存:货物实现销售后 15 日内,须留存平台后台记录、海外仓出库单等销售佐证。若未完成销售,需如实申报并全额缴回预退税。
3. 库存一致性:避免海外仓实际库存与出口申报数量长期不符,否则将引发税务核查,拉长审核周期。
HWC-YT 本质是以规范台账换取时间价值,企业需确保账务合规以维持这一优势。
七、总结与建议
1. 精准定位政策适用范围。银发〔2026〕163 号是针对集团级主体的政策,解决多法人主体间的资金调拨问题。单店卖家若未达 7 亿国际收支或相应营收门槛,无需在此耗费精力。
2. 分类采取行动。达标企业应抓住 9 月窗口期,通过主办企业所在地外汇局或合作银行快速备案;未达标企业应立即完善 9810+HWC-YT 的台账管理,确保核算期与销售佐证合规。
3. 关注上游动态。即使自身未入池,也可主动询问服务商资金结算口径变化。上游资金成本的降低可能传导至账期和报价策略,这将帮助卖家提前预判成本走势。
政策名称界定了管辖范围,条文数字决定了覆盖边界。“资金归集”“轧差结算”虽热词频现,但 7 亿元的门槛才是其真正的分水岭。
数据来源:中国人民银行、国家外汇管理局银发〔2026〕163 号文件;国家外汇管理局江西省分局发布稿;新华财经、新华网相关报道;国家税务总局 2025 年第 3 号公告及地方税务部门操作口径;跨境眼《2026 海外仓蓝皮书》。
注:本文为公开政策信息解读,不构成具体申报、备案或税务建议。具体准入条件、额度计算与核算要求,请以监管机构及合作银行最新指引为准。