


古镇灯饰传媒产业研究院基于 148 家 LED 照明产业链相关上市公司数据,以照明业务营收为标尺,筛选出“亮点 100 指数”2026 年半年度 LED 照明产业链 TOP100 上市公司。榜单覆盖照明应用、LED 芯片、LED 封装、车灯、电源/控制、照明工程六大板块。
作为终端环节,照明应用板块是企业数量最多、营收规模最大的赛道。43 家入选企业核心业务涵盖照明应用,贡献了 TOP100 相关营收总额 800.658 亿元的 30.80%。该板块距离终端需求最近,价格战最为直接,内部分化也最为剧烈。

本文聚焦照明应用板块,从照明产业链相关业务营收、总营业收入、归母净利润三大维度,深度拆解规模表象下的企业生存状态。

照明应用板块营收:头部集中度抬升,首尾差距破百倍
在 TOP100 上市公司中,照明应用板块贡献超三成体量,是产业链基本盘。但板块内部发展极不均衡,企业平均照明相关营收仅 5.73 亿元,中位数远低于平均值,规模分化悬殊。
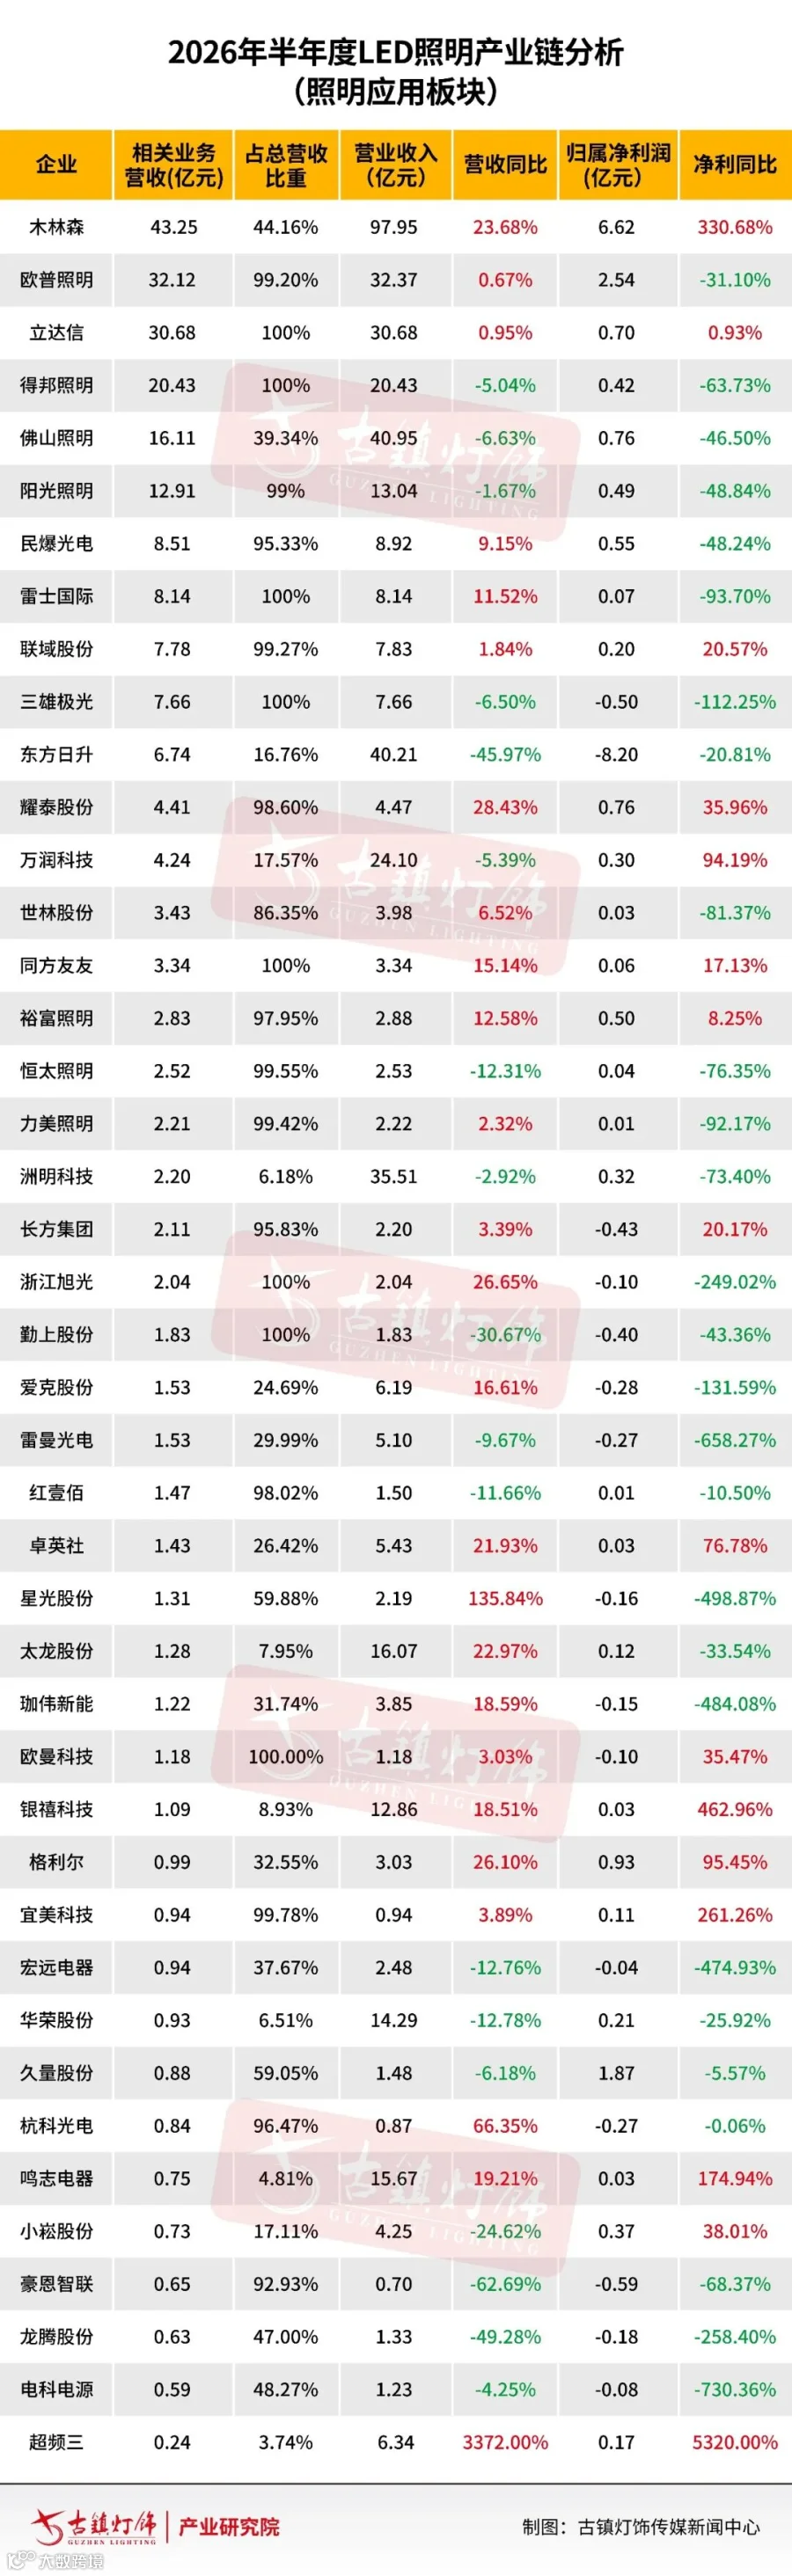
头部阵营中,木林森以 43.25 亿元营收一骑绝尘。欧普照明、立达信、得邦照明、佛山照明、阳光照明组成第二梯队,营收均在 10 亿元以上,稳居行业领先位置。相比之下,榜单尾部大量中小型企业相关营收不足 1 亿元,部分甚至仅为 5000 万至 6000 万元量级,头部与尾部企业规模差距超过百倍。
从业务聚焦度看,板块平均相关营收占比约 63.44%,内部分化明显。立达信、得邦照明、三雄极光等纯照明企业,相关营收占比高达 95%-100%,照明业务是其全部基本盘,行业波动直接传导至经营各环节;而东方日升、福日电子、万润科技等跨界集团,照明业务占比不足 20%,仅作为业务补充,波动对整体影响有限。
从同比增速观察,板块呈现“龙头微稳、中小企业下滑”特征。欧普照明、立达信等拥有自主品牌与渠道壁垒的龙头企业,相关营收实现小幅正增长;而大量依赖 ODM/OEM 出口、主打通用平价产品的中小企业,受海外订单波动及国内价格战双重挤压,营收出现不同程度下滑,部分降幅超 20%,生存空间持续压缩。
总营业收入:纯照明企业遭遇增长天花板
在照明应用板块内,纯照明企业的总营收与照明相关营收高度重合,而跨界集团的总营收则由其他主业主导。根据企业特性,43 家企业可分为三大阵型:
第一类为营收利润双增企业,共 14 家。木林森总营收 97.95 亿元,同比增长 23.68%,成为板块核心增长引擎。其高增速一方面源于完成对普瑞光电的控股收购,释放全产业链整合效应;另一方面得益于国内品牌渠道发力,国内业务同比大增 53.18%。此外,超频三、耀泰股份、格利尔、卓英社也实现了营收利润双增超 20%。
第二类为营收停滞、利润承压企业,共 16 家。此类企业营收利润均同比下降,部分甚至净利润腰斩。传统照明龙头普遍进入增长瓶颈期,受下游地产需求偏弱、渠道内卷加剧及产品同质化竞争影响,行业已告别高增长时代。
第三类为跨界集团型企业,总营收完全由非照明业务主导。如东方日升照明相关营收 6.74 亿元(占比 16.76%),集团总营收 40.21 亿元,同比下降 45.97%,亏损主要源自光伏主业。对此类企业而言,照明业务既不能决定集团增长,也不会主导集团亏损。

归母净利润:波动幅度与两极分化比营收更剧烈
若说营收反映规模盘面,净利润则体现真实生存质量。照明应用板块最显著的特征是净利润波动幅度远大于营收,盈利端分化比营收端更为剧烈。
在增长端,超频三归母净利润 0.173 亿元,同比增长 5320%,成功走出连续三年亏损泥潭;银禧科技、罗曼股份归母净利润同比大增 462.96% 和 444.1%。木林森归母净利润 6.62 亿元,同比暴涨 330.68%,验证了其全产业链布局的抗周期能力。这些企业坚持高端化、差异化路线,展现出较强的经营韧性。
在下滑端,传统龙头利润缩水幅度显著超过营收。欧普照明净利润 2.54 亿元,同比下降 31.10%,而营收仅微增 0.67%;得邦照明净利润 0.76 亿元,同比下降 46.50%,主要因收购嘉利股份后受其业绩亏损拖累。营收微小收缩直接吃掉原本就不宽裕的利润空间,背后是终端价格战持续挤压毛利率以及刚性费用的存在。
在亏损端,板块内 15 家企业处于亏损状态。东方日升以 -8.20 亿元亏损额居首,但亏损主要来自光伏主业,其照明业务反而保持了 34.57% 的高毛利率。三雄极光、勤上股份、长方集团、雷曼光电等传统照明企业,则因主业经营不善导致亏损,部分还叠加了商誉及资产减值。值得注意的是,跨界企业的亏损多与照明无关,而纯照明企业的亏损则是主业基本面恶化,意味着纯照明赛道尾部企业正面临巨大的出清压力。
照明应用进入质量比拼时代
分析显示,照明应用板块已告别跑马圈地、营收高增的时代。营收大盘整体停滞,头部集中度持续提升,中小企业不断承压,K 型分化愈演愈烈。对纯照明企业而言,单纯靠规模扩张的路径已失效,产品升级、品牌溢价、全球化布局及全产业链整合,正成为头部企业拉开差距的核心武器。
照明应用作为 LED 照明产业链的终端出口,其冷暖直接传导至上游。但产业链全貌远不止终端制造,车灯的高壁垒、LED 芯片的强周期、封装的马太效应、电源控制的高盈利、照明工程的高风险,共同构成了产业的纵深。
后续将聚焦“亮点 100 指数”2026 年上半年 TOP100 上市公司中的车灯、LED 芯片、LED 封装、电源/控制、照明工程五大板块,拆解产业链上游与应用端的另一半生态,厘清不同赛道的价值逻辑与生存法则。

本文为古镇灯饰传媒原创文章
未经授权不得
以任何形式转载
本平台将追究侵权者的法律责任