


过去几年,抗衰赛道的核心逻辑多围绕烟酰胺、视黄醇等成分及“亡羊补牢”式的修护展开。然而近期,头部品牌的战略动向正将这一赛道推向全新的维度。
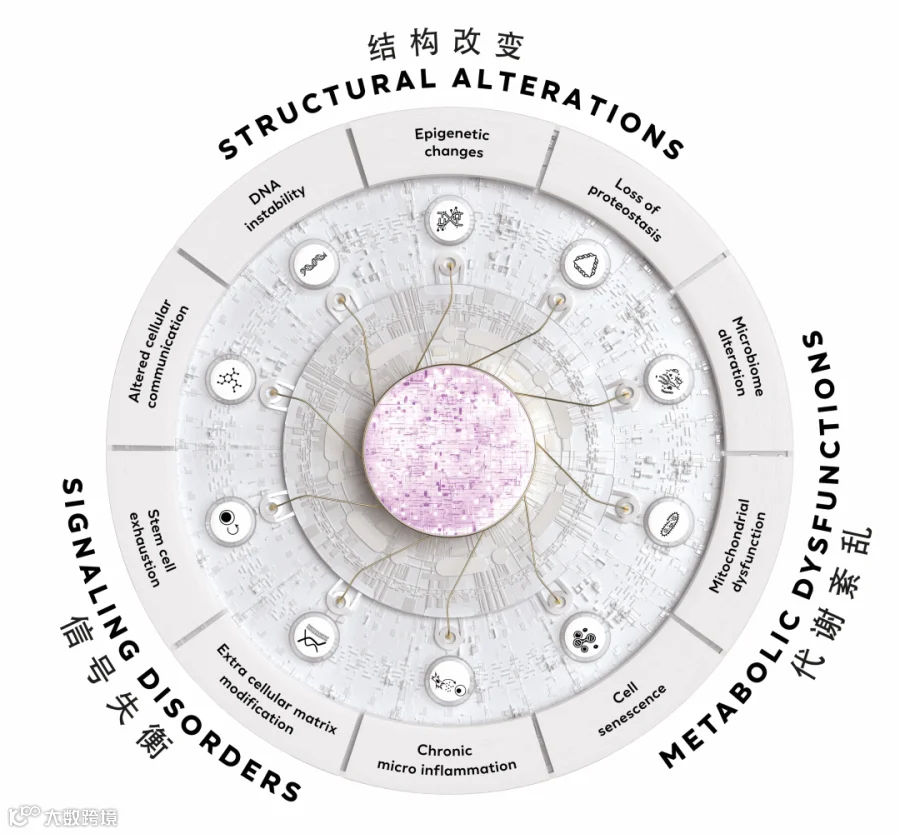
欧莱雅发布“新龄美”(The Beauty of Longevity)战略,推出整合九大肌肤衰老标志的“美妆长寿之轮”,并联手瑞士 Timeline 公司将线粒体纯化成分 Mitopure 应用于长寿科学系列。雅诗兰黛则深耕 SIRT 长寿蛋白家族十七年,于 2026 年 IMCAS 世界大会发布了其与线粒体动态协同作用的最新成果。
原料端的变革同样显著。PDRN(多聚脱氧核糖核苷酸)从医美注射领域下沉至日常护肤,2026 年上半年以"DNA 钠”备案的新品达 931 个;重组胶原蛋白从填充剂走向妆字号;外泌体、海绵骨针递送及再生材料(PLLA/PCL)等技术接连爆发。
纵观行业动作,抗衰策略呈现三大转向:一是向细胞深处探索,聚焦线粒体、长寿蛋白与表观遗传;二是人群前置,25 岁即开启“预防性抗老”;三是场景外扩,从面部延伸至身体、颈部及头皮。相较于五年前的“抗皱”“淡纹”叙事,当下的抗衰逻辑已发生本质变化。
抗衰演进史:从成分堆砌到系统焕活
理解当前市场变局,需回溯抗衰赛道的三代演进历程:
抗衰 1.0·成分时代
以单一活性物和高浓度为核心,营销主导。烟酰胺、视黄醇、“早 C 晚 A"是关键词。逻辑在于寻找“明星成分”并堆砌浓度,消费者关注成分名而非皮肤真实需求。
抗衰 2.0·循证时代
配方协同、人体功效实证与合规宣称成为主流。证据链、检测报告及临床测试取代了单纯的浓度数字。品牌开始解释“为何有效”,但本质仍是对抗已出现的衰老表征。
抗衰 3.0·系统化时代
靶点下沉至细胞与基因层面,强调人群前置(预防性抗老)与场景扩容(类医美居家化、全身化)。核心转变在于不再被动抚平皱纹,而是从细胞代谢、线粒体能量、DNA 稳态等底层机制入手,延长皮肤“健康寿命”。

春雷社制图
简言之,抗衰 1.0 是“表面涂抹”,2.0 是“数据举证”,3.0 则是“内在焕活”。科学锚点更底层、目标人群更前置、使用场景更外扩,这三条线的同步上移构成了抗衰 3.0,也成为未来十年最具价值的产品切入点。
市场格局:谁在主导下一个十年?
从数据维度审视,2026 年的增长引擎已从传统“抗老”切换至“皮肤长寿”。
在医美侧,抗衰类项目占据绝对核心。2024 年重医美抗衰市场规模约 540 亿元,同比增长 18%,预计 2026 年突破 800 亿元。抗衰需求在医美消费中占比高达 84%,光电、注射填充及皮肤管理三大类目贡献了超 80% 的增长份额。
春雷社制图
护肤侧增长同样迅猛。2024 年国内再生材料市场规模约 55 亿元,2026 年预计突破 180 亿元,近五年复合增速超 54%。重组胶原蛋白成为“抗衰 + 修复 + 填充”的交汇点,2026 年注射赛道规模预计破 110 亿元,国产化率超 70%。

春雷社制图
消费人群画像出现关键年轻化偏移。在“预防性抗老”叙事下,25-35 岁人群提前入场。青眼情报数据显示,抗皱、抗氧化、提拉紧致等功效声量显著上升,消费者诉求从“淡纹紧致”转向“长期稳定、活力与恢复力”。
品牌格局分化明显:头部外资集团凭借长寿科学基础研发布局高端,掌握“科学叙事”话语权;国货品牌依托重组胶原蛋白、再生材料等技术突破,在功效数据与性价比上构建优势,形成“外资讲细胞科学、国货讲功效实证”的双轨格局。
主流产品方向:三大切口与领跑者
梳理市场代表产品,抗衰 3.0 已形成三个主流发展方向:
细胞级抗衰:靶点从“胶原”下沉至“细胞”
这是抗衰 3.0 的核心转向。逻辑从刺激成纤维细胞生产胶原,转变为通过线粒体能量、DNA 修复、长寿蛋白激活等机制,让细胞自我恢复年轻态。
欧莱雅最为激进,其“美妆长寿之轮”整合学术界 14 大人类衰老标志,提出 9 大肌肤衰老标志,并首创长寿 AI 云分析超 267 个生物标志物。兰蔻推出肌肤解码仪检测蛋白生物标志物,并引入 Timeline 的 Mitopure 成分。雅诗兰黛基于 17 年 SIRT 研究,证明其独有成分“色提因”能对抗 SIRT 活性下降,应用于白金级及黑钻系列。资生堂则以 Longevity Complex 技术将长寿科学纳入高端线。
该方向科学门槛极高,本质是基础科研能力的比拼。唯有将前沿概念转化为可感知、可验证的产品,方能建立壁垒。
预防性抗老:人群从“熟龄”前置至“初老”
相较于细胞级抗衰的“往深做”,预防性抗老则是“往前做”,将起点从 35 岁提前至 25 岁。《Cell》杂志研究指出,30 岁后线粒体活性明显下降,若在皱纹出现后再干预,部分损伤已不可逆。预防性抗老旨在通过抗氧化、屏障维护及细胞能量支持,延缓衰老进程启动。

图片来源:Cell Research 研究报告
这一趋势催生了面向 25-35 岁人群的新产品定义,话术从“抗皱紧致”转向“抗初老、维稳、预防光老化”。英敏特数据显示,58% 的女性希望通过护理产品保持皮肤健康,消费观念正从“解决问题”转向“状态管理”。
类医美居家化:场景从“院线”扩容至“居家”
抗衰 3.0 的第三大切口是将医美机构的专业干预“降维”为居家日常产品。PDRN 是典型代表,2026 年上半年以"DNA 钠”备案的新品达 931 个。倩碧全球首发搭载重组 PDRN 的 CX 肌源深修水光系列,主打“居家水光”;欧莱雅、绽媄娅等品牌亦持续加码。
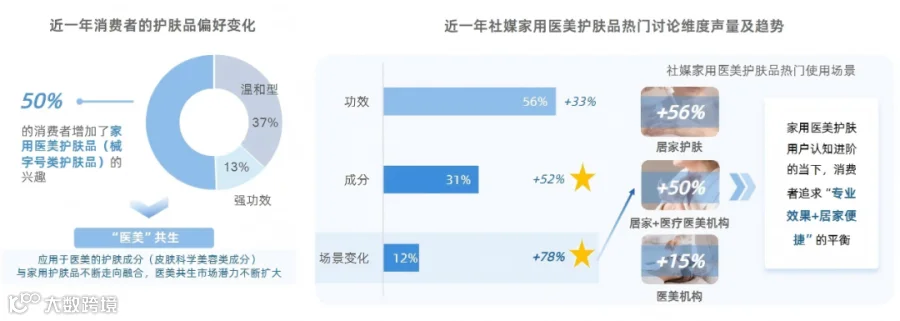
调研显示,50% 的消费者增加了家用医美护肤品使用,居家场景占比达 56%。消费者追求的是“专业级功效”与“居家便捷性”的结合。该方向增长斜率陡峭,但需避免“降维”不彻底,真正将医美级技术转化为居家可用、可验证的产品形态至关重要。
图片来源:CBNData 行业研究报告
趋势预测:2026 年抗衰赛道五大走向
展望 2026 年及未来,抗衰 3.0 赛道将呈现以下五大趋势:
趋势一:底层逻辑切换,从“抗老”迈向“皮肤长寿”
传统抗衰是“亡羊补牢”,皮肤长寿则是“未雨绸缪”。消费者不再仅关注皱纹淡化,更看重皮肤的长期稳定性、活力与恢复力。头部品牌已完成叙事切换,这一趋势将在两年内传导至全行业。
趋势二:线粒体成为“军备竞赛”主战场
线粒体作为细胞“能量工厂”,其活性在 30 岁后显著下降。欧莱雅押注 Mitopure、雅诗兰黛研究 SIRT 与线粒体协同,表明线粒体靶向护肤已成为细胞级抗衰最清晰且具科学共识的切入点。
趋势三:预防性抗老加速,人群前置成新增量
随着 25-35 岁人群为“抗初老”买单,市场天花板被显著抬高。能用更年轻、轻负担的产品定义承接该人群的品牌,将获得结构性增长机会。
趋势四:类医美居家化与全身抗衰,场景持续扩容
PDRN 备案新品激增及家用美容仪渗透率提升,指向专业抗衰正从院线走向居家,从面部延伸至全身。场景扩容带来的增量空间可能超越面部主赛道。
趋势五:口服抗衰崛起,“以内养外”成第二战场
口服美容将抗衰战场从表皮延伸至体内。2025 年中国口服美容市场规模约 255.7 亿元,其中口服抗衰占比 41.39%,渗透率达 52%。胶原蛋白认知率稳居榜首,NMN、麦角硫因、PQQ、辅酶 Q10 等细胞级原料加速走热。巨头集体跨界押注,18-35 岁人群成为消费主力。“口服 + 运动 + 生活方式调整”的组合正成为新一代消费者的抗衰基本功,为品牌开辟第二增长曲线。
抗衰千亿赛道既是商业的胜利,也是科学的回归。尽管主赛道拥挤,但细胞级、预防性、居家化的机会依然存在。唯有精准回应市场需求、提供从面部延伸至全身综合方案的品牌,方能在下一个十年站稳脚跟。