


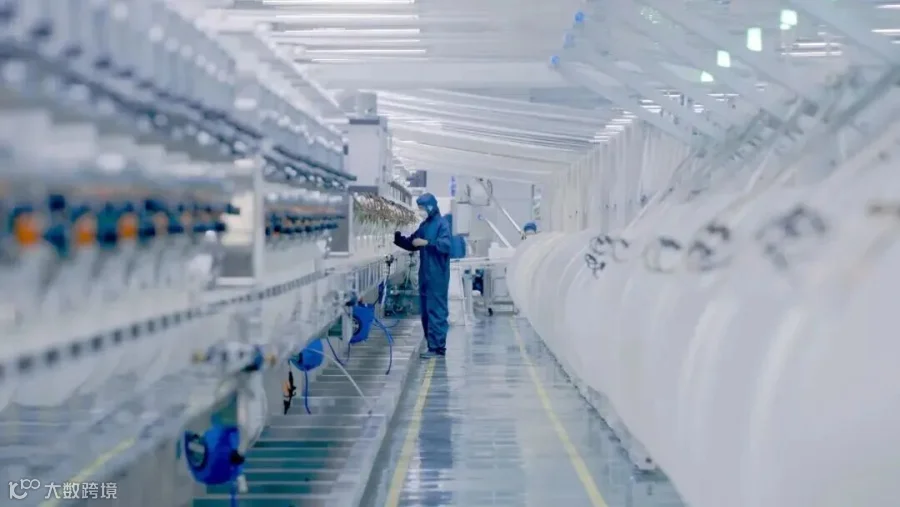
9 月 11 日,德佑江苏生产基地正式投产。该基地规划两大生产车间、20 条生产线,预计年产值达 20 亿元。
随着卫品行业竞争加剧,头部品牌的角逐焦点已从前端营销彻底转向供应链腹地。
必然之举:布局全国产能棋盘
据品牌数据,过去五年德佑湿厕纸累计销量突破 10 亿包,稳居国内头部,是品类教育的最大受益者。
此次新建的逸祥卫生科技(江苏)有限公司位于扬州宝应经济开发区,是德佑母公司逸祥股份布局长三角、辐射全国的核心基地。这也是继河南新密总部、重庆西部智造基地后,德佑在全国产能布局上的关键落子。
重金建厂背后,直指湿厕纸币品的物流与成本痛点。单一工厂模式难以承受全国市场的成本压力及大促订单波动,多区域分布式产能本质上是将仓库建在消费者家门口,实现“利润一半在车间,一半在路上”的成本优化。
此外,宝应本地快速聚集了包装盖、内膜、热熔胶等配套企业,形成小产业链集群,进一步压缩采购成本。德佑基地采用柔性产线,除湿厕纸外,还覆盖婴童湿巾、柔纸巾、棉柔巾、隔尿垫等多个细分品类,可灵活切换产能以应对市场变化。
 大盘看似饱和 细分还有机会
市场洞察:下沉市场与体验红利
面对市场饱和的质疑,答案在于结构性的机会:大盘饱和但细分不饱和,一线饱和但下沉不饱和。
当前一二线城市湿厕纸渗透率较高,进入存量博弈;而广袤的县域及乡镇市场渗透率仍处于低位。湿厕纸作为典型的“体验不可逆”品类,用户一旦养成习惯便具有极高的复购率和生命周期。
德佑此次扩产旨在通过多基地降本,为产品下沉低线市场提供价格空间,推动湿厕纸从“升级消费品”转变为普通家庭常备消耗品。
 卫品之战 终局是供应链之战
行业趋势:供应链军备竞赛
不止德佑,今年以来多家卫品头部企业加速扩产:
- 9 月 8 日,Babycare 亚洲透明工厂·湖州纸尿裤工厂投产,布设 550 多项质控节点,融合 AI 算法深耕智能化生产壁垒。
- 8 月底,恒安集团总投资 10 亿的芜湖生产基地三期扩建落地,聚焦高端生活用纸。
头部玩家放弃浅层营销内卷,转向供应链军备竞赛。行业真相清晰:传统低端产能过剩,而高端化、功能性细分赛道仍处增长期。
行业马太效应加剧,资源向供应链强、品控稳的头部集中,中小工厂加速出清。卫品供应链之争已进入深水区,扩产不仅是赌未来增长,更是头部企业在洗牌期构建护城河的必然选择。

