



核心观点
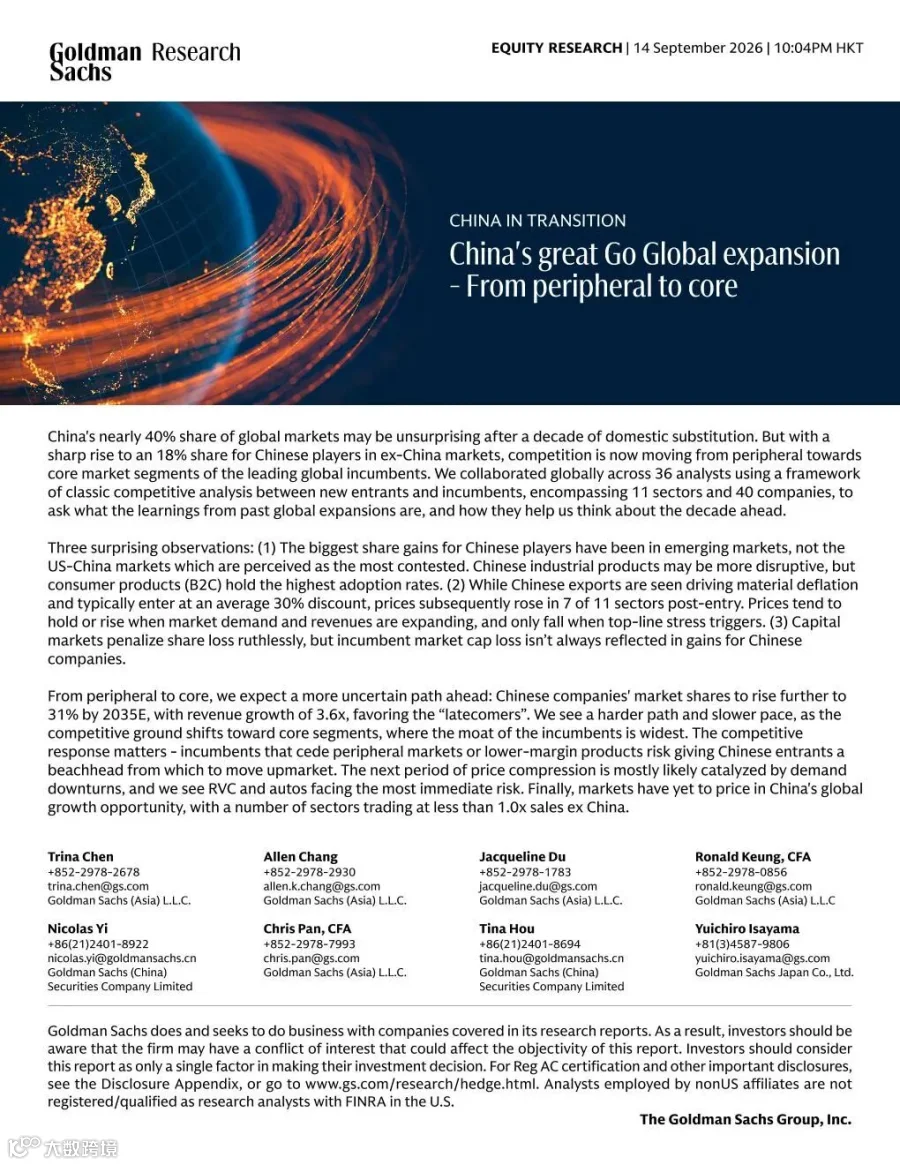
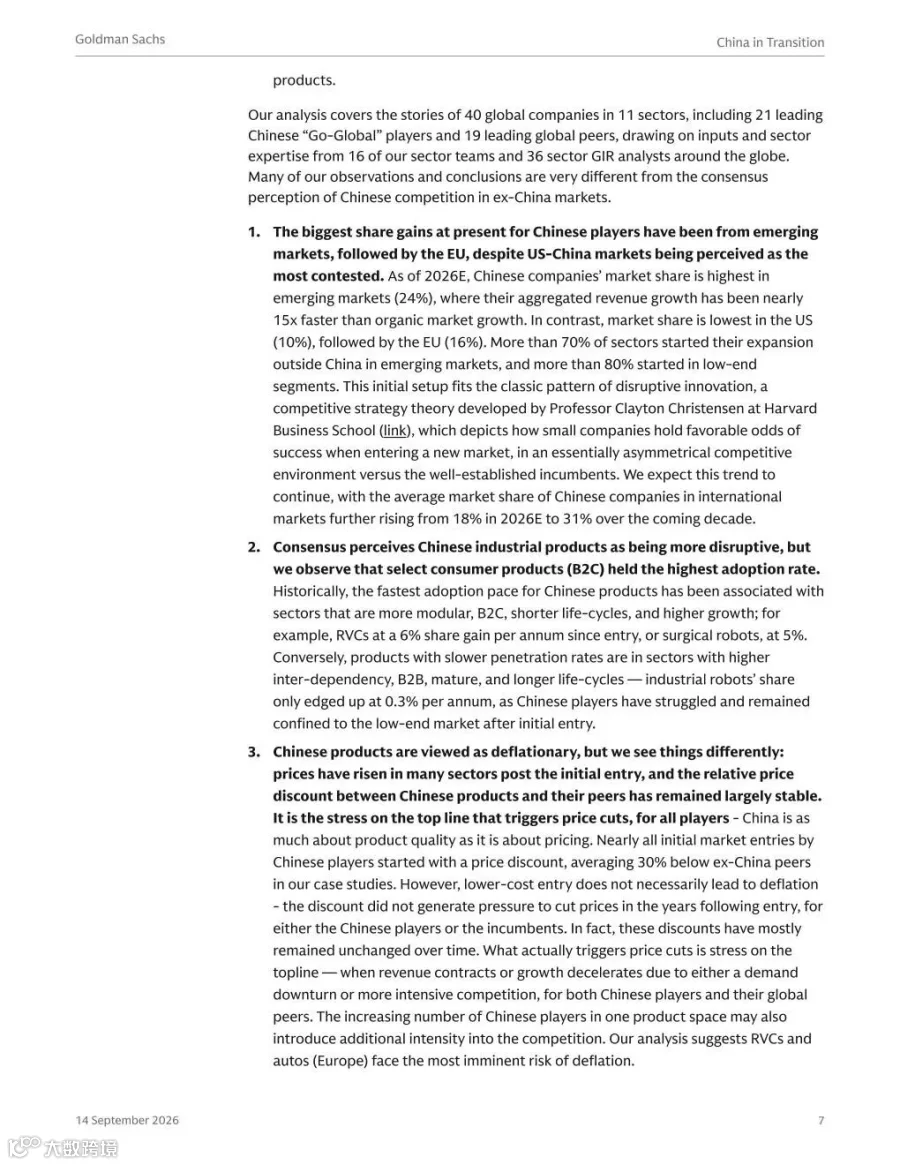
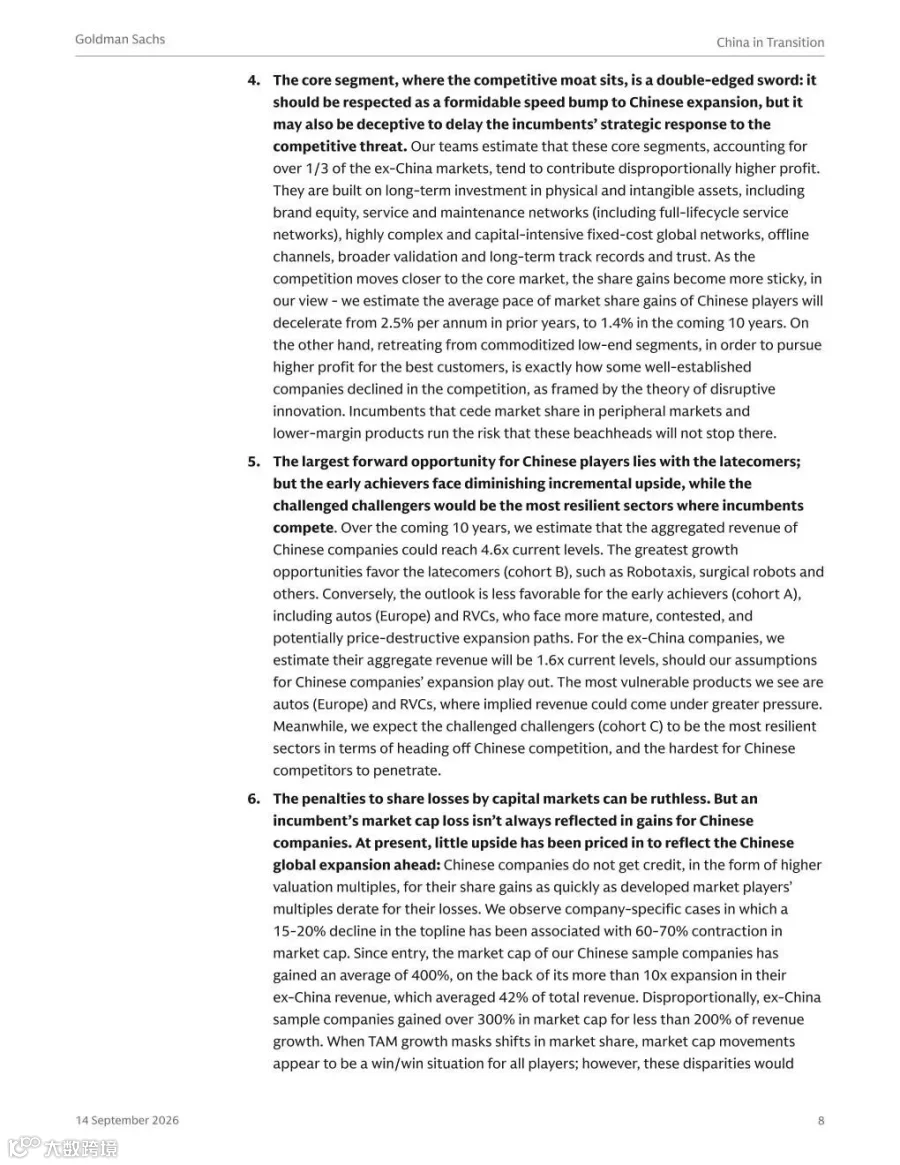
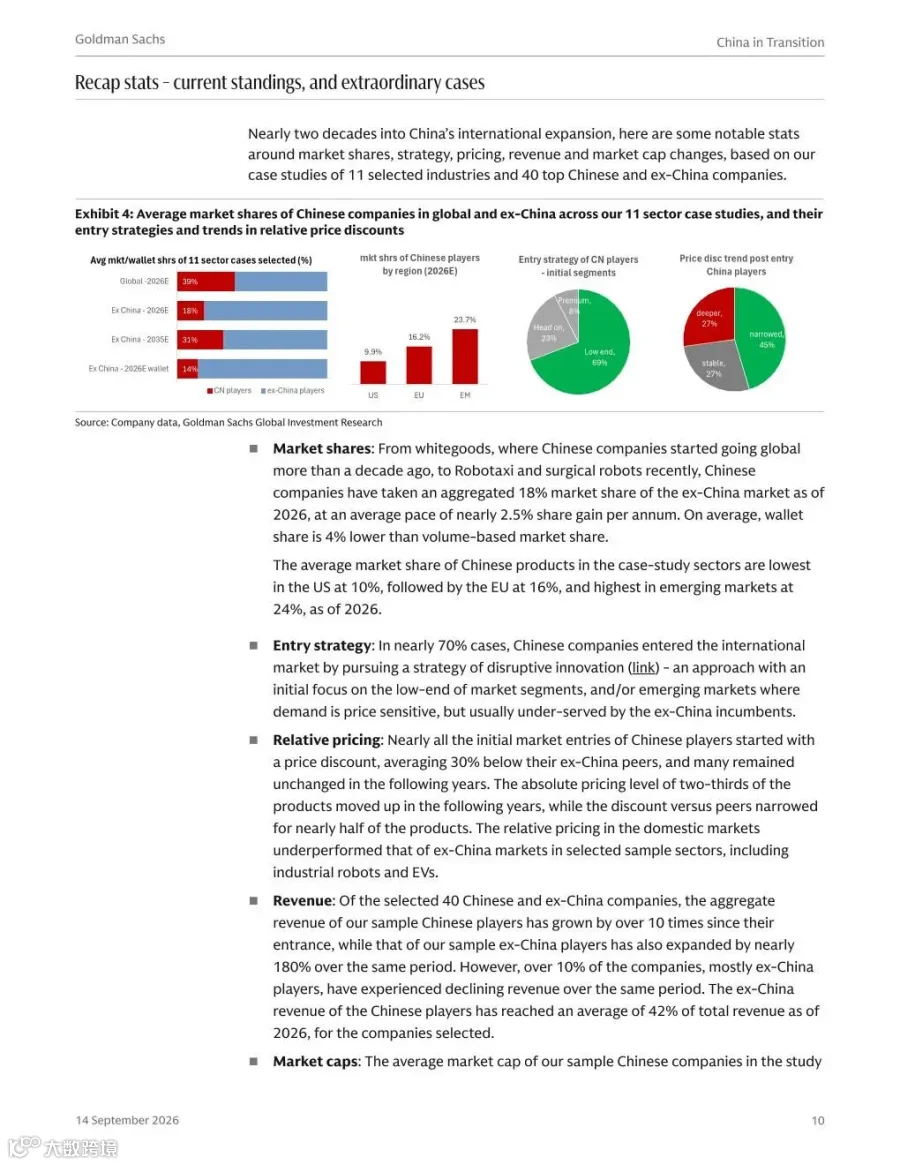
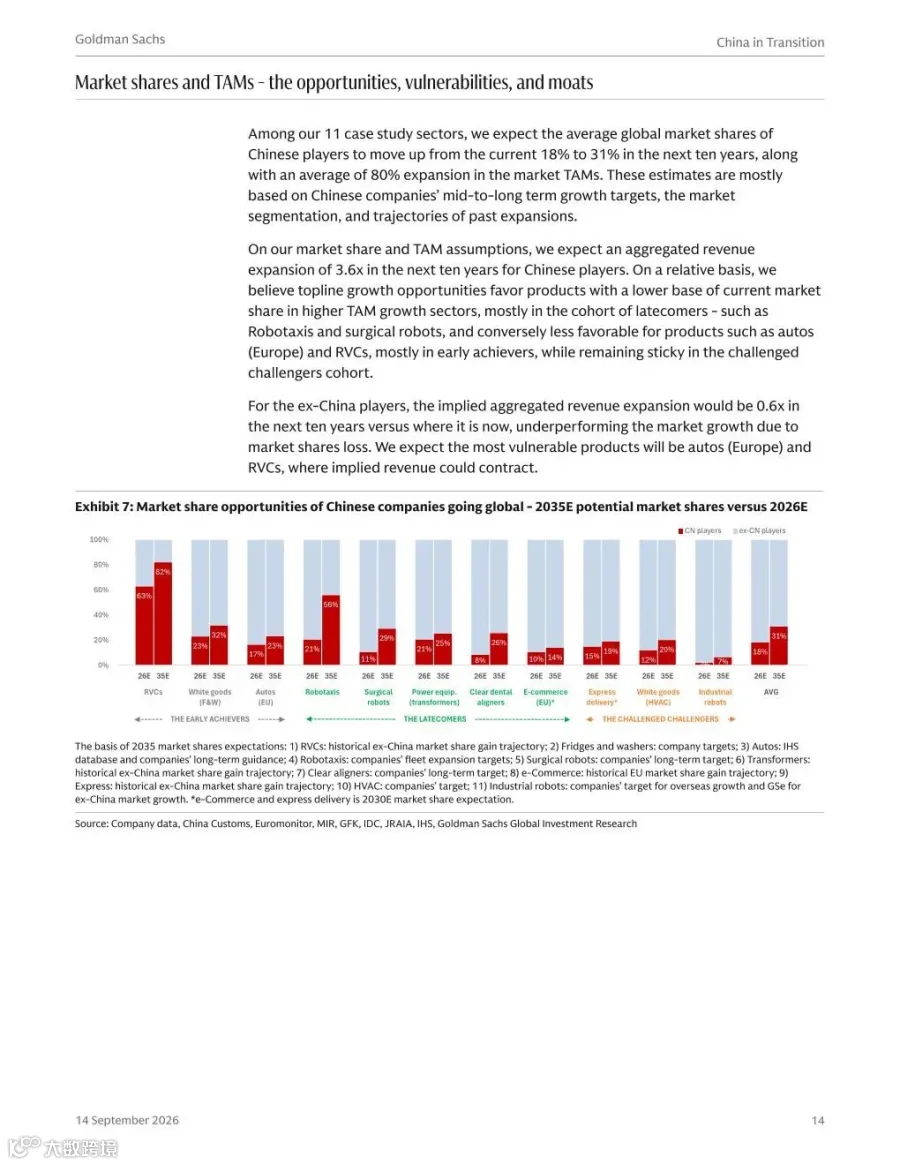
高盛最新研究报告聚焦中国企业出海扩张趋势。数据显示,中国企业在海外(非中国)市场的份额已达 18%,预计至 2035 年将提升至 31%,营收规模有望增长至当前的 3.6 倍。竞争格局正从边缘赛道向海外巨头的核心细分领域渗透。
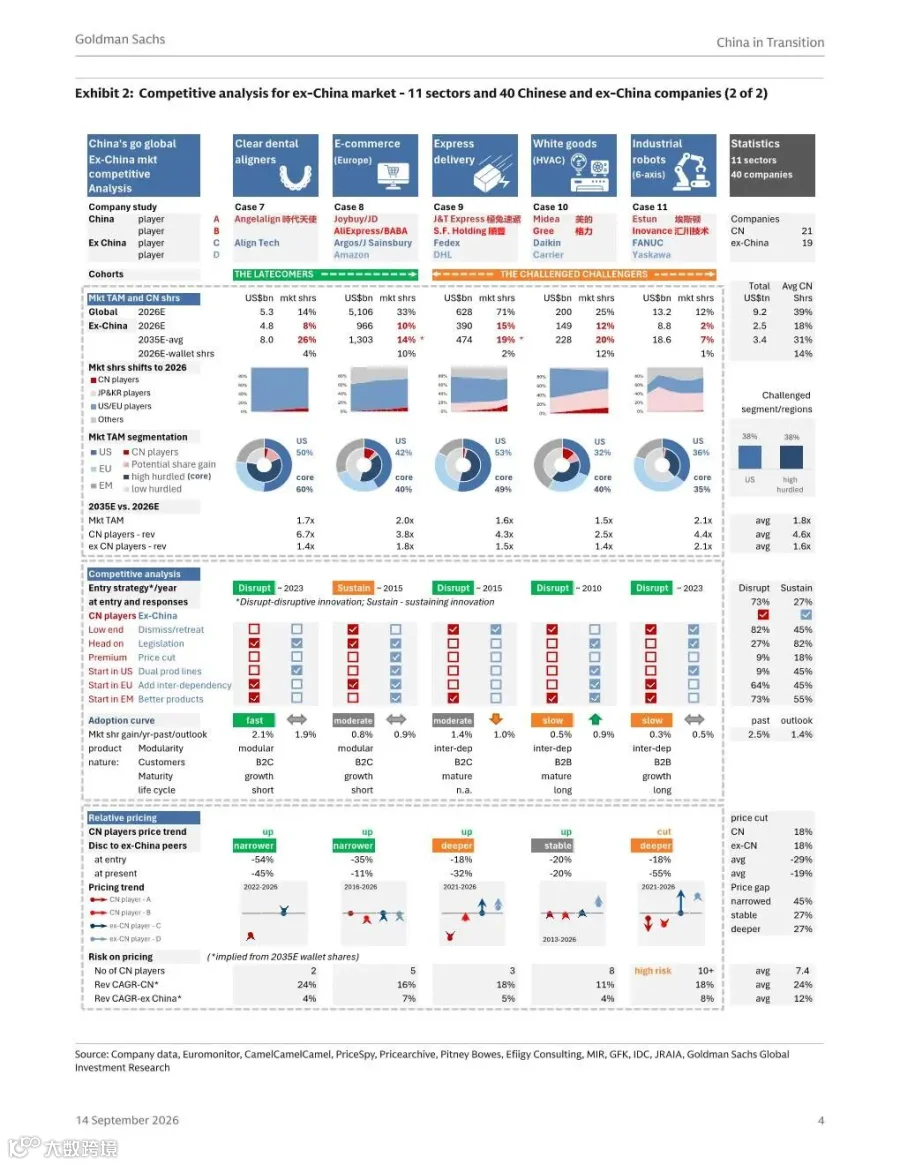
报告提出三项关键洞察:首先,份额提升主要源于新兴市场,而非美中主流市场;B2C 消费品的接受度普遍高于工业品。其次,中国出海产品初始定价平均存在约 30% 的折价,但在 11 个研究行业中有 7 个后续实现价格上行,价格下行多由营收承压触发。最后,资本市场对份额流失惩罚严厉,但海外巨头市值缩水并不直接等同于中国企业市值上涨。
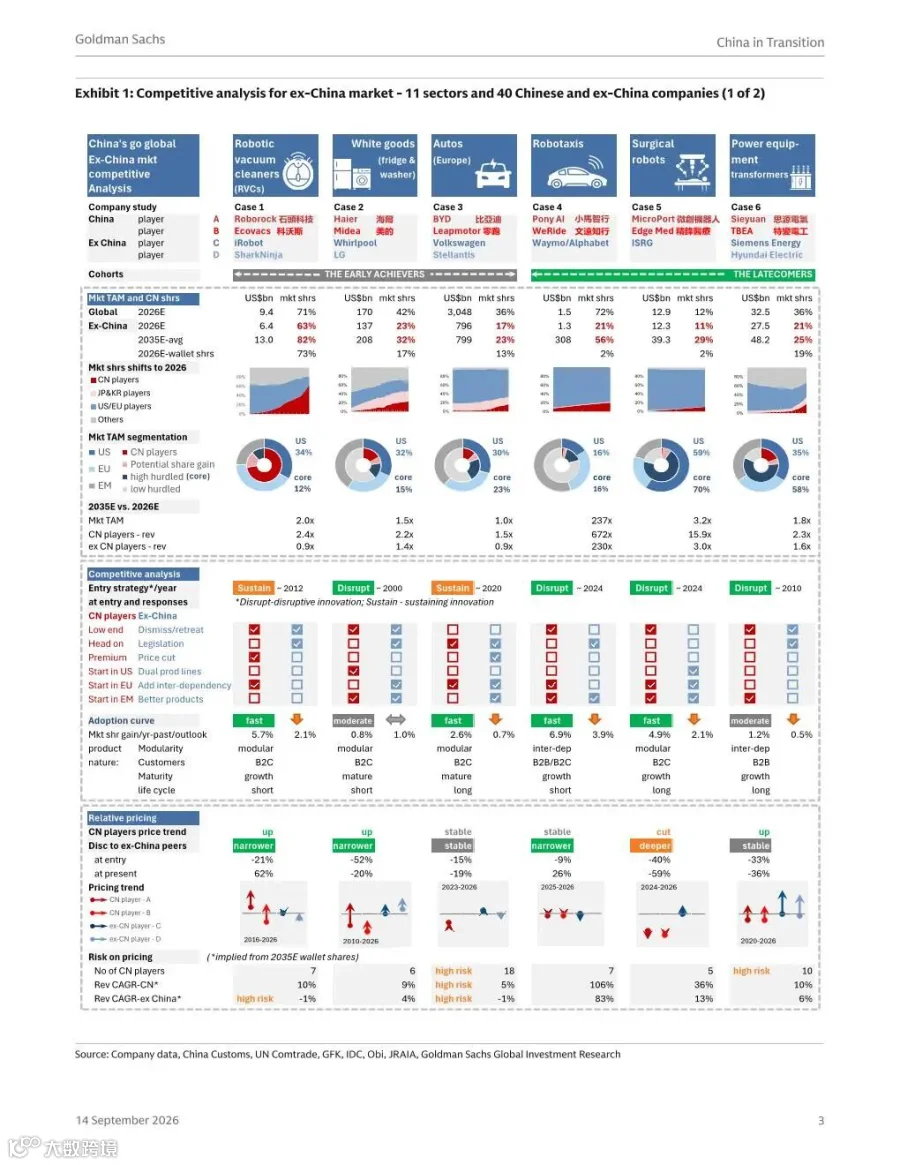
基于颠覆性创新理论,超七成行业选择从新兴市场或低端赛道切入。面对竞争,海外巨头采取立法限制、产品迭代及双线布局等策略,其中产品升级效果显著。随着竞争深入核心市场(占海外市场规模约 38% 且利润丰厚),中国企业份额年均增速预计将从 2.5% 放缓至 1.4%。若海外巨头主动放弃边缘市场,将为中国企业提供向上突破的契机。
价格层面分析显示,中国产品并非天然导致通缩,仅在需求下行时才会触发价格压缩。目前,扫地机器人与欧洲汽车板块面临较高的通缩风险。
行业分类与图表详解
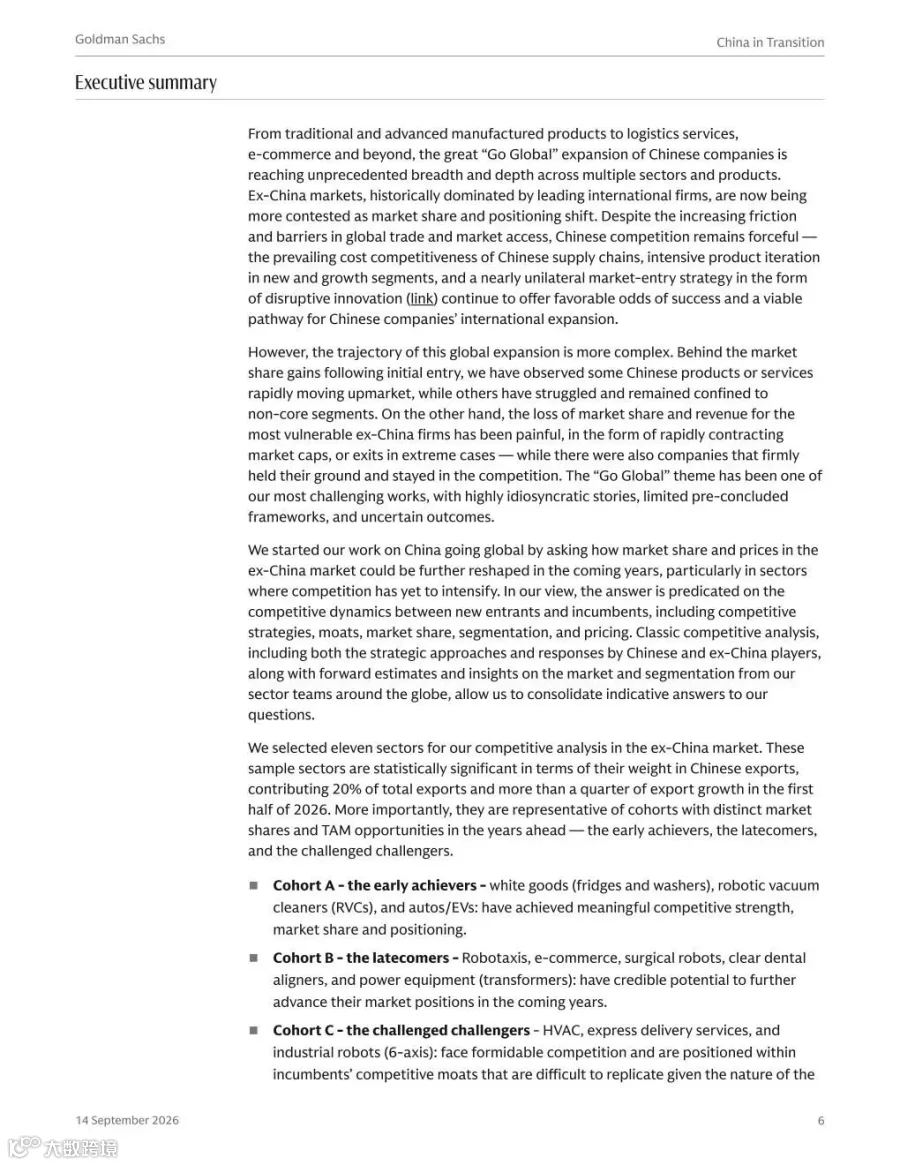
报告将 11 个重点研究行业划分为三类:
1. 早期成功者:包括扫地机器人、白色家电、欧洲汽车等;
2. 后起追赶者:涵盖自动驾驶出租车、手术机器人等高技术壁垒领域;
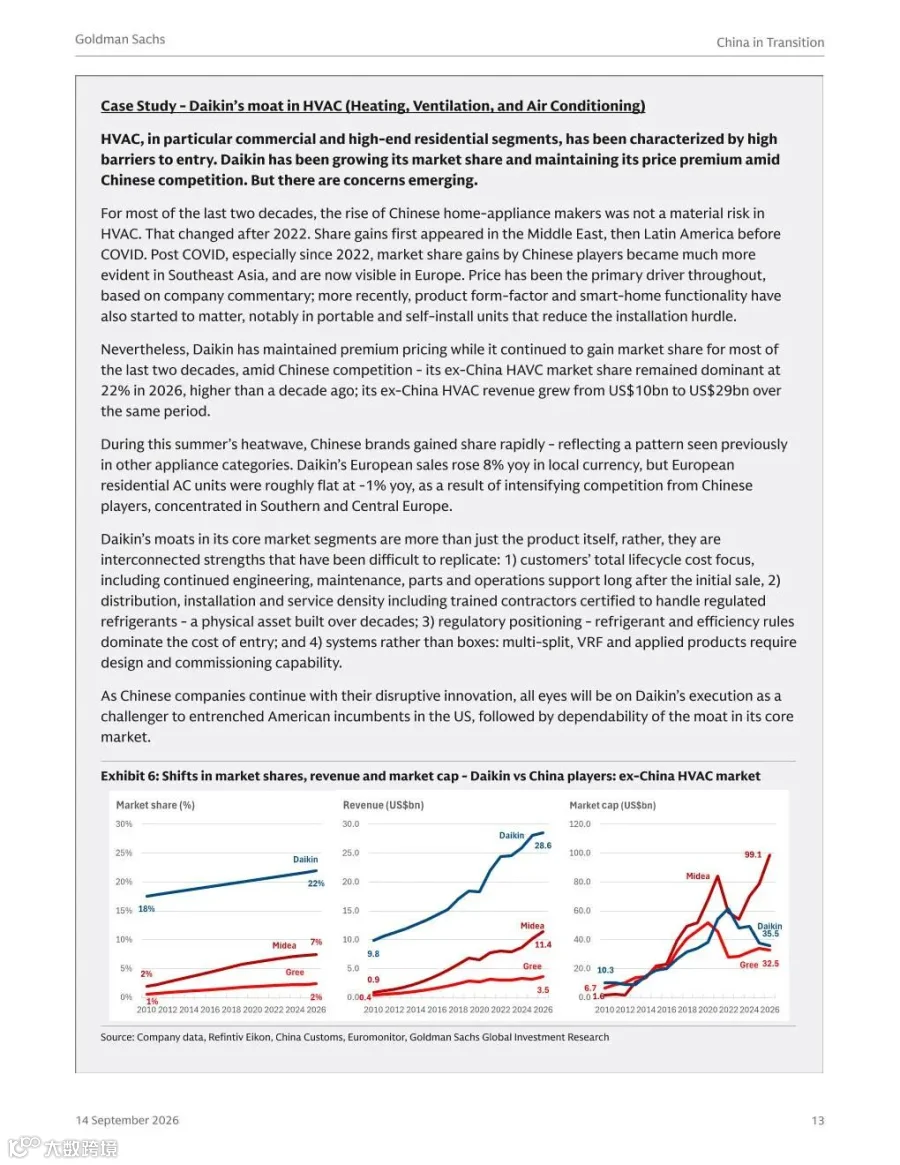
3. 挑战艰难型:包含工业机器人、HVAC(暖通空调)等,此类领域海外企业护城河深厚,突破难度较大。



申明:报告旨在分享,版权归原作者所有。