


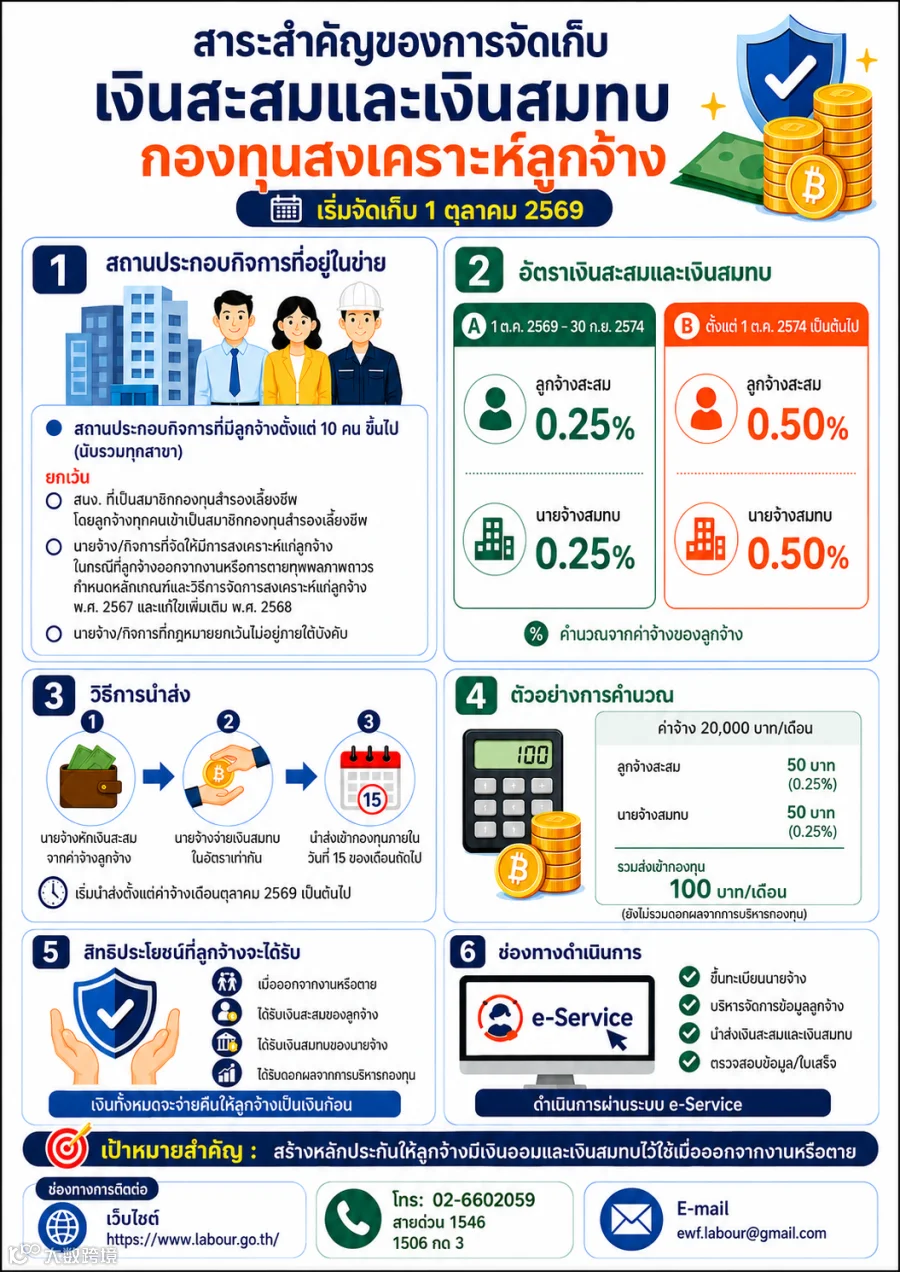
泰国《劳动保护法》新规明确:雇员福利基金(Employee Welfare Fund)将于 2026 年 10 月 1 日正式实施。凡员工人数达 10 人及以上且未设立公积金(Provident Fund)的企业,必须完成注册并按月缴纳。费率为员工与雇主各承担工资的 0.25%,首期缴款截止日为 2026 年 11 月 15 日。
一、适用对象与豁免规则
该基金适用于员工总数在 10 人及以上,且未建立公积金或同等福利制度的企业。
需特别注意,豁免权是基于“单个员工”认定的,而非企业整体。若企业已设立公积金,仅覆盖范围内的员工可豁免;未被公积金覆盖的试用期员工、日薪工、定期合同工及外籍员工等,仍须纳入雇员福利基金的缴纳范围。企业务必逐一核对人员覆盖情况,避免合规缺口。
二、费率标准与缴纳期限
|
|
|
|
|
|
|
|
|
|
|
|
计算基数为法律定义的“工资”(ค่าจ้าง),目前无上下限限制。雇主须在次月 15 日前完成上缴,即首个缴费窗口为 2026 年 11 月 15 日。
三、核心风险:计算基数界定
基金计算基数并非仅限“基本工资”。法律规定基数包含正常工作时间内完成工作成果所对应的报酬。佣金、津贴、补贴、奖金及加班费等项目是否计入,需依据其性质与实际支付方式进行专业判定。Payroll 基数核算错误不仅导致缴费金额偏差,更可能在后续稽查中引发法律争议。
四、违规后果与处罚机制
对于未缴、少缴或逾期缴纳的情况,雇主需就欠缴金额每月支付 5% 的滞纳金,罚金随拖欠时间逐月累积。
此外,若未按规定提交或更新雇员名单、填报虚假信息,依据《劳动保护法》,责任人最高可面临 6 个月监禁、10,000 泰铢罚款或两者并罚。泰国政府已确立包括资产扣押、查封及公开拍卖在内的强制执行程序。
五、企业合规行动指南
距政策生效仅剩不到两周,建议企业在 9 月底前完成以下五项关键工作:
核实员工规模:确认当前在职人数是否达到 10 人阈值,并评估近期招聘计划。
审查公积金覆盖:逐一排查现有公积金制度是否覆盖全员,重点关注试用期及外籍员工等易漏群体。
重构工资基数:梳理薪酬结构,明确基本工资、津贴、奖金及加班费中哪些属于法定“工资”范畴,精准锁定计算基数。
升级 Payroll 系统:在薪资系统中增设独立科目,分别记录员工扣款(0.25%)与雇主配款(0.25%),严禁混淆。
准备申报材料:通过劳动福利及保护部门 e-Service 系统完成注册,备妥员工名单、薪资数据及异动记录。
常见问题解答(FAQ)
(一)适用范围
Q1:公司员工不足 10 人是否需要缴纳?
不需要。该基金强制适用于员工数 10 人及以上的企业。但需注意人数是动态指标,若 10 月 1 日后人数增至 10 人,应从达标当月或次月起履行义务。建议提前预备,一旦达标立即启动注册。
Q2:已有公积金制度,是否全公司豁免?
否。豁免针对具体员工。若公积金未覆盖某位员工(如试用期、外籍、日薪或合同工),该员工仍需缴纳雇员福利基金。企业需确保每位员工均有对应保障覆盖。
Q3:哪些人群最容易被遗漏?
四类高风险人群:试用期员工、外籍员工、日薪/临时工、定期合同工。若上述人员未纳入公积金,必须缴纳本基金。
Q4:外籍员工是否在征收范围内?
是。该基金无外籍豁免条款。只要外籍员工未被公积金覆盖且企业总人数达标,即须缴纳。
(二)费用计算
Q5:0.25% 如何计算?
以月薪 30,000 泰铢为例(仅含基本工资),员工扣缴 75 泰铢,雇主匹配 75 泰铢,合计 150 泰铢。若月薪 50,000 泰铢,则双方各缴 125 泰铢。目前无缴费上限。
Q6:计算基数包含加班费和奖金吗?
法律定义的“工资”指正常工作时间内的报酬。通常而言:
基本工资:计入
固定岗位津贴:视同正常工作时间报酬,可能计入
加班费:通常不计入(非正常工作时间)
绩效奖金:通常不计入(非固定工资)
佣金:视性质而定,若属正常工作回报则可能计入
鉴于判定复杂,建议由专业顾问或 Payroll 团队逐项审核。
Q7:员工部分如何扣除?
雇主须从员工月薪中代扣 0.25%,并与雇主承担的 0.25% 一并于次月 15 日前上缴,不得仅缴纳雇主部分。
(三)时间与操作
Q8:首次缴款时间?
计费周期自 2026 年 10 月 1 日起,首期款项须在 2026 年 11 月 15 日前完成缴纳。
Q9:注册与申报渠道?
通过泰国劳动福利及保护部门 e-Service 系统进行。需准备公司注册信息、全员名单、薪资明细及入职离职记录。
Q10:月中离职或新入职如何处理?
原则上按当月实际在职天数及实发工资计算。建议在 Payroll 系统中按实际工资计提 0.25%,离职员工按比例折算。
(四)公积金与豁免
Q11:公积金覆盖不全如何应对?
企业有两种选择:一是将未覆盖员工纳入公积金体系以获豁免;二是维持现状,仅为这部分员工缴纳雇员福利基金。决策时需对比成本(公积金通常为 3%-5%,本基金为 0.5%)及管理便利性。
Q12:豁免是否需要申请?
通常在注册 e-Service 系统时上传公积金缴存证明即可实现豁免。建议妥善保留相关缴费记录以备核查。
(五)违规责任
Q13:滞纳金如何计算?
欠缴金额每月加收 5% 滞纳金。例如欠款 1,000 泰铢逾期 3 个月,罚金为 1,000×5%×3=150 泰铢。
Q14:除滞纳金外还有哪些处罚?
涉及虚假申报或未更新名单者,最高可处 6 个月监禁或 10,000 泰铢罚款。政府有权采取资产查封、拍卖等强制措施追缴欠款。
Q15:能否拖延至被稽查再处理?
极不推荐。政策 10 月 1 日生效,拖延将导致滞纳金累积,并可能影响企业信用及签证办理。建议 9 月底前完成合规部署。
(六)无实体运营情况
Q16:无泰国实体但有派驻员工,是否需缴纳?
若员工在泰工作且包含本地员工在内的总数达 10 人,理论上需缴纳。若无当地实体,通常需通过名义雇主(EOR)模式合规用工,由 EOR 作为法律主体履行缴费义务。若无 EOR 也无实体直接用工,存在较高法律风险,建议尽快整改。