


行业深度报道
字数:约 4500 字 | 阅读时间:约 12 分钟
核心要点速读
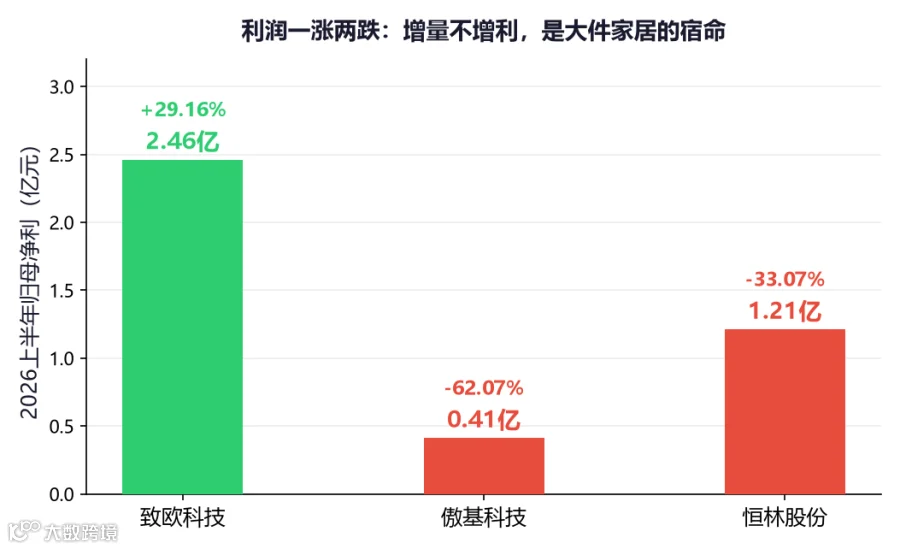
- 业绩分化:致欧、傲基、恒林 2026 上半年营收均在 48-72 亿区间增长,但归母净利润呈现“一涨两跌”态势(致欧 +29%、傲基 -62%、恒林 -33%),集体陷入“增量不增利”困境。
- 五种模式:致欧转向 VC 轻资产模式;傲基坚持多品牌矩阵;恒林深耕“工厂 + 海外仓”重资产;乐歌依托独立站与海外仓双轮驱动;大健云仓聚焦 B2B 平台化运营。
- 重资产风险:恒林北美自有仓超 300 万平方英尺,乐歌海外仓收入虽涨但毛利低;利塔德曾因 3 亿库存积压亏损 1.08 亿,警示现金流断裂风险。
- 新增长点:Fanttik 凭借"TikTok 内容 + 独立站”闭环实现 6000 万美元 GMV;数据显示,配备 CLM 系统的独立站复购率可提升 12-18 个百分点。
- 范式转移:行业正从单纯代工赚差价,转向“品牌化 + 供应链全球化 + 物流轻量化 + 私域 content"的综合竞争。
几份中报,一道送命题
2026 年 8 月底,致欧、傲基、恒林三家头部企业的中报几乎同步披露。数据表面喜人:致欧营收 48.26 亿、傲基 72.21 亿、恒林 66.68 亿,全线飘红。然而深究利润端,致欧归母净利 2.46 亿逆势增长,傲基与恒林则分别大跌 62% 和 33%。若将乐歌与大健云仓纳入观察,这五家企业如同五面镜子,共同折射出大件家居出海的核心痛点——重资产路径下的“增量不增利”。
大件家居是跨境电商中资产最重的赛道。随着服装与 3C 品类红利见顶,家具成为新的增长极,但其盈利难度远超想象。
财务数据透视:
- 致欧科技:营收同比增长 19.32%,归母净利增长 29.16%,毛利率高达 35.63%。其凭借 SONGMICS 等自有品牌在欧洲市场构建了稳固的基本盘。
- 傲基科技:营收规模居首,同比增长 28.77%,但归母净利仅 0.41 亿,同比暴跌 62.07%,毛利率降至 26.1%。
- 恒林股份:营收增长 24.70%,归母净利下滑 33.07%,毛利率仅为 18.42%,净利率不足 2%。汇率波动虽有一定影响,但盈利质量薄弱是主因。
 致欧/傲基/恒林 2026H1 营收与归母对比:营收普涨,利润分化明显。(来源:各公司公开披露)
乐歌与大健云仓的数据同样印证了这一趋势。乐歌 2024 年归母净利骤降近 47%;大健云仓营收增速从 65% 放缓至 11%。这表明,在大件家居领域,单纯追求规模扩张已难以换取相应的利润增长。
横向对比五家代表企业(基于最新公开口径):
- 致欧科技:VC 轻模式叠加欧洲基本盘,毛利率维持高位。
- 傲基科技:多品牌家具电商策略,规模大但利润率承压。
- 恒林股份:“工厂 + 海外仓”重资产模式,抗风险能力受汇率与成本考验。
- 乐歌股份:独立站 FlexiSpot 驱动,海外仓业务拉高营收但稀释利润。
- 大健云仓:B2B 平台加自营混合模式,净利率保持在 10% 左右,但增速放缓。
 五家公司核心指标横向对比:毛利率落差显著。(来源:各公司公开披露)
几种活法,五种镜子
同为大件家居出海,五大样本选择了截然不同的生存路径。
致欧:以轻御重的 VC 模式
致欧最早依托亚马逊 B2C 起家,近年来大力转型亚马逊 VC(Vendor Central)模式,即由零售商转变为供应商,将货物批量供货给平台。此举虽降低了终端流量与售后成本,将重资产压力转移给平台,但也压缩了毛利空间。致欧通过在美国布局 6 座本地仓及巴西海外仓,结合自营与三方仓优化尾程运费,成功在保持 35% 以上毛利的同时实现利润正增长。然而,其库存增速仍快于销量增速,重资产的影子并未完全消散。
傲基:多品牌矩阵的规模之战
经历封号潮后,傲基剥离低毛利 3C 业务,聚焦家具家居与电动工具,构建了包括 ALLEWIE、IRONCK 在内的百余个品牌矩阵。其家具电商本体营收可观,但净利润下滑,毛利率从 34.5% 滑落至 30.8%。傲基高度依赖北美市场,其命运与日益微薄的利润率紧密绑定。
恒林:超级重资产的工厂模式
恒林从代工转向自主品牌(OBM),并构建了极重的供应链体系。其在越南布局产能以规避关税,并在北美拥有超 300 万平方英尺自有仓储,将配送时效压缩至 2-4 天。这种“越南生产 + 美国直发”模式虽提升了竞争力,但也导致毛利率低至 18.42%,且对汇率波动极为敏感,利润极易被汇兑损失吞噬。
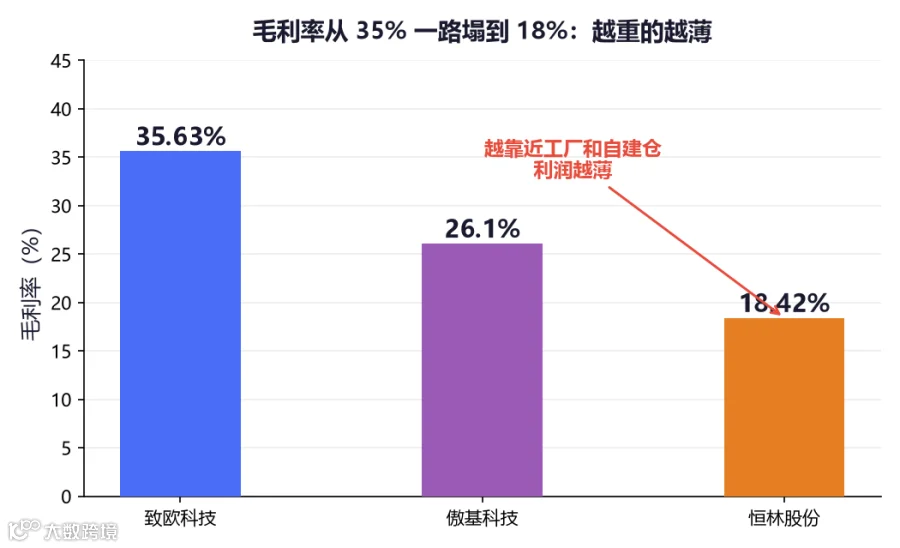 恒林 18.42% 的毛利率反映了重资产模式的利润底线。(来源:各公司公开披露)
乐歌与大健云仓:独立站与平台化的探索
乐歌凭借独立站 FlexiSpot 摆脱了对单一平台的依赖,但其海外仓业务虽带来营收暴涨,却因低毛利拖累了整体利润表现。大健云仓则选择了 B2B 平台加自营的混合路径,证明了不自建重资产也能在大件领域立足,但其高增长故事已随营收增速放缓而面临挑战。
供应链才是世界真正的版图。——帕拉格·康纳
五家企业的命运分野表明:最轻的致欧实现了盈利增长,走独立站的乐歌稳住了基本盘,而重资产属性最强的恒林与多品牌扩张的傲基,仍在利润泥潭中挣扎。
值得注意的是,致欧、傲基、恒林均在发力亚马逊 VC 模式。致欧 VC 收入占比已逼近 40%,成为第一增长引擎;恒林核心品牌在美区 VC 占比更是高达 95%。VC 模式虽能降低佣金与库存风险,但其长账期与复杂的采购流程也对卖家的资金与管理能力提出了更高要求。
废墟之上,被库存吞掉的人
大件家居赛道的残酷性,在利塔德的案例中体现得淋漓尽致。这家曾年入十亿的企业,因误判形势备货 3 亿,最终导致库存积压一年半,巨额仓储费与资金占用使其亏损 1.08 亿。尽管后来通过调整重回盈利,但这笔昂贵的“学费”揭示了行业的生死红线。
据行业报告显示,2025 年中国跨境电商家具行业库存规模有望突破 500 亿。许多中小卖家因物流延误、市场需求退潮或产品标准变更,面临货物滞销甚至弃货的困境。大件商品的海运周期长、仓储费高昂、逆向物流成本巨大,任何环节 misjudgment 都可能导致现金流断裂。
 海外仓货架上的库存:大件家居最贵的不是货,是压货的现金流。(来源:公开披露)
中小卖家的困境更为具体:为备战黑五提前备货却遭遇港口拥堵,错失销售窗口;或因电压标准更新导致产品无法销售;亦或是在包装细节上疏忽导致高额退运费用。这些案例共同指向一个结论:沿用做小件商品的“快进快出”思维运作大件业务,无异于自杀。
居安思危,思则有备,有备无患。——左丘明
独立站与私域,优等生的阵地
在平台流量见顶的背景下,独立站与私域运营成为破局关键。傲基旗下的 Fanttik 与 AOSOM 提供了成功范本。
内容驱动与私域闭环
Fanttik 从创立之初便布局独立站与 TikTok 内容营销。通过在 TikTok 上发布场景化短视频积累私域流量,其在 TikTok Shop 上线初期便实现了爆发式增长,总销售额超 6000 万美元。AOSOM 独立站年 GMV 亦达到数亿美元量级,通过分层会员体系有效提升了复购率。
相比之下,致欧与恒林的独立站更多作为辅助渠道。这表明,独立站并非大件家居的必选项,而是具备品牌心智与内容运营能力的“优等生”的加分项。
 从种草到复购:独立站圈住流量,私域留住用户。(图源:公开素材)
复购率与 CLM 系统
数据显示,行业独立站平均复购率约为 30%,而配备完整客户生命周期管理(CLM)系统的品牌,复购率可再提升 12-18 个百分点。对于客单价高、决策周期长的大件家居而言,构建私域体系、沉淀用户资产是降低获客成本、提升长期利润的关键。
内容营销的新机遇
Fanttik 的成功证明,只要场景切入精准,大件商品同样适合内容种草。尽管 2026 年上半年 TikTok 与 Meta 的广告成本有所上升,但优质的内容营销依然是获取低成本流量的重要途径。对于工厂型卖家而言,借助专业服务商将产品故事转化为海外用户易懂的内容,是补齐短板的有效路径。
 集装箱与远洋航线:大件家居的货,需提前数月规划。(图源:公开素材)
范式变了,从代工出海到品牌加供应链
大件家居跨境正经历深刻的范式转移。旧有的“代工 + 铺货”模式因缺乏定价权与用户忠诚度,在关税壁垒与平台政策变动面前显得脆弱不堪。利塔德的起伏便是旧模式风险的缩影。
新范式则是“品牌 + 供应链”的深度整合:
- 供应链全球化:利用越南等海外产能对冲关税风险。
- 物流轻量化:新人起步应借力第三方海外仓,避免盲目自建重资产,待规模成型后再构筑护城河。
- 私域先行:在追求规模前,先通过系统工具沉淀用户资产,掌握复购主动权。
- 内容起量:优先利用 TikTok 等内容平台进行低成本获客,将流量导向独立站。
巨头们已通过资本与重资产筑起高墙,但这并不意味着新人毫无机会。在细分品类中深耕用户需求,建立品牌认知,依然能够跑赢单纯的流量博弈。大件家居并非不能做,而是不能再无脑压货、赌平台流量。从赚取微薄差价到赢得品牌溢价,从依赖算法分发到经营用户心智,这是所有从业者必须面对的终局考题。
新人入场前务必自问:是要做一个随时可能被库存吞没的铺货号,还是要打造一个被人记住的品牌?答案决定了未来的生存空间。
参考数据来源
- 致欧科技(301376.SZ)2026 年半年度报告
- 傲基科技(2519.HK)2026 中期业绩公告
- 恒林股份(603661.SH)2026 年半年度报告
- 乐歌股份(300729.SZ)2024 年年度报告及 2025 年数据公告
- 大健云仓(GCT)2025 财年年报
- 利塔德案例源自跨境眼 2024 年中公开采访及其他第三方行业报告