

近期多项个税及增值税新规密集发布,直接影响企业及个人的税务成本。本文梳理最新政策要点,涵盖主播提现纳税时点调整、增值税进项抵扣新规、外籍个人股息红利征税变化、个体户优惠延续及 2026 年免税情形与税率表。
本文重点:
• 个人提现新政:10 月 1 日起执行,纳税时点前移;
• 增值税利好:9 月 1 日起明确非应税交易进项抵扣规则;
• 免税优惠取消:9 月 1 日起外籍个人股息红利按 20% 征税;
• 个体户优惠:个税减半征收政策延续至 2027 年底;
• 实用工具:2026 年最新免税政策汇总及全税率表。

个人提现新政来啦,10 月 1 日起执行!
9 月 1 日,抖音发布《非对公合作主播计税时点变更通知》。依据要求,自10 月 1 日起,非对公合作主播个人所得税的纳税义务发生时间,将调整至收益到达主播账户且可自主提现时。

核心变化对比
• 旧规则:主播将收益留在直播账户,仅在点击“提现”时,平台才计算并扣缴个税。
• 新规则:直播收益进入可提现余额的瞬间,纳税义务即产生。平台将于余额入账次日自动计算并扣税,税后资金直接发放至主播账户。
关键影响:纳税义务发生时间大幅提前,从“提现时”前移至“到账可提现时”,即不提现也需交税。
政策背景与扩展
此次调整响应了国家税务总局 2025 年 6 月发布的公告要求。早在 2025 年 10 月 1 日,抖音已规定个人主播的直播及视频收入按“劳务报酬”累计预扣个税,适用 3%–45% 超额累进税率。该政策不仅影响抖音,所有互联网平台的内容创作者、自由职业者均受此规范。
公告明确:从业人员自互联网平台企业取得劳务报酬所得,平台企业需按照累计预扣法计算并预扣预缴税款。
计算公式
本期应预扣预缴税额=(累计收入 - 累计费用 - 累计免税收入 - 累计减除费用 - 累计依法确定的其他扣除)×预扣率 - 速算扣除数 - 累计减免税额 - 累计已预扣预缴税额
其中:累计费用按累计收入的 20% 计算;累计减除费用按照 5000 元/月乘以纳税人当年截至本月在本平台连续取得劳务报酬的月份数计算。

增值税利好新政,9 月 1 日起执行
8 月 27 日,财政部、税务总局发布《关于明确非应税交易等增值税有关事项的公告》,自 9 月 1 日起执行。该文件明确了非应税交易中进项税额的抵扣规则,解决了实务争议。

允许抵扣进项税额的情形
纳税人有下列情形的,不属于不得抵扣的非应税交易,对应进项税额可以按规定抵扣:
(一)作为被保险人获得保险赔付;
(二)接受货币性资产或者非货币性资产捐赠;
(三)因合同未履行且未发生应税交易而取得违约金等收入;
(四)无偿提供服务(不含无偿转让金融商品);
(五)转让因自身发生应税交易取得的与之相关的应收账款等债权(不含有价证券);
(六)按照有关政策规定取得,且与其销售货物、服务、无形资产、不动产的收入或者数量不直接挂钩的财政补贴。
不得抵扣进项税额的情形
纳税人有下列情形的,属于不得抵扣的非应税交易,对应进项税额不得从销项税额中抵扣:
(一)销售货物、服务、无形资产、不动产不属于增值税法第四条在境内发生应税交易所列情形的;
(二)有偿转让股权(不含有价证券);
(三)持有股权(不含有价证券)取得的股息红利和持有股份公司普通股(含有价证券)取得的股息红利;
(四)货物期货交易(不含实物交割环节)。
政策解读
新《增值税法》实施后,该文件通过“正负清单”形式,清晰界定了哪些非应税业务进项税可抵、哪些不可抵,有效解决了长期存在的实务争议,对企业而言是实打实的利好。

免税优惠取消!9 月 1 日起按 20% 税率交税
9 月 1 日,财政部、税务总局发布《关于外籍个人股息红利个人所得税政策有关事项的公告》,废止了延续三十余年的外籍个人股息红利免税政策。
政策核心内容
一、外籍个人从外商投资企业取得的股息红利所得,按照“利息、股息、红利所得”缴纳个人所得税,适用 20% 税率。
二、外商投资企业向外籍个人支付股息红利时,应当代扣代缴税款,并于支付所得的次月 15 日内申报纳税。若企业未扣缴,外籍个人需在次年 6 月 30 日前自行申报缴纳。
本公告自2026 年 9 月 1 日起执行。
政策解读
• 原财税字〔1994〕20 号文件规定的免税条款被废止,实现了境内外个人在股息红利个人所得税征管规则上的统一。
• 自 2026 年 9 月 1 日起,外籍个人从外商投资企业取得的股息红利所得,不再享受免税,一律按 20% 税率计征个税。

个体户个税减半征收!优惠延续至 2027 年
为支持个体户发展,国家明确个体户个人所得税减半征收政策延续执行。

一、享受主体
所有个体工商户,包括小餐馆、网店、理发店等各类个体经营者。
二、优惠内容
在2027 年 12 月 31 日之前,个体户年应纳税所得额不超过 200 万元的部分,减半征收个人所得税。
注意:该政策可与其他个税优惠政策(如残疾人、退役军人创业优惠等)叠加享受。
三、享受条件
无论采取查账征收还是核定征收方式,均可享受。
四、计算公式
减免税额 =(经营所得应纳税所得额不超过 200 万元部分的应纳税额 - 其他政策减免税额 × 经营所得应纳税所得额不超过 200 万元部分 ÷ 经营所得应纳税所得额)×50%
【案例】纳税人李某经营个体工商户 C,年应纳税所得额为 80000 元(适用税率 10%,速算扣除数 1500),同时享受残疾人政策减免税额 2000 元。
李某该项政策的减免税额 = [(80000×10%-1500)-2000]×50% = 2250 元。

2026 年免税政策&最新最全税率表
一、2026 年起,这些收入免征个税
(一)生育津贴、生育医疗费:全额免征
针对生育妇女的国家生育保险福利,2026 年延续全额免税规定。
(二)工伤保险待遇:全额免征
工伤职工及其近亲属取得的一次性伤残补助金等工伤保险待遇,均免征个税。
(三)退休人员再任职收入:按工资薪金计税
不属于免税收入,需按工资薪金所得计税,不应误按劳务报酬计税。
(四)误餐补助:符合条件的免征
仅限“因公外出、无法就餐、按标准发放”的部分免征。以误餐补助名义发放的普惠性补贴需并入工资薪金计税。
(五)差旅费津贴:标准内免征
控制在当地机关事业单位规定标准内的部分免征,超标部分需计税。
(六)远洋船员:减半计税
每年在船≥183 天,全年收入减按 50% 计入应纳税所得额,政策延续至 2027 年底。
(七)科技人员职务成果转化现金奖励:减半计税
科研机构和高校科技人员取得的此类现金奖励,减按 50% 计入应纳税所得额。
二、需要缴纳个人所得税的 9 类所得
• 综合所得:工资、薪金所得;劳务报酬所得;稿酬所得;特许权使用费所得。
• 分项所得:经营所得;利息、股息、红利所得;财产租赁所得;财产转让所得;偶然所得。
1、居民个人工资、薪金所得预扣率表

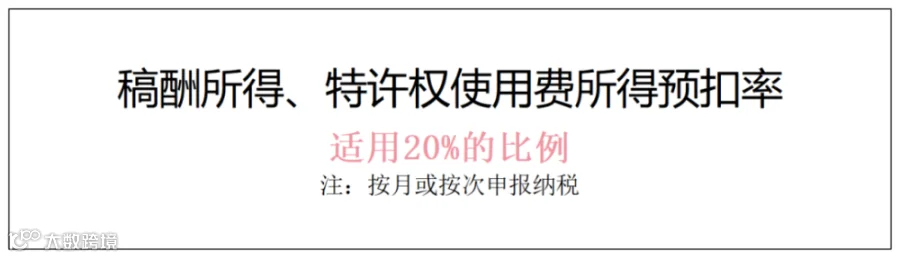
2、居民个人劳务报酬、稿酬、特许权使用费所得

3、综合所得税率表(个税汇算清缴适用)
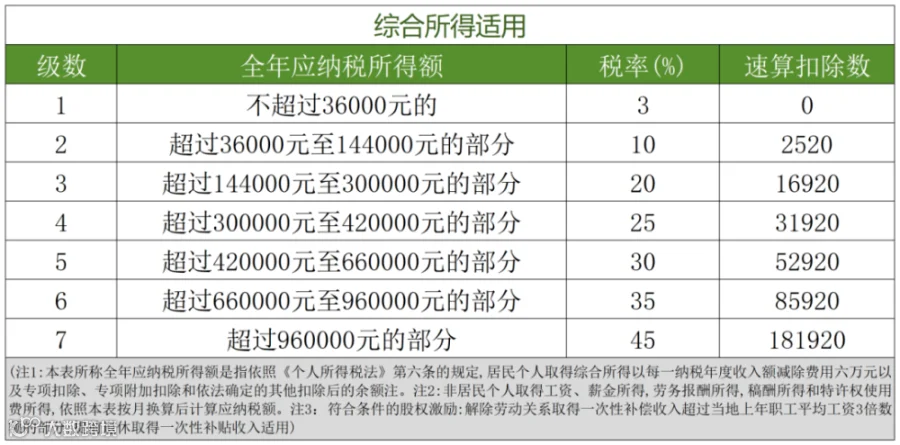
4、经营所得税率表

5、利息、股息、红利所得等比例税率
利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得,适用比例税率,税率为20%。(适用于居民个人与非居民个人)
6、全年一次性奖金
单独申报:应纳税额=全年一次性奖金收入×适用税率 - 速算扣除数
(注:适用税率以奖金除以 12 个月后的数额对照月度税率表确定)
并入综合所得:应纳税额=(年收入 - 减除费用 - 附加扣除 - 专项附加扣除 - 其他扣除)×税率 - 速算扣除数
单独申报适用税率表

综合申报适用税率表

来源:整理自财务第一教室、梅松讲税、51 社保网等