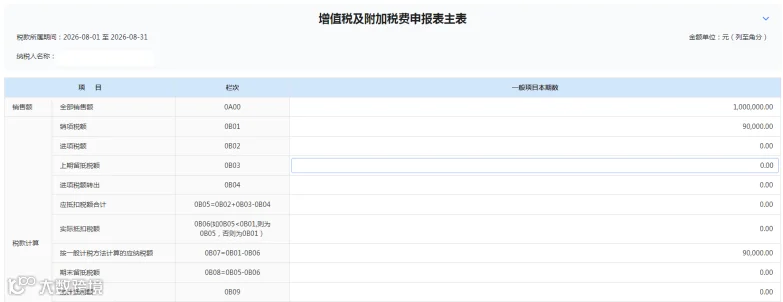

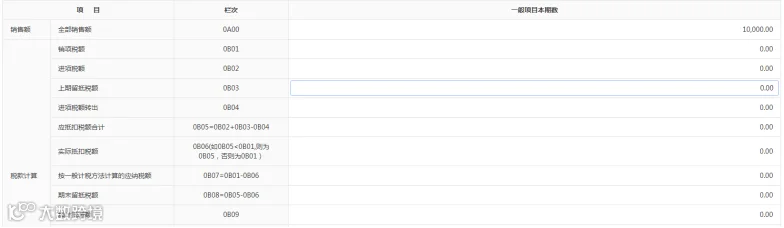
新版增值税申报表试点启用后,《增值税及附加税费申报表主表》中 0B11 栏“应纳税额减征额”和 0C01 栏“本期抵减预缴税额”的填报规则迎来重要调整。本文结合最新政策与实操案例,为您深度解析新表申报要点。
一、“应纳税额减征额”栏次变化解析
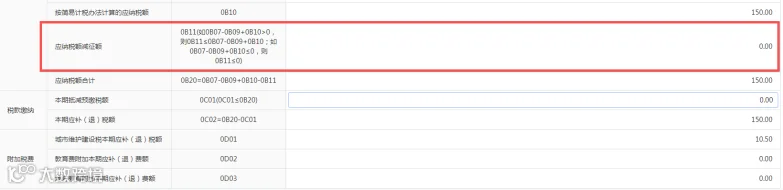
按规定征收率对应减征的增值税应纳税额,不再填写在主表 0B11 栏“应纳税额减征额”中。新表已在《增值税及附加税费申报表附列资料(一)(本期销售情况明细表)》中增设了不同征收率的销售额和销项 (应纳) 税额填报栏次,相关减征额通过附表自动计算体现,主表该栏次无需重复填写。
实操案例:住房租赁企业简易计税
某住房租赁企业(增值税一般纳税人)2026 年 8 月向个人出租住房取得收入 10150 元,开具增值税普通发票。该企业选择简易计税方法,按 5% 征收率减按 1.5% 缴纳增值税。
1. 填写《附列资料(一)》及《增值税减免税申报明细表》


提示:申报时若未在《业务信息表》中勾选“减税项目”或“简易计税方法”,系统将自动提示并支持确认勾选。

2. 填写《增值税及附加税费申报表附列资料(一)》

核心重点:《增值税及附加税费申报表主表》0B11 栏“应纳税额减征额”不填写按规定征收率对应减征的增值税应纳税额。
二、“本期抵减预缴税额”栏次变化解析
新表对原《增值税及附加税费申报表附列资料(四)》(税额抵减情况表)进行了精简优化。
实操案例:建筑企业异地预缴
上海某建筑企业(增值税一般纳税人)2026 年 8 月承接外地项目,适用一般计税方法。该项目含税工程价款 109 万元,支付合规分包款 32.7 万元,已在项目地预缴增值税 1.4 万元并取得完税凭证。
申报操作:企业在办理纳税申报时,可直接在主表 0C01 栏“本期抵减预缴税额”中填报已预缴的 1.4 万元,无需再单独填写复杂的附列资料(四)。