

红海复航实质:运力回归欧地干线
马士基、MSC、中远海运等巨头逐步恢复红海及苏伊士运河航线,主要覆盖亚洲往返欧洲、地中海的主干航道。此类大型船舶虽中途停靠沙特吉达港(红海侧),但仅承接少量当地货物,其核心目的港仍为地中海及北欧港口。
需注意的是,此次复航具有高度选择性而非全面开放。船公司保留随时因曼德海峡局势反弹而停航的权利。此外,回归的大型船舶并未大量挂靠波斯湾霍尔木兹海峡内的港口(如迪拜、科威特、巴林、伊拉克等)。简言之,红海复航释放的运力优先补给欧地航线,并未填补波斯湾中东航线的运力缺口。
中东波斯湾运价飙升根源:霍尔木兹海峡风险高企
中东航线涨价的核心驱动因素在于霍尔木兹海峡,而非曼德海峡。两大航道风险相互独立,当前冲突压力集中于霍尔木兹海峡,商船遇袭风险居高不下。船东出于安全考量,不敢将主力船舶投入波斯湾区域,主动削减该方向运力。目前多数船公司仅维持少量挂靠并严格限货,班轮密度远未恢复至疫情前水平。
成本端压力持续传导至运价。一方面,波斯湾航行战争风险保险费高企,船公司持续征收冲突附加费及港口应急附加费;马士基自 9 月起对阿联酋航线新增应急费,叠加苏伊士运河通行费上调,直接推升整体成本。另一方面,中东本地港口拥堵严重,杰贝阿里、达曼等港周转变慢,船舶在港等待时间拉长导致有效舱位进一步缩水,抢订现象推高现货价格。数据显示,上海至达曼 40 尺柜运价从 6600 美元最高突破 11000 美元,涨幅超 50%,部分货物甚至出现运费高于货值的倒挂现象。
此外,四季度备货旺季与中东采购旺季叠加,出口货量集中释放,供需缺口被进一步放大。
红海复苏与中东涨价并存的逻辑解析
运力结构性分流
重返红海的大型集装箱船主要服务亚欧干线,挂靠吉达等红海侧港口;而通往波斯湾方向的独立中东支线运力依然紧缺,未有新增大船投放,导致结构性失衡。
风险溢价差异
曼德海峡风险呈现阶段性缓和,但霍尔木兹海峡风险未见实质性下降。船公司对波斯湾航线保留甚至上调了风险溢价,导致两地运价走势分化。
港口属性混淆误区
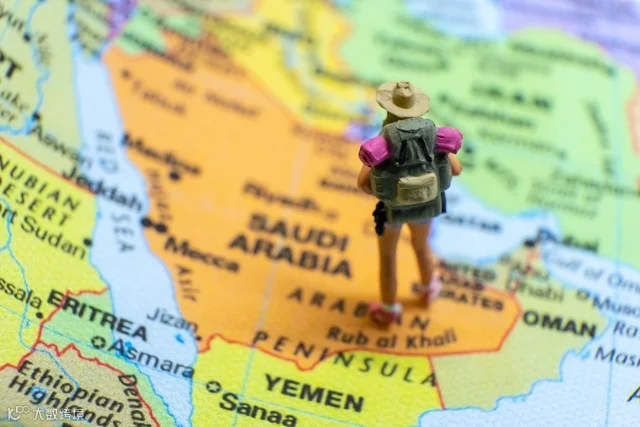
市场需明确区分两类沙特港口:吉达港位于红海,运价相对稳定;达曼港位于波斯湾,是本轮涨价的主力。部分货代报价时将两者混淆,易引发认知偏差。
短期市场预判与出货建议
趋势预判:短期内中东波斯湾运价易涨难跌。除非霍尔木兹海峡局势明显缓和,且船公司大规模恢复波斯湾固定周班,否则高价态势难以逆转。
目的港区分:吉达等红海港口舱位相对宽松;而达曼、杰贝阿里、科威特、乌姆盖斯尔等波斯湾港口舱位极度紧张,报价有效期极短,甩柜风险较高。
报价确认:订舱时务必确认全口径费用,包括基础海运费、战争附加费、应急附加费及燃油费,并明确 ETD(预计离港时间)与 CRD(预计到港时间)等计费节点。
备选方案:建议部分货主考虑拆分货量、错峰订舱,或选择经阿曼中转的替代路线,但需评估其中转成本偏高的问题。