

一天赚两亿四,股价跌回了一年前
9 月 15 日下午,宁德时代 A 股收于 316.36 元,跌幅 6.16%,市值跌破 1.5 万亿元。次日继续下探至 304.31 元,较 5 月高点累计回撤超三成,七千亿市值蒸发。然而,公司半年报业绩却十分亮眼:上半年营收 2769.17 亿元,同比增长 54.8%;净利润 432.84 亿元,同比增长 41.98%。折算下来,日均净利达 2.4 亿元。
这一数字超过了 A 股与港股 15 家主流上市车企的归母净利润总和(210.48 亿元)。去年同期,这 15 家车企合计利润为 351.31 亿元,一年间缩水 140 余亿;而宁德时代同期利润则增加了近 128 亿元。此消彼长之下,长城、广汽、赛力斯等车企利润大幅下滑甚至亏损。市场普遍将此解读为电池厂挤压了车企利润,但本质是中国新能源汽车产业链利润向高集中度环节转移的结果。

核心问题在于:宁德时代的行业地位是如何确立的?又能维持多久?答案藏在资金周转的效率之中。

图 1 归母净利润对撞:宁德时代与 15 家主流上市车企
给供应商结账 266 天,向车企收钱只要 54 天
2026 年一季度数据显示,宁德时代应收账款周转天数约为 54 天,即客户平均 54 天付清货款;而应付账款周转天数高达 261 天,意味着其占用上游供应商资金近九个月。两者相差逾 200 天。
尽管不同统计机构(如 Choice、Wind)的具体数值存在差异,但结论一致:宁德时代收款速度远快于付款速度。截至 2026 年一季度末,其应付票据与账款合计突破 3004 亿元。这笔无息资金成为其扩产的重要弹药。与此同时,2025 年末合同负债达 492 亿元,增幅 77%,反映出车企为确保产能不得不预付定金。
一边是车企排队预付款,一边是供应商近九个月后才结款。
这种极致的资金效率并非单纯的性格使然,而是产业链话语权的体现。过去锂电池链由日企主导,如今话语权已转移至中国头部电池厂。然而,过度挤压上下游现金流也迫使车企寻求破局之道。
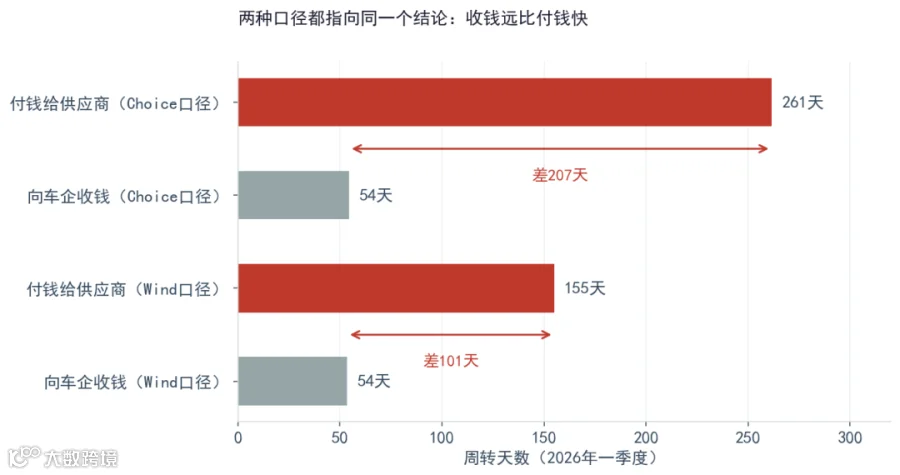
图 2 宁德时代账期两端对比
从堵门到出走,车企只花了一年
2026 年 9 月初,理想汽车宣布增资 26.5 亿元入股欣旺达动力,持股提升至 11.17%,成为第二大股东。随之而来的是供应链调整:2026 款理想 L8 全系改用欣旺达电芯,宁德时代退出该车型供应名单;新款理想 i6 亦引入欣旺达和中创新航。
值得注意的是,理想此前刚与宁德时代签署五年全面战略合作协议。此举并非决裂,而是车企试图收回电池系统定义权的表现——产品标准与性能设定的控制权,远比单颗电池的成本更重要。
这一趋势正在全行业蔓延。小米、鸿蒙智行、吉利、长城等车企纷纷通过自研、合资建厂或投资二供等方式,构建多元化的电池供应体系,以摆脱单一依赖。
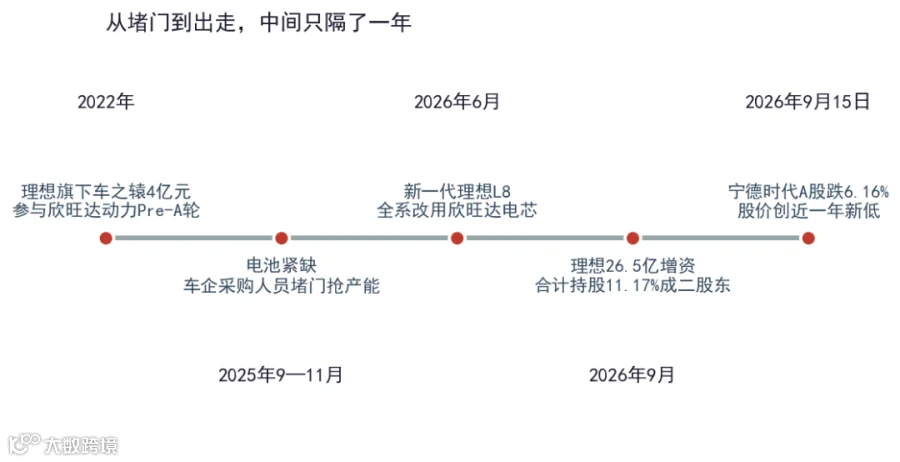
图 3 理想汽车与欣旺达动力关系演进及宁德时代股价节点
喊了两年去宁化,份额反而涨了三个点
尽管车企大力扶持“二供”,市场数据却显示“去宁化”效果有限。2026 年上半年,国内动力电池装车量 335.6GWh,宁德时代装车 154.25GWh,市场份额达 46.04%,同比提升 2.99 个百分点;若仅算乘用车,份额更是提升了 5.6 个百分点。
反观被重点扶持的二三线厂商,中创新航、欣旺达、蜂巢能源的市场份额均出现不同程度的下滑。比亚迪份额亦跌破两成。究其原因,电池制造并非单纯依靠资本投入即可快速复制。
以欣旺达动力为例,2025 年全年净亏损 31.69 亿元,2026 年一季度虽微利 1304 万元,但资产负债率高达 83.7%。为维持运营,其不得不频繁融资,仅 2026 年就完成了多轮大额增资。对于车企而言,培育一个合格的二供,短期成本远高于直接从宁德时代采购,这本质上是一份防止被“卡脖子”的战略保险。
车企重金砸向二供,结果龙头份额不降反升,追随者反倒萎缩。

图 4 2026 年上半年国内动力电池装车份额及同比变化

图 5 欣旺达动力营收与净利润
护城河不在账期,在别的地方
宁德时代的真正壁垒在于产能规模、技术储备与全球化布局。上半年其产能利用率接近 95%,在建产能规模庞大。海外业务表现尤为突出,境外营收占比超三成,毛利率近 30%,显著高于境内业务。德国、匈牙利、西班牙及印尼等地的海外基地陆续投产或规划中。
此外,LRS(技术授权)模式成为新增长点,福特美国工厂即为典型案例。储能业务增速迅猛,上半年收入同比增长 87.54%,毛利率超越动力电池。在技术研发上,公司累计研发投入超 900 亿元,拥有专利六万余件,第三代神行超充电池等技术领先行业。
更深层的绑定体现在资本与合作层面:宁德时代不仅是阿维塔第二大股东,还与长安、北汽共建工厂,并布局了两千座巧克力换电站。车企若要更换供应商,需重构从电芯到补能的整套资产体系。曾毓群指出,固态电池量产尚需时日,这意味着现有技术与产能优势在未来数年内仍将有效。
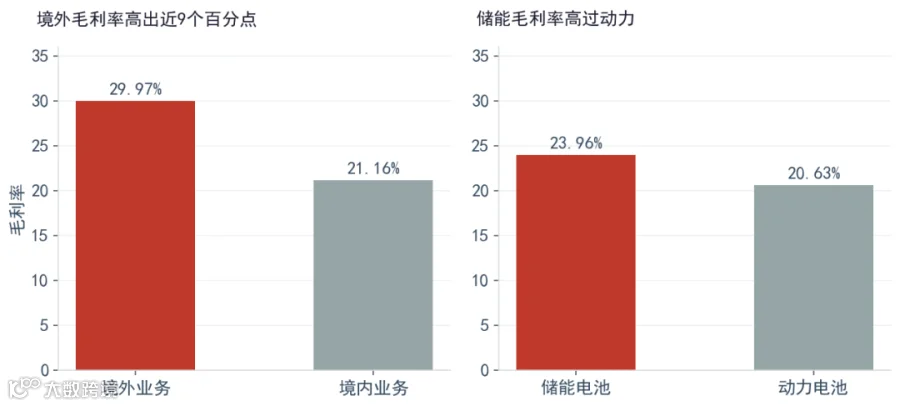
图 6 宁德时代业务结构分化:境内外毛利率及储能与动力电池毛利率对比
这个剧本,中国制造业演过很多遍
回顾显示面板、光伏、半导体等产业发展历程,高利润环节最终都会引来下游的垂直整合,这是产业演进的必然规律。宁德时代也在积极向上下游延伸,布局锂矿回收、换电及零碳科技,以巩固自身地位。
在这场博弈中,车企争夺定义权,电池厂捍卫利润率,均属商业本能。值得关注的细节是,宁德时代近期推出了最高 400 亿元的注销式回购计划。然而,首次回购仅耗资约 2 亿元,成交价远低于上限。在公司日赚 2.4 亿的背景下,如此克制的回购力度,或许暗示了管理层对当前估值与未来窗口的谨慎判断。
“去宁化”能否成功尚待观察,真正的焦点在于:中国动力电池行业的高利润窗口期还能持续多久。