2026 年 9 月,航空产业网正式完成 2026 版《中国民用航空结构件企业分布图》及年度动态报告的修订编制工作。
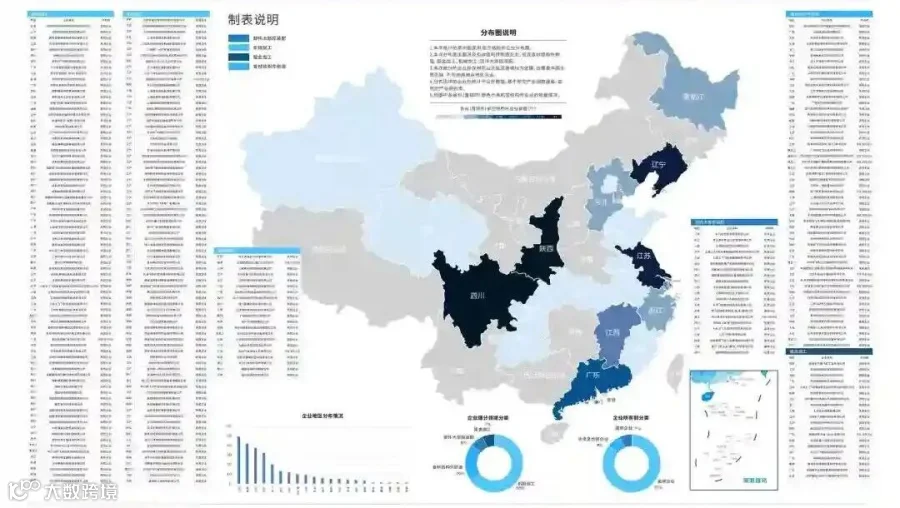
分布图内容概况
2026 版《分布图》依托航空产业网自主知识产权数据库,以机体结构件制造商为核心,整合产业链数据与公开信息,共收录国内主要民用航空结构件企业 470 余家,较 2025 版新增百余家。收录对象涵盖具有一定规模的机械加工、钣金加工、复材结构件制造、部件及大部段装配四大类制造商。
企业地理分布
从地域分布看,陕西、四川、江苏、辽宁、广东位列前五。其中,陕西以超百家企业居首,四川紧随其后,两省仍是产业最集中区域;江苏(91 家)、辽宁(82 家)、广东(48 家)分列第三至五位。江西、上海、浙江、黑龙江构成第二梯队。
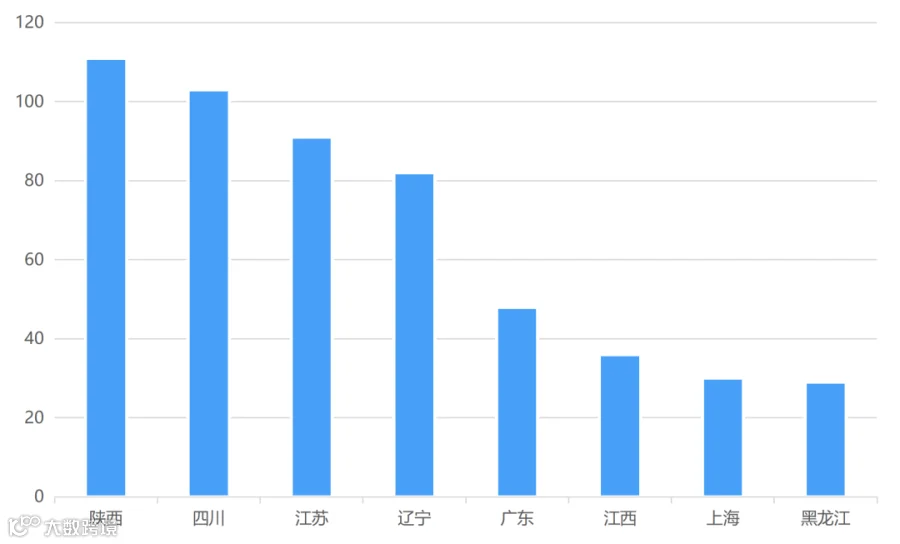
中国航空结构件企业(地区分布)©航空产业网
与 2025 版相比,陕西超越四川成为收录企业最多的省份。以西飞、成飞等主机单位为链主的产业集群,持续吸引上下游配套企业集聚,是两省保持领先的核心动因。此外,长三角地区(江苏、上海、浙江)合计收录 150 家企业,依托中国商飞总装基地与成熟的高端制造配套体系,已发展成为另一重要产业集聚带。
企业细分类别
从产业类别看,机械加工类企业占比最高,达 71%;复材结构件制造类次之,占 17%;部件及大部段装配与钣金加工类占比均约为 6%。

机械加工企业占比由 2025 版的 67% 升至 71%,显示新进入者多以机加企业为主。此类企业多采用来料加工模式,普遍存在单一客户依赖度高的问题。未来需在保持核心客户协同的同时,通过提升效率及向上下游延伸,构建更完整的产业能力以实现可持续经营。
复材结构件制造企业数量增至 116 家。随着国产宽体客机进入详细设计阶段、复合材料用量大幅提升,以及 eVTOL 等低空飞行器对轻量化结构的刚性需求,复材结构件已成为产业增长最快的赛道之一。
企业所有制
从所有制结构看,民营企业占比进一步提升至 86.1%;国有企业占 7.1%;外资及合资企业占 6.3%;事业单位占 0.4%。

中国航空结构件企业(所有制) ©航空产业网
民营企业占比显著提升,一方面得益于航空工业集团等央企持续推进供应链开放,扩大社会采购范围;另一方面源于产业链专业化细分、区域集群政策支持以及民企自身灵活高效的优势。外资及合资企业则主要布局在复材结构件、大部段装配等高技术与资金门槛环节。
产业企业融资情况
据统计,近一年共有 17 家中国航空结构件企业进行融资活动,多数披露金额达亿元人民币以上。完整企业清单详见年度动态报告。
年度动态报告
同步发布的《中国民用航空结构件企业年度总览(2026 版)》报告全长超 30 页、1.5 万余字,全面概览中国民用航空结构件制造产业。报告深入分析了企业地理分布、所有制结构及产业细分情况,探究了市场成因与发展趋势。
此外,报告详细介绍了行业重点企业的业务范围、主要产品及近期动态,涵盖关键融资、战略合作、产品研制和市场拓展等核心信息。
以上分析源自航空产业网“经度”系统(航空航天市场与供应链信息系统)。如需获取完整报告或进行系统演示,请联系项目经理梦星。