

全球集装箱船队运力持续增长。BIMCO 于 9 月 3 日发布数据显示,全球船队运力即将达到3400 万 TEU。
然而,运力增长并未导致主要航线即期运价同步下行。7 月以来,亚欧航线运价从高位持续回落,跨太平洋航线则相对坚挺。
造成这一分化的关键并非全球船队规模,而在于具体航线的需求变化与有效运力调节。

1
欧线和美线走势分化
5 月下旬至 7 月初,亚欧与跨太平洋航线均受旺季需求带动。进入 7 月后,两者走势出现明显分化。
截至 9 月 8 日,欧线运价持续回落。亚洲—北欧和亚洲—地中海运价分别约为 4500 美元/FEU 和 4700 美元/FEU,较本轮高点下降约 23% 和 37%。
同期,美线维持高位。亚洲—美西和亚洲—美东运价分别约为 7600 美元/FEU 和 9500 美元/FEU,仍接近 7 月以来的高点。
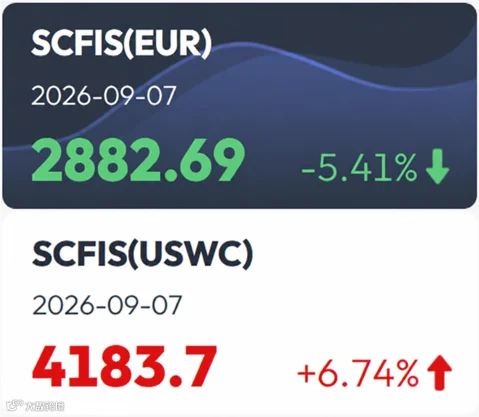
数据来源:上海航运交易所 SCFIS
2
欧线:需求降温快于运力调整
5 月下旬至 7 月初,提前启动的旺季集中出货推高了亚欧航线运价。
进入 7 月后,前期集中出货结束,新增需求放缓。尽管班轮公司通过空班等措施收缩运力,但需求降温速度快于供给收缩,舱位紧张缓解,供需关系趋于宽松。
在此背景下,7 月中旬计划的费率上涨和旺季附加费未能持续,8 月部分提价计划被取消或下调,即期运价连续回落。
截至 9 月 8 日,北欧和地中海航线运价仍比上涨前高出约 1000 至 1700 美元/FEU,当前走势属于旺季高位后的正常回调。
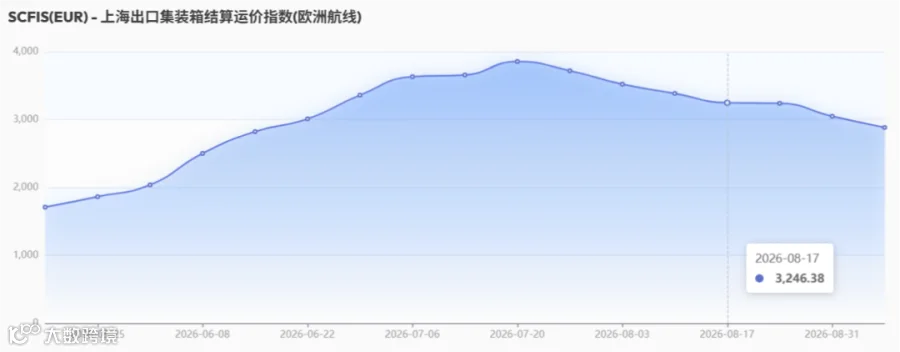
图源:船视宝
3
美线:需求持续时间长于预期
跨太平洋航线的旺季需求同样始于 5 月下旬,但延续时间更长。原本集中在 6 月至 7 月初的出货未在 7 月后迅速退潮,部分此前谨慎的货主随后补充出货,使 8 月市场需求仍具韧性。
美西运价曾在 7 月因额外运力投放出现阶段性回落,但现有资料不足以将新增运力认定为价格下跌的唯一原因。
8 月美西运价回升,美东运价维持高位,表明当期需求能有效承接新增供给。同时,部分班轮公司的运力调整也对现货价格形成支撑。
因此,美线相对坚挺是需求延续与运力调节共同作用的结果,不能归因于单一因素。
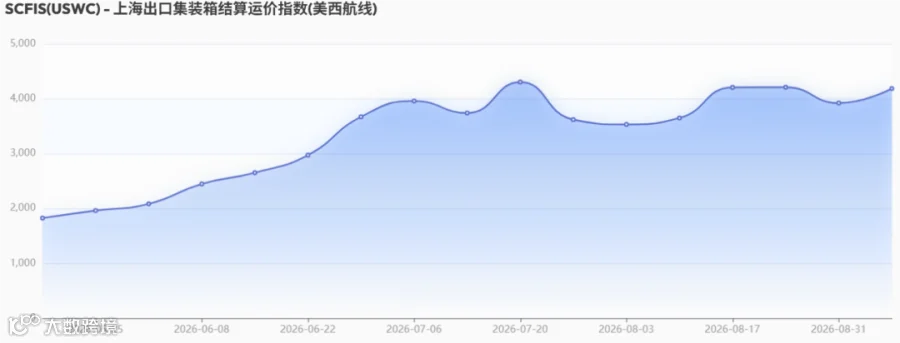
图源:船视宝
分化会延续多久?
现有数据不足以证明美线将继续上涨。9 月 8 日当周,美西和美东运价分别小幅下降 1% 和 3%,显示美线价格已出现边际降温。
随着旺季进入后段,欧美航线虽可能保持阶段性差异,但价差不会沿单一方向无限扩大。
对从业者而言,连续观察实际订舱需求、航次执行情况和成交价格,比追踪单次提价通知更具判断价值。
注:文中以美元/FEU 计价的运价及涨跌幅采用 Freightos Baltic Index(FBX)口径;SCFIS 图表仅用于展示欧洲航线和美西航线的走势,不与 FBX 数值直接比较。