2026年8月,中国物流业景气指数为50.9%,较7月回升0.5个百分点,连续4个月处于扩张区间,且扩张步伐有所加快。在业务总量稳健增长的同时,新订单指数连续6个月回升,固定资产投资保持扩张,业务活动预期指数大幅上扬至54.4%。一系列积极信号的背后,既有产业升级与消费焕新带来的内生动力,更离不开《物流网建设实施方案》等顶层政策的强力牵引。与此同时,国际物流领域在地缘博弈加剧、出口结构升级的复杂环境中呈现出“总量平稳、航线分化、规则承压”的多元格局,成为观察物流行业全局的重要维度。

景气指数全面回升:区域协同与行业向好并进
8月物流业景气指数的回升呈现出“面广、质优”的特征。分地区看,东部、中部和西部地区业务总量指数分别为50.3%、50.7%和51.3%,环比分别回升0.4、0.6和0.5个百分点,回升幅度相对均衡,反映出实体经济物流活动的区域联动性增强,供应链上下游协同性正在提升。分行业看,重点领域向好趋势延续:铁路运输业、道路运输业、航空运输业业务总量指数分别为54.8%、54.5%和51%;多式联运领域达到54.2%;邮政快递业更是以68.8%的高位运行,显示出快递物流的强劲活力。
需求的支撑来自产业与消费两端。产业物流中,电气机械制造、医药制造、汽车及零部件制造、电子元器件制造等领域物流需求增加,大宗能源物流延续趋稳态势。消费物流则亮点突出,尽管暑期逐步收尾,但开学季与以旧换新政策叠加,3C电子更新、家居换新、入学置新等需求明显增加,电商平台在智能学习、特色文创、文体教育等品类的订单环比增长10%以上。电商物流指数同步回升至111.5点,农村业务量指数环比回升1.1点,东部、中部、西部和东北部地区农村电商物流均有所回暖,消费物流热点有序衔接,保持了旺盛势头。

政策利好密集释放:物流网建设从“布点畅线”迈向“成链成网”
景气回升的同时,行业政策环境迎来重大升级。今年4月,中共中央政治局会议明确提出加强“六张网”规划建设,物流网被正式纳入国家战略基础设施范畴。8月底,国家发展改革委、交通运输部联合印发《物流网建设实施方案》,这是物流网纳入“六张网”后出台的首份实施方案,围绕推进物流枢纽互联互通、提升通道承载力、补齐城乡设施短板、织密国际网络、推动数智化绿色化等七个方面部署了17项重点任务。
《实施方案》的核心逻辑,是推动物流基础设施从“布点畅线”向“成链成网”转型升级,统筹“大动脉”与“微循环”、“硬建设”与“软联通”、“内流通”与“外联通”。在量化目标上,方案提出到2030年推动社会物流总费用与GDP的比率降至13.1%,较“十四五”末降低0.8个百分点。以2025年GDP规模测算,这一比率每下降一个百分点,即可释放约1.4万亿元的成本节约红利,对实体经济降本增效的意义不言而喻。
政策信号对市场预期的引导效应已经开始显现。8月新订单指数为50.8%,连续6个月回升;物流业固定资产投资完成额指数为53.7%,其中铁路、道路、水上运输业投资指数环比均有所回升;业务活动预期指数升至54.4%,环比大幅回升1.6个百分点。随着后期“六张网”其他方案逐步出台,政策措施联动将有效提振物流总需求,促进高质量供给,改善市场供需环境。

国际物流:出口高景气与规则博弈并行
国际物流方面,8月中国出口集装箱运输市场总体平稳,但不同航线因供需基本面差异呈现明显分化。中国出口的强劲表现构成国际物流的底层支撑——8月出口总值达4014.4亿美元,同比增长25.0%,前8个月出口累计同比增长19.3%,创2022年以来同期新高。从出口结构看,AI相关商品成为拉动出口的核心引擎,8月芯片和自动数据处理设备出口增速分别达到129.8%和76.5%,两类商品对整体出口增长的拉动力达到11.3个百分点。劳动密集型商品出口也结束连续5个月负增长,服装、玩具、家具等品类同比增速显著修复,传统优势产品出口正在逐步改善。
出口结构的变化直接映射到国际物流的货种与流向。北美航线表现强劲,8月上海港出口至美西和美东基本港市场运价均值环比分别上涨10.9%和15.7%,美东航线继续受巴拿马运河水位下降影响,船舶效率下降、舱位紧张。相比之下,欧地航线出现调整,欧洲航线运价环比下跌11.3%,地中海航线下跌14.2%,反映欧洲经济复苏力度偏弱对运输需求的抑制。中国出口集装箱综合运价指数平均值为1835.55点,较上月平均下跌1.9%,但反映即期市场的上海出口集装箱综合指数平均值环比上涨6.8%,显示即期市场活跃度高于长协市场。
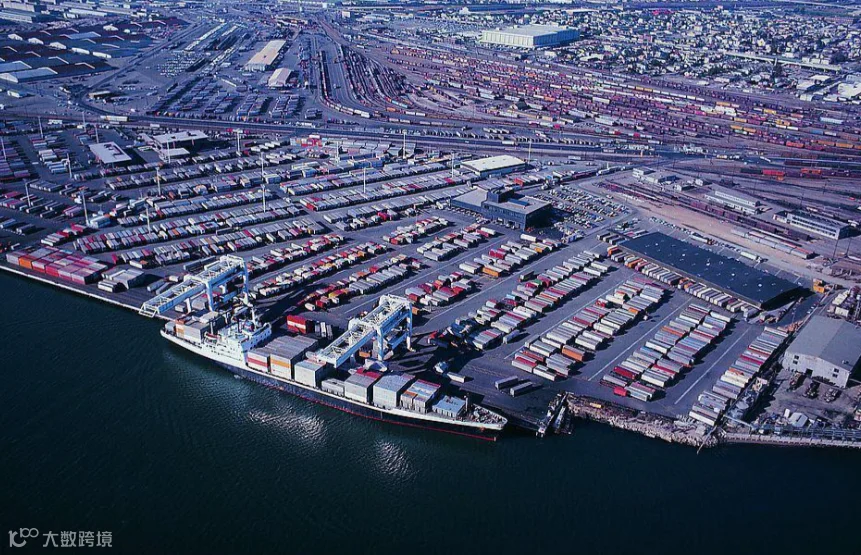
然而,国际物流面临的地缘政治与规则风险正在系统性上升。9月初,由18个国家海事主管部门组成的航运咨询集团发表联合声明,罕见地警告全球航运已沦为各国博弈的筹码。声明指出,霍尔木兹海峡在美伊冲突爆发后陷入封堵、巴拿马运河因干旱通行受阻、俄乌战争持续扰动黑海航线,这些事件并非偶发冲击,而是全球贸易运行环境发生结构性转变的信号。更令人担忧的是“影子船队”的扩张——数百艘船舶脱离常规保险、安全与透明制度运行,正在全球航运内部制造“平行体系”,绕开环境与安全标准,损害海运市场的信任感与可预期性。
这一警示对中国国际物流的影响是双重的。一方面,中美关税休战期即将于11月截止,若未能延续,高额关税及美国港口对中国制造和持有船只的收费措施可能重启,曾引发航运业恐慌。另一方面,地缘风险的上升也在倒逼中国加快国际物流网络的自主化布局。《物流网建设实施方案》专门部署了“织密国际物流设施网络”任务,提出筑牢国际物流境内支撑、夯实国际物流服务保障基础,提升国内国际物流融合衔接能力,并培育具有国际竞争力的交通物流领军企业和综合物流集成商,做好对海外经营物流企业的保险、融资等服务,显示出政策层面对国际物流能力建设的战略重视。
企业运行承压分化:成本压力与盈利收窄并存
在总量景气回升和政策利好频出的同时,物流企业的微观经营仍面临现实挑战。今年前8个月,企业主营业务成本指数均值为52.4%,8月当月仍维持在52%以上,比主营业务利润指数高出6个百分点,成本与利润的“剪刀差”持续存在。从企业规模看,中小微企业的成本压力尤为突出:8月中型、小型和微型企业主营业务成本指数分别上升0.6、0.8和0.9个百分点,升幅明显大于大型企业。
与成本压力相对应,企业盈利水平波动回落。8月物流企业主营业务利润指数环比回落0.4个百分点,铁路、公路、航空和快递行业的盈利空间均有所收窄。这一分化格局提示,物流行业的复苏并非“雨露均沾”,成本管控能力和业务结构差异正在放大企业间的经营差距。仓储指数回落至48.5%也从侧面印证了行业运行的复杂性——受高温多雨、台风等季节性因素影响,8月仓储业务活动有所放缓,但延伸业务量指数仍在扩张区间,业务活动预期指数升至53.2%,企业对后市保持乐观。
结语
8月物流景气指数的加速扩张,描绘出一幅“需求有支撑、预期有改善、政策有力度”的行业图景。产业物流的稳健增长与消费物流的亮点频出,构成了景气回升的内生基础;《物流网建设实施方案》的落地,则为行业中长期效率提升和成本优化提供了制度性框架。在国际维度,出口高景气为国际物流提供了货量支撑,但地缘博弈加剧、规则碎片化、关税不确定性等外部风险正在系统性上升,国际物流能力的自主化建设已成为战略必选项。与此同时,微观层面的成本压力和盈利收窄也提醒我们,物流行业的全面回暖仍需时日,政策红利的释放需要与企业的经营改善形成合力。随着“六张网”配套方案的陆续出台和物流网建设任务的逐步推进,物流行业有望在规模扩张与质量提升之间找到更优的平衡点,为实体经济循环畅通提供更坚实的支撑。