


日前,CTR发布《2026中国消费市场趋势》,报告认为:存量市场之下,当消费者需求、购买行为和决策方式都发生深刻变化,新机遇也正在每一次重构中重新分布。以下为核心要点:

今天的消费市场正在变得越来越碎片化,甚至“粉尘化”。
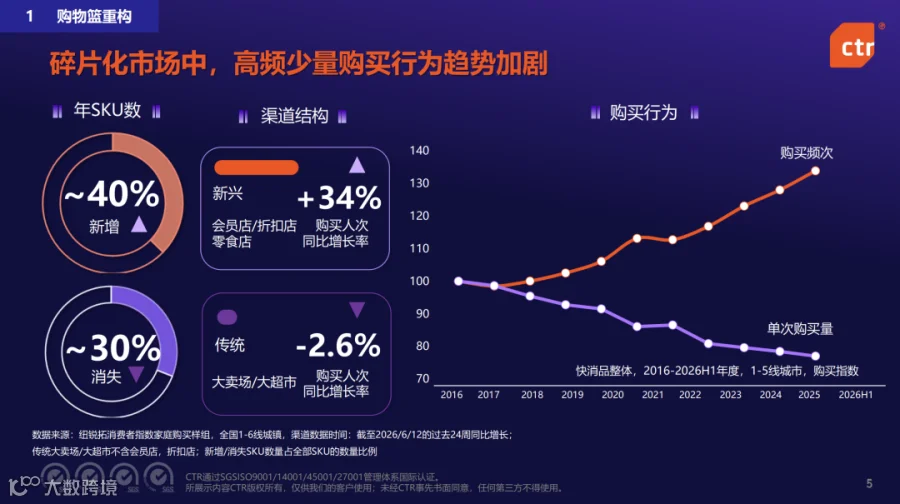
每年约有40%的SKU是新品,但同时约30%的单品被淘汰;会员店、折扣店、零食店等新兴业态客流量保持30%以上增长,而大卖场和大超市客流逐年下降。
消费者的购买方式也从过去的“囤货”进一步转向高频、少量、按需购买。
消费者购买行为的转变带来了什么? 今年即时零售购买人次同比增长23%,增长主要来自下午3—6点和晚上7—10点的休闲补货时段。而在不同时间、不同需求下,消费者的购物篮组合也完全不同。
看似属于不同消费世界的产品,正在因为一个具体的生活场景进入同一个购物篮。
这背后反映的是一个重要变化:消费者越来越围绕具体的场景来购买产品。
因此,品牌需要关注的不只是一个品类里的份额,还要进一步理解:消费者在什么场景下产生需求?购物篮如何组合?品牌还能进入哪些新的消费时刻?
目前,自有品牌全年渗透率已经达到64%,年增长率超过65%。如果进一步拆解消费者的真实购买,可以发现,自有品牌带来的增长中约60%来自自然增量。
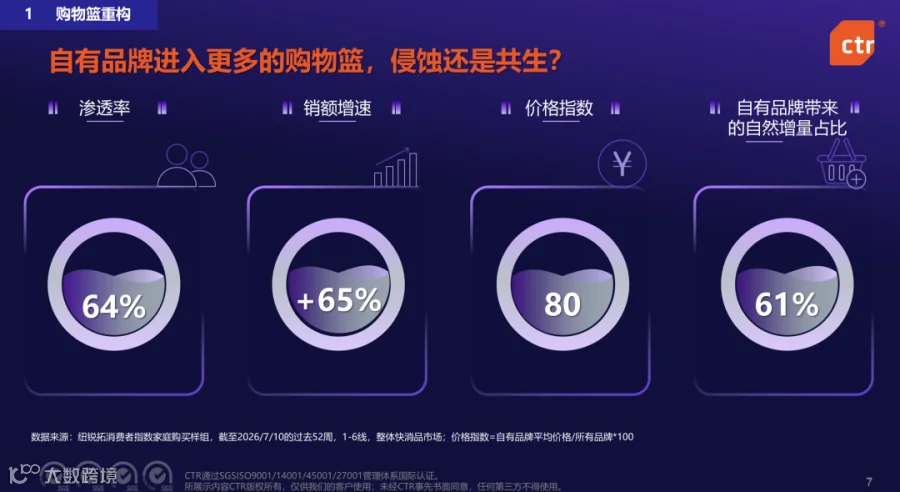
从占据品类,到进入更多场景、共同做大购物篮,是存量市场下第一个需要被重构的增长逻辑。

拉长十年来看,平替成为越来越普遍的选择。
在监测的114个快消品类中,38%的品类呈现“价跌量涨”,消费者明显在寻找更具性价比的选择;与此同时,有11%的品类量价齐升,还有25%的品类呈现“少买一点、买好一点”的趋势。

这表明,消费者不是一味追求便宜,而是在重新决定:什么地方可以省,什么地方值得花。这种预算的重新分配,正在形成两条同时发生的消费路径。
一边是对质价比的追求。对于基础刚需,消费者更加主动地寻找价格更合理、但品质和功能不妥协的选择。另一边,则是对情价比的升级。消费者愿意把省下来的预算投入到真正看重的体验、功能、健康与情绪价值上。
所以,今天真正需要重构的,并不是简单的价格高低。消费者正在从“贵不贵”,转向判断“值不值”。而“值得”的标准,还在不同人生阶段进一步分化。
对品牌而言,这意味着增长不能只依赖价格竞争:在基础需求上,需要用真正的质价比赢得消费者;在升级需求上,则需要创造足够的情价比,让消费者愿意为更好的体验、功能和价值付费。

AI已经不只是在回答消费者的问题,也开始参与需求发现、产品比较和购买选择。一个原本没有明确购买意图的问题,可能在与AI的互动中逐渐形成新的需求;消费者也可能在AI建议下重新比较产品、改变选择甚至完成消费升级。
CTR数据显示,每月使用AI原生APP的消费者比例,已经从2025年的15%上升至2026年的52%。其中,24.8%的消费者已经开始使用AI做消费决策,14.5%会使用AI选择品牌和渠道。这群消费者往往购买频率更高、对价格相对不敏感,也更加热衷即时零售。
过去,品牌更多考虑如何让消费者看到自己、记住自己、选择自己。现在还需要进一步思考:当消费者开始向AI描述需求、寻找解决方案,品牌如何进入新的决策路径。
消费者与品牌之间的关系也在变化。今天的消费者越来越希望被倾听、被回应,甚至直接参与品牌与产品的创造。越来越多品牌根据消费者反馈快速调整产品;包装从单纯的信息载体变成消费者参与和表达的互动空间;产品本身,也开始为消费者留下更多自主创作和共创的可能。
构建消费者信任,不再只是品牌向消费者单向输出,而是倾听、互动和共创。

购物篮重构,让我们看到消费者正在更多场景中重新组织购买;价值重构,让我们看到消费者正在重新判断什么值得选择;决策重构,则让我们看到需求被发现、比较和选择的方式,以及品牌与消费者建立关系的方式都在改变。
三个“重构”发生在不同层面,却共同指向一个问题:增长依然来自更多消费者。也就是,持续增长的关键,是不断赢得新消费者、扩大品牌渗透率。
来源:CTR洞察

【推荐阅读】

王跃进:新传播生态下广播的融合传播转型
云听:声音铸就品牌信任,陪伴成就长期价值
央广传媒召开2026在京部分合作代理公司交流座谈会
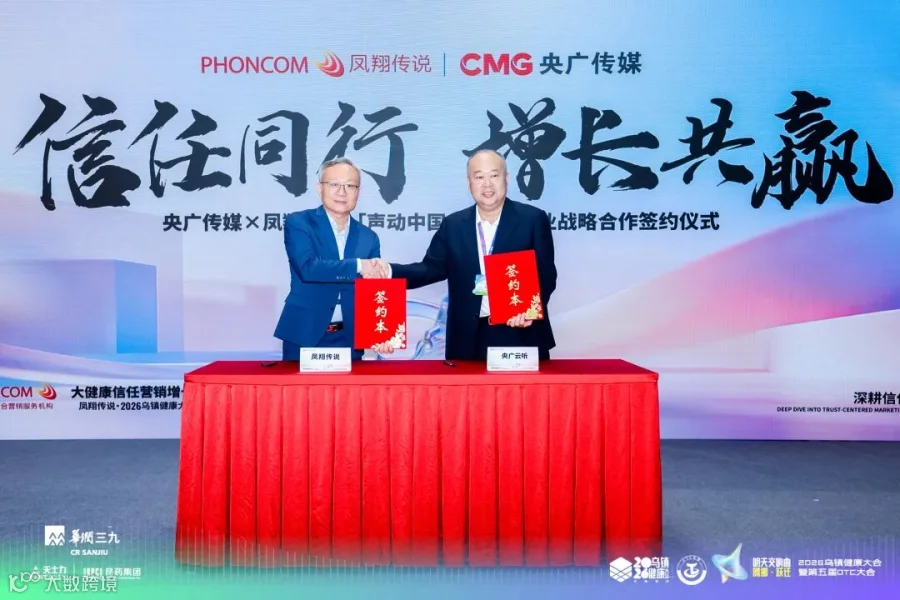
央广传媒“声动中国·品牌领航行动”在乌镇发布