今年7月24日,中国财政部与国家税务总局联合发布《关于离岸信托个人所得税有关事项的公告》(财政部 税务总局公告2026年第21号);
同日国家税务总局配套发布2026年第15号征管公告,自发布之日起正式实施。这是中国首次针对离岸信托出台完整、系统性的个人所得税征管规则。
21号公告全文的核心逻辑可以概括为一句话:
居民个人设立的离岸信托遵循“装入即转让、存续即穿透、终止即清算”。对于中国港澳台地区及新加坡的企业家群体而言,三道闸门同时落下,跨境财富管理的税务底层逻辑已被彻底改写。
一、政策核心:装入缴20%、存续按年穿透、终止再清算
第一道闸门——“装入即转让”。
21号公告第三条规定,居民个人将财产装入离岸信托,以财产装入时市场价值扣除财产原值和合理费用后的余额为应纳税所得额,按照“财产转让所得”适用20%税率申报缴纳个人所得税。
缴税后,财产原值调整为装入时的市场价值。这意味着将资产放入信托的那一刻,税务义务即已产生,无法再通过架构设计规避。
第二道闸门——“存续即穿透”。
第四条规定,信托及该信托持有、控制的境外实体在存续期间产生的收益,无论是否实际分配,均以该居民个人为纳税人,按“财产转让所得”或“利息、股息、红利所得”按年申报缴纳。
费用不得扣除、损失不得结转、两类所得不得相互抵减,信托账户的税务递延属性彻底消失。
第三道闸门——“终止即清算”。
第五条规定,信托终止时以全部信托财产的清算收益为应纳税所得额,按“利息、股息、红利所得”申报缴纳个人所得税。
更为紧迫的是第十七条设置的90天窗口期:
居民个人需就2023年1月1日至2025年12月31日期间装入离岸信托产生的应缴未缴税款,在2026年10月22日前完成补申报并纳税,窗口期内不加收滞纳金;逾期将按日万分之五(年利率18.25%)加收滞纳金,并可能启动正式稽查程序。

资料图,来源:财政部,税务局
二、新加坡金管局:银行“尚未显著冲击”,客户仍在评估
新加坡副总理兼金管局主席颜金勇在2026年9月8日国会书面答复中表示:
财富管理行业主要银行告知金管局,“迄今尚未观察到中国税务规则带来的显著冲击,客户正在评估中国新措施的影响及履行纳税义务所需采取的步骤”。
他同时披露,新加坡2025年管理资产规模达6.7万亿新元,同比增长10.1%,客户来源多元化有助于缓冲单一国家税务政策变动。金管局还调整了家族办公室基金税务优惠计划,以提高灵活性、降低合规成本并扩大合资格投资范围。
但“尚未显著冲击”建立在客户仍在评估阶段的现实之上。港澳台地区企业家在内地的主要生产经营企业所在地税务机关被明确为主管税务机关,纳税遵从不存在模糊空间。
底层境外实体若缺乏经济实质——没有实际雇员、注册地址与财务核算——其收益将被穿透视同居民个人所得。颜金勇同时明确,CRS仅适用于金融账户信息,不涵盖房地产和不动产持有。

资料图/新加坡 颜金勇,来源:联合早报,侵删
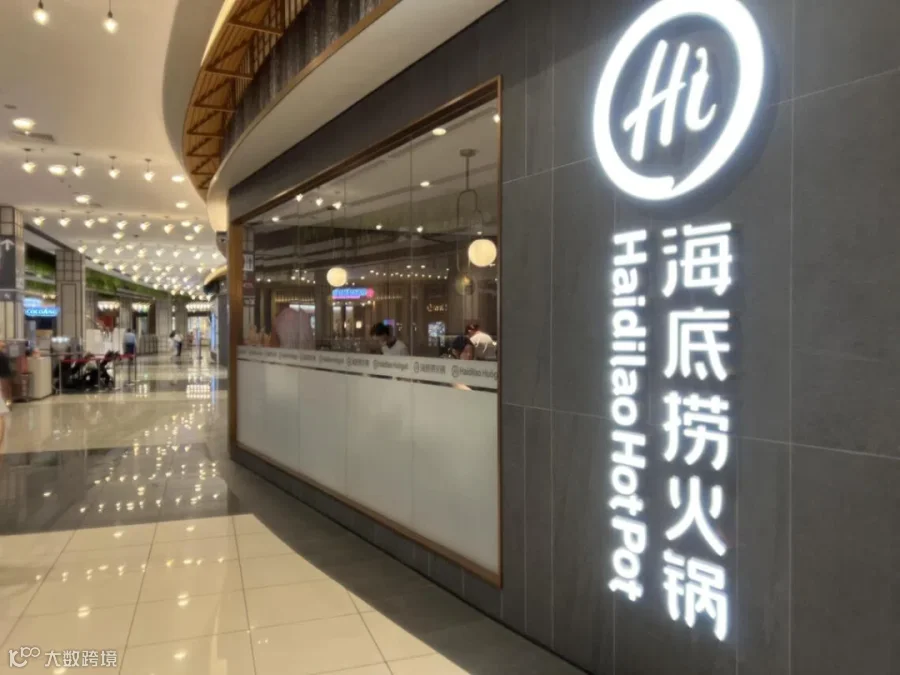
三、海底捞减持27.51亿港元:占股本4.65%、折价6.7%、远超5月增持量
海底捞主要股东舒萍的减持成为新规落地后最清晰的市场信号。
2026年9月8日,舒萍通过家族信托实体SP NP Ltd.以每股10.62港元大宗交易出售2.59亿股,套现约27.51亿港元(约合人民币23.5亿元),占已发行股份总数约4.65%,较前一交易日收盘价折让约6.7%。
SP NP Ltd.由瑞银信托(BVI)以Rose Trust受托人身份全资拥有,Rose Trust是舒萍为其家族设立的全权信托。
关键对比在于:张勇本人曾在2026年5月以每股13.39港元增持1135万股,买入价较舒萍出售价高出逾20%,卖出量远超买入量。
摩根士丹利在研报中以“令人惊讶”形容此次减持,并测算减持所得约相当于张勇夫妇自公司上市以来所收取股息的31%。
上海正策律师事务所律师董毅智认为,海底捞减持是为了套现交税“是一个合理的推断,至少可以说和信托新政有很强的关联性”。
减持公告公布后两个交易日内,海底捞股价累计下跌13%,最低下探至9.855港元,触及2022年3月以来最低水平。
示意图,来源:联合早报
四、小米林斌20亿美元减持计划:成本按原始价计、增值一次性缴20%
彭博汇编数据显示,李宁、小米集团和融创中国的创始人大笔持股均通过离岸信托架构持有。
小米的情况最为微妙:雷军控制的Smart Mobile Holdings持有约8.9%股份,联合创始人林斌已于2025年12月公告计划自2026年12月起每12个月出售不超过5亿美元的小米B类股,累计上限20亿美元(约合140亿元人民币)。
新规下,信托项下股份的成本按上市前原始价格确定,减持时从原始成本到市价的全部增值须一次性缴纳20%个税,不存在递延空间。对于上市前持股的创始人而言,原始成本几乎可以忽略,税基基本等于当前市值。
李宁方面,摩根士丹利指出,李宁母公司非凡领越在信托新规后一直在持续增持李宁股份而非卖出。
非凡领越于2026年9月2日再度增持1725.35万股,持股比例升至17.58%,2025年10月以来累计增持耗资约19亿港元,市场对李宁的减持联想存在误读。
融创中国方面,孙宏斌家族信托受托人South Dakota Trust Company LLC截至2026年6月持股约28.72%,但在当前行业流动性环境下,减持筹资的可行性受到股价低迷的严重制约。
示意图,来源:联合早报
【结束语】
离岸信托个税新规标志着CRS框架下跨境税源穿透式监管的系统性延伸。
开曼、BVI、新加坡、中国香港等主流离岸辖区已向中国税务机关推送信托委托人、受益人及账户收益数据,信托底层资产的信息不对称基础已被实质性消解。
对于港澳台地区及新加坡的企业家而言,10月22日之前是补申报、重组架构、评估经济实质的最后低成本窗口。逾期未申报的存量信托将面临日万分之五的滞纳金与潜在稽查风险,而信托存续期间的年度申报义务则成为一项永久性的合规成本。
海底捞舒萍的减持只是一个开始,市场对小米林斌12月减持计划、融创信托持股合规安排的关注,将在未来数月持续升温。
*参考资料来源:中国财政部、税务局,新加坡金管局MAS,联合早报,彭博社,财联社,综合新闻报道整理,侵删。
参考文章:《中国加强税务监管 市场忧港股创办人掀减持潮》,《中国大陆出入境新规上路 台官方提醒台商与科技人员评估风险》,《海底捞创始人之妻,套现超27亿港元》。
....
企业和个人出海
或商务合作咨询