

先看一组反差。
2025 年,巴西卖出约 220 万辆摩托车,创历史纪录,连续五年双位数增长。同年,电动两轮车卖了多少?行业统计是 1.48 万辆左右——渗透率不到 1%。
但就在这个「几乎还没开始」的市场里,平台已经批量下单了:iFood 与 Tembici 合作投放 4.5 万辆电动自行车,BNDES(巴西国家开发银行)再授信 3.4 亿雷亚尔追加 8.5 万辆,合计 13 万辆。
一边是 1% 的渗透率,一边是 13 万辆的订单。这两组数字放在一起,才是巴西电动两轮车的真实故事:C 端还没动,B 端已经开买了。
一、先立规矩:三档分类,灰色地带结束了
看巴西市场,得先看规则。CONTRAN 996 号决议从 2026 年 1 月起全面执行,把轻型电动两轮车划成了三档:
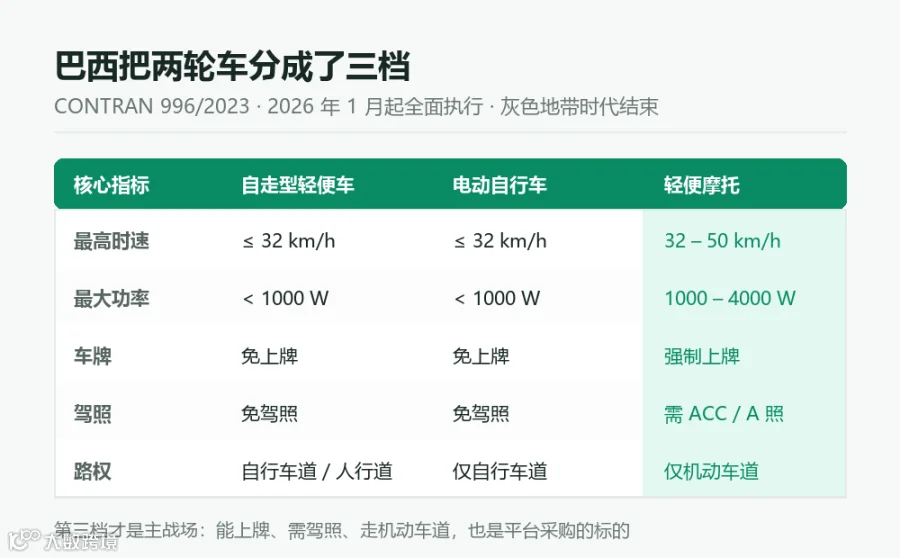
真正的战场在第三档。前两档免牌免照,本质是「带电的自行车」;第三档要上牌、要驾照、走机动车道,才是平台批量采购的标的。
这一条直接决定产品定义:把超标车当自行车卖的擦边球,打完了。买家要的是能上牌、有 VIN 码、能办照的车。里约热内卢更进一步,要求所有轻便摩托在 2026 年 12 月 31 日前完成登记——合规需求会有一次集中释放。
顺带说一个看数据时容易踩的坑:口径。FENABRAVE(经销商联合会)只统计能上牌的类别,Aliança Bike 的口径更宽。所以你会看到两套差得很远的数字。看任何巴西两轮电动化数据,先问口径。
二、增长很快,基数极小
行业统计的销量曲线是这样的:
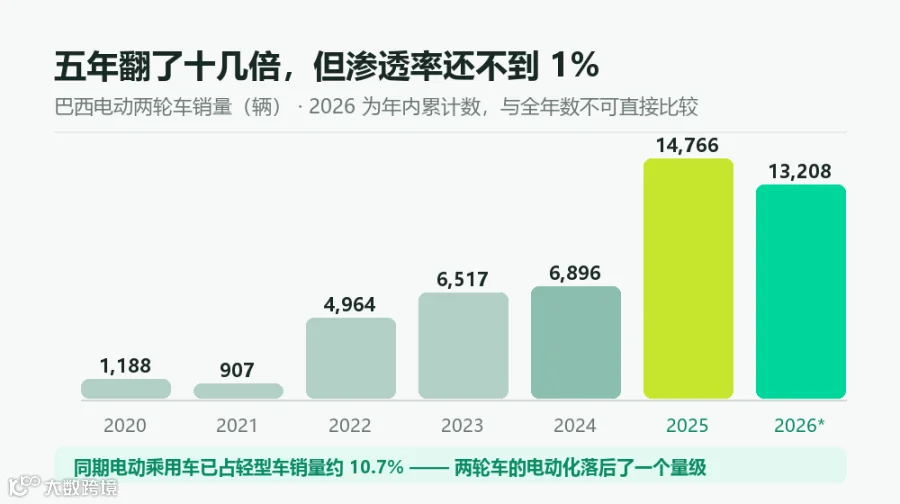
2021 年只有 907 辆,2022 年翻了五倍多,2025 年翻倍到 1.48 万辆,2026 年继续以 40% 以上的速度增长。五年翻了十几倍。FENABRAVE 口径的上半年上牌 8,933 辆,同比增长 64.75%。
但放到 220 万的总盘子里,不到 1%。作为对比:巴西电动乘用车已经占轻型车销量的约 10.7%。两轮车的电动化,落后了一个量级。
这意味着什么?所有「电动两轮车马上颠覆巴西」的叙事都为时过早;但所有「这个市场太小没意义」的判断,也会错过接下来的爬坡段。它处在最典型的早期:增长曲线已经立起来,总量还小到谁都有机会。
三、谁在卖:头部还没有赢家,中国品牌占了半张榜
先说一个容易被忽略的事实:巴西燃油两轮车市场,本田加雅马哈占了近 80%。但在电动榜上,这两家几乎缺席。
今年一季度电动段份额:VMoto 35%、GCX 17.9%、鑫源 8%,前五名合计约 67%。上半年上牌前 15 名里,中国品牌占了 10 个:GCX 第 2(1,076 辆)、鑫源第 3,AIPAO、SMARDA、HORWIN 进前 10,绿源、爱玛、台铃、雅迪进前 15。
不过别急着说「中国品牌占领巴西」——雅迪上半年在巴西只上牌了 67 辆,份额 0.75%,排第 14。规模优势和市场份额之间,还隔着一整条渠道。
反面教材也很清楚:本土品牌 Watts 销量下滑 37%,是头部里唯一负增长的;更早的 Voltz,因为交付延迟、消费者诉讼,最终进入司法重整。这个市场惩罚的不是「产品差」,是「交付不了」——渠道、售后、配件供应,比参数重要。
四、真正在推市场的力量:150 万骑手的账本
需求端最硬的支点不是环保,是油钱。
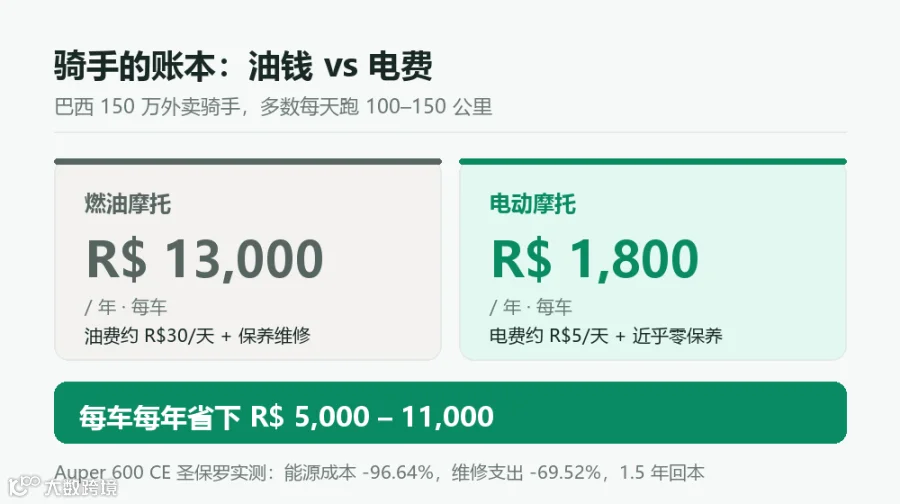
巴西有约 150 万外卖骑手,多数每天跑 100–150 公里。按当地油价(均价 5.5–6.1 雷亚尔/升,部分地区超 7 雷亚尔),骑手每天油费约 30 雷亚尔,一年光油钱就 1.08 万雷亚尔,加上保养接近 1.3 万。
电动呢?一块 3kWh 的电池,在约 0.9 雷亚尔/度的家庭电价下,充满一次只要 2.7 雷亚尔,能跑 60–100 公里。折到每天约 5 雷亚尔,一年 1,800。
每车每年省 5,000–11,000 雷亚尔。这不是营销话术,是骑手自己会算的账——有厂商拿实车在圣保罗跟了四名日行 150 公里的骑手实测:能源成本降 96.6%,维修支出降 69.5%,约一年半回本。
换句话说,这条赛道的需求不需要教育。油价一涨,账自己会算。这也是为什么外卖和配送,成了电动两轮车最确定的第一站。
五、13 万辆订单,买的不是整车
回到开头那 13 万辆订单。如果只盯着整车数量,就把这件事看小了。
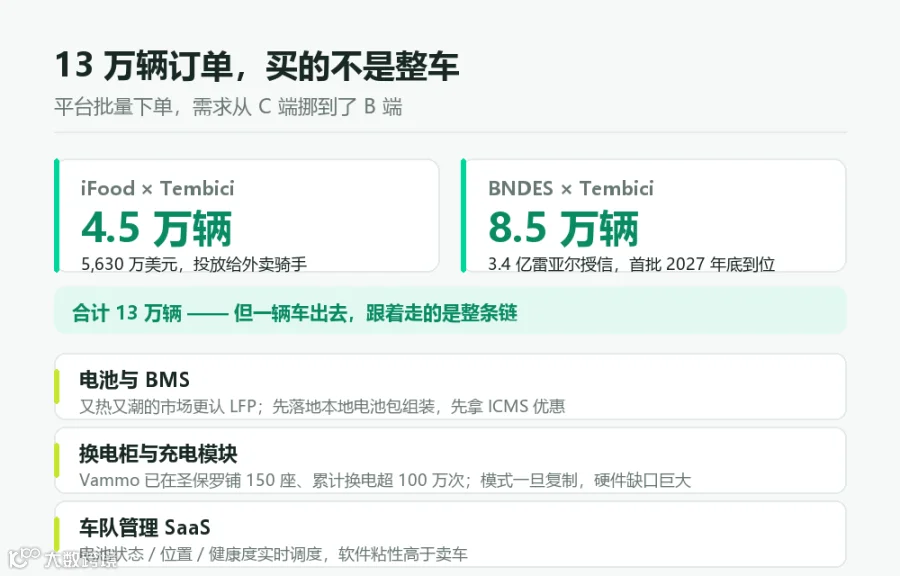
一辆电动两轮车真正跑起来,背后要跟着一整条链:电池包和 BMS、换电柜和充电模块、车联网和车队管理软件、维修网点和配件库存。订单是给整车的,钱是给供应链的。
三个具体的缺口:
① 电池与 BMS。巴西又热又潮,磷酸铁锂比三元更扛得住。谁先做本地电池包组装,谁先拿到州税优惠——宁德时代已经在和巴西矿业能源部谈本地化生产。
② 换电柜与充电模块。圣保罗的 Vammo 已经跑通了模式:150 座自营换电柜、5,000 多辆车、累计换电超 100 万次,2025 年拿了 4,500 万美元 B 轮。这个模式每复制到一个新城市,都是一批硬件订单。
③ 车队管理 SaaS。平台批量采购的车辆,需要实时看到每辆车的电池状态、位置和健康度,调度骑手换电。软件跟着硬件走,粘性比卖车高得多。
还有一层容易被忽略的底座:巴西电网约九成是可再生能源(水电为主)。骑手换的每一块电池,背后基本是绿电。微型出行把能源需求分散到城市各处、而不是集中压在几个快充站上——这件事在巴西有得天独厚的物理条件。
六、渠道的两种打法
巴西市场有个硬约束:九成购车靠信贷,经销商要能办融资、上牌、consortium(团购分期)。这是本田真正的护城河,也是新品牌最难补的短板。
所以现在的玩家,走的是两种完全不同的路。
鑫源的路径:复用旧网络。在巴西卖了 11 年,伯南布哥有 CKD 工厂,150 个展厅、700 多个销售点,年产能 15 万辆,运营资金 100% 本地化。今年前四个月增长 111%,是市场里跑得最快的品牌之一。没有这 11 年的沉淀,不会有这个增速。
Vammo 的路径:自建闭环。2022 年成立,2026 年才开出 6 家经销商,全部在圣保罗州;150 个换电柜全部守在圣保罗大都市区。四年只走出了第一步——因为第一个区域的密度还没铺够,走不出去。
而东北部沿海(福塔莱萨、马塞约、阿拉卡茹)地势平坦、通勤距离短、居民对油价敏感,需求逻辑完全成立,但还没有直营网点辐射。谁能以最低成本复用旧渠道,谁先到。
七、绕不开的三道墙
① 税。整车进口的综合税负可以到约 100%(关税、IPI、ICMS 层层叠加),散件(SKD/CKD)通道的税率低得多。这就是为什么所有认真的玩家都在往本地组装走。INMETRO 认证每个车型约 1–2 万美元、4–8 周。
② 政策不完整。乘用车有 Mover 计划,两轮电动还没有国家级激励,只有零星地方政策:圣保罗部分 IPVA 减免、一条只面向单一平台骑手的联邦信贷。立法层面刚起步——众议院 5 月开了第一场微型出行专题听证。
③ 信贷与渠道。如前所述,融资能力和经销网络决定覆盖半径,这不是钱能短期砸出来的。
结语:三个可以验证的观察点
接下来半年,看三件事就够了:
一,FENABRAVE 口径的全年上牌量能否突破 2 万辆——基数小,但趋势的斜率比绝对值更值得盯;
二,谁先在圣保罗之外开出第二片换电网络——Vammo 的密度逻辑走到头之前,得有人先走出去;
三,电池包和 BMS 的本地化组装在哪个州落地——这决定了谁先拿到州税优惠。
这个市场现在最大的特点,不是「增长快」,是盘子小、订单大、规则刚定。三个条件凑在一起,通常意味着:窗口是开的,但只对动作快的人开。
数据来源:FENABRAVE、ABRACICLO、Motorcycles Data、Aliança Bike 及公开报道,2026 年 9 月整理。不同机构统计口径存在差异,文中已作标注;汇率、油价与电价随地区浮动,测算仅供参考。