截至2026年5月,马拉西亚柔佛洲已有65个数据中心项目,获批电力容量超过5.6GW,一个以“GW”为单位计算的数据中心集群正在成形。
但柔佛这一轮爆发,真正的起点在海峡另一侧的新加坡。
过去十多年,新加坡一直是东南亚最重要的数据中心枢纽之一,但土地、电力和水资源约束日益突出。AI进一步推高了数据中心的功率密度和用电规模,大型项目开始从几十MW走向数百MW。当新加坡越来越难以承载大规模新增容量,算力开始向周边寻找空间。
东南亚并不缺土地,但柔佛同时具备几个关键条件:靠近新加坡、土地充足、电力空间更大,也能接入成熟的客户、网络和供应链体系。
柔佛与新加坡只隔着一条海峡。
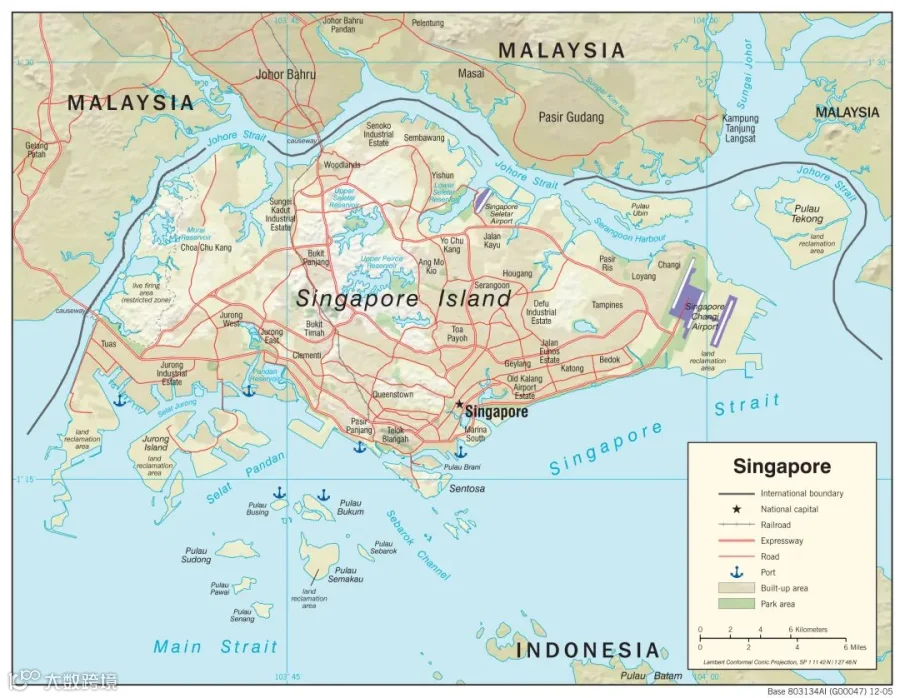
新加坡电信媒体全球数据中心(STT GDC)正在依斯干达公主城建设柔佛园区,距离新加坡约15公里,并可接入其新加坡区域互联中心,整个园区规划容量达120MW。
这意味着,大规模服务器和机房可以部署在柔佛,客户、总部、金融服务和国际网络仍然依托新加坡,两地可以形成紧密协同。
AI时代的数据中心越来越趋向大型园区化。
AirTrunk在柔佛建设的JHB1容量达到150MW,JHB2规划超过270MW,两座园区合计超过420MW;YTL在古来规划的数据中心园区总容量更达到500MW。
如此规模的数据中心,需要大面积连续土地,还要为变电站、冷却系统、备用电源和后续扩建预留空间。
这正是柔佛相较新加坡最直接的优势。
对于超大规模数据中心而言,土地只是基础条件,真正决定项目能否落地的,是能否稳定获得数百MW电力。
2026年,马来西亚电讯与新加坡电信旗下数据中心业务Nxera合作建设的柔佛AI数据中心,与马来西亚国家能源公司签署了280MW电力供应协议。
这说明柔佛已经具备承接数百MW级大型数据中心项目的能力。
几个条件叠加后,柔佛形成了很难复制的组合优势:既能承接新加坡的客户和网络资源,又拥有更充裕的土地、电力和扩建空间。
由此,新加坡负责总部、金融和国际网络,柔佛承载大规模算力基础设施。随着这种跨境分工成形,全球数据中心资本也开始加速向柔佛集中。
过去几年,AWS、Microsoft、Google、Oracle、NVIDIA、ByteDance等科技企业相继加大在马来西亚的投资。马来西亚投资发展局数据显示,这些企业近年来公布的数据中心相关投资已超过160亿美元,其中相当一部分流向柔佛州。
专业数据中心运营商也在加快项目建设。AirTrunk的JHB1和JHB2总容量超过420兆瓦;STT全球数据中心规划建设120兆瓦园区;马来西亚电讯与Nxera合作建设的数据中心初期容量为64兆瓦,远期可扩展至200兆瓦;Racks Central计划在巴西古当建设两座设施,总容量最高可达510兆瓦。
中国企业已经成为柔佛数据中心产业的重要参与者,布局方式涵盖园区建设、云服务部署和算力资源租用。
万国数据(GDS)是较早进入柔佛的中国企业。2021年,万国数据将柔佛作为拓展东南亚市场的首站,随后在努沙再也、甘拔士等地持续建设数据中心。马来西亚投资发展局披露,其在柔佛的项目投资额已超过143亿林吉特。

中联数据也通过全资子公司CTDC在振林山建设大型人工智能数据中心。项目计划投资约80亿林吉特,是中联数据首个海外投资项目,预计分阶段建设至2027年。
中国云服务商的布局则在2026年明显提速。6月,阿里云在柔佛启用由两座数据中心组成的公共云区域,使其在马来西亚的数据中心增至五座。8月,腾讯云在柔佛设立首个马来西亚云区域,规划三个可用区,其中两个已经投入运行。
在需求端,ByteDance成为Bridge Data Centres柔佛MY06超大规模数据中心的长期核心客户,为当地提供了稳定的大规模算力需求。
从数据中心园区建设到公共云区域部署,再到长期算力采购,中国企业在柔佛已经形成覆盖投资、运营和应用需求的多层次布局。
数据中心具有明显的集群效应。大型客户进入后,会吸引专业运营商以及光纤互联、电力设备、制冷系统和工程服务企业跟进。供应链不断完善,又能降低新项目的建设成本与交付风险,进一步吸引客户和资本。
柔佛由此形成“客户集聚—项目增加—网络增强—供应链完善—建设提速”的正向循环。
柔佛的竞争优势也在发生变化。早期优势主要来自毗邻新加坡、土地和运营成本较低,如今已逐步延伸至网络、能源、供应链和项目交付能力。2025年初,柔佛占马来西亚在运营数据中心信息技术容量的78.6%,产业集聚效应已经显现。
柔佛仍有扩张空间,但未来增速将受到三方面制约。
1. 电力和水资源
数据中心需要持续、稳定的大规模供电,电网建设速度可能成为项目投产的主要瓶颈。Knight Frank估算,电力与水价上涨可使一座50兆瓦数据中心每年增加约1.2亿林吉特成本。
2. 审批标准提高
马来西亚已要求超大规模数据中心将能源使用效率控制在1.4以下、用水效率控制在每兆瓦时2.2立方米以下。柔佛还设立专门委员会审查电力、水源和选址条件,截至2024年11月已否决近30%的申请。
3. 需求兑现
2026年上半年,柔佛在运营容量约1110兆瓦,机位空置率仅0.7%,短期需求依然强劲;同期储备项目容量已达8542兆瓦。如此庞大的规划能否转化为实际出租率,将决定柔佛能否保持增长。
柔佛的数据中心扩张仍将继续,但竞争重点将转向电力保障、资源效率和客户获取能力。
相关阅读
东南亚重卡:印尼、越南、泰国谁最值得投?
BYD乌兹别克扩产:哪些供应商适合现在进入?
马来西亚医疗器械市场:增长机遇、进入路径与合规要求
两仪跨境投资团队成立于2015年,深耕各大自贸区的跨境创新业务领域,在跨境投融资活动的咨询与落地服务方面,拥有同行业领先的经验;目前已在境内12个城市和境外5个地区或国家设立全资子公司,服务超千家企业的跨境投融资和落地业务。
业务涵盖跨境投资及资产管理,跨境项目融资策划,跨境投资架构搭建全球企业落地业务服务,企业出海战略路径咨询,企业跨境转型方案设计,国际贸易架构规划以服务等。紧跟国家"一带一路"政策导向,聚焦于国际矿产并购,生物医药,半导体和港股 IPO等前沿领域,致力于为企业跨境落地提供全方位的支持与服务。
END
商务合作|咨询服务|报告研究|文章转载