

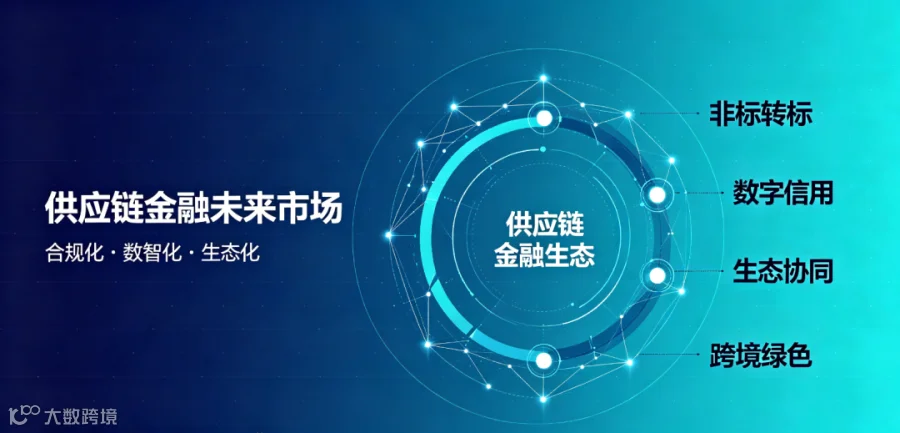
作为连接产业与金融的核心纽带,供应链金融凭借盘活产业链现金流、破解中小微企业融资难题的核心价值,成为实体经济高质量发展的重要支撑。历经十余年高速发展,我国供应链金融市场规模已迈入四十万亿级别,告别了依托核心企业主体信用、线下人工审核的传统粗放模式。2026年,在监管规范化落地、数字技术深度渗透、产业业态迭代升级的多重驱动下,供应链金融正迎来结构性洗牌与系统性重构,从规模扩张的增量时代,正式迈入提质增效、合规致远的存量优化新时代,全新的市场格局、业务模式与竞争逻辑正在加速成型。
一、行业变局:监管重塑市场底色,行业告别野蛮生长
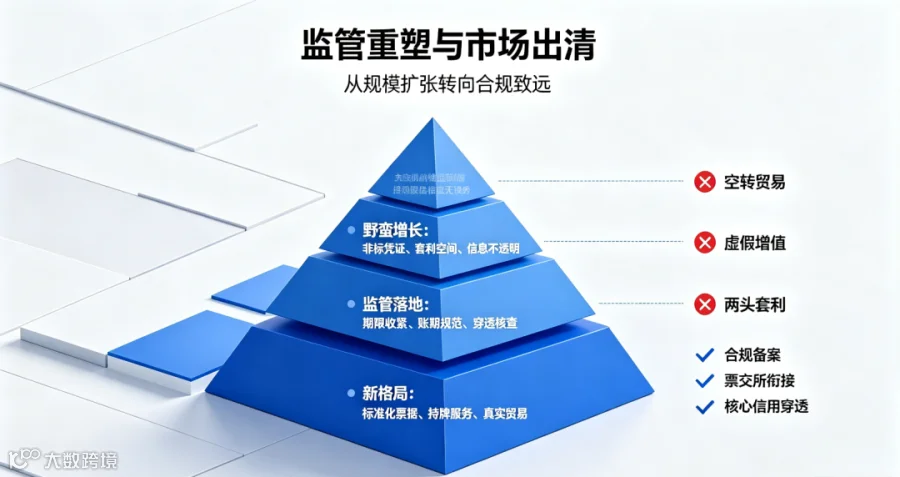
过去,供应链金融市场依托核心企业确权、非标凭证流转快速扩容,但非标平台泛滥、账期虚长、空转贸易、套利乱象等问题长期制约行业健康发展,大量非持牌机构、产业平台依托信息差抢占市场,业务风控松散、合规边界模糊,积累了诸多金融风险。随着《关于规范供应链金融业务 引导供应链信息服务机构更好服务中小企业融资有关事宜的通知》等监管新规全面落地,行业正式开启标准化、合规化出清周期,市场底层逻辑彻底改写。
当前市场最核心的变革,是非标业务向标准化票据全面切换。监管明确收紧应收账款电子凭证期限、规范账期管理,压缩套利空间,过去依赖非标账款凭证、两头套利的大型企业及非持牌平台加速退出市场,2.75万亿级存量非标市场迎来重新分配。供应链票据凭借期限合规、可拆分、可流转、风险可控的优势,成为市场主流承接载体,核心企业信用得以逐层渗透至二级、三级上下游中小微企业,真正贴合真实贸易账期,降低中小企业融资成本。
与此同时,行业准入门槛大幅提升,合规经营成为生存底线。非持牌服务平台加速清退,接入票交所完成备案、具备标准化服务能力成为机构入局核心门槛。监管层面持续强化穿透式监管,严查融资性贸易、循环交易、虚假增值等违规行为,倒逼全行业摒弃粗放套利模式,回归“服务实体、贴合贸易、风险可控”的本源,市场竞争从“资源抢占”转向“合规+服务+技术”的综合实力比拼。
二、核心趋势:数智化赋能,开启全链条生态升级
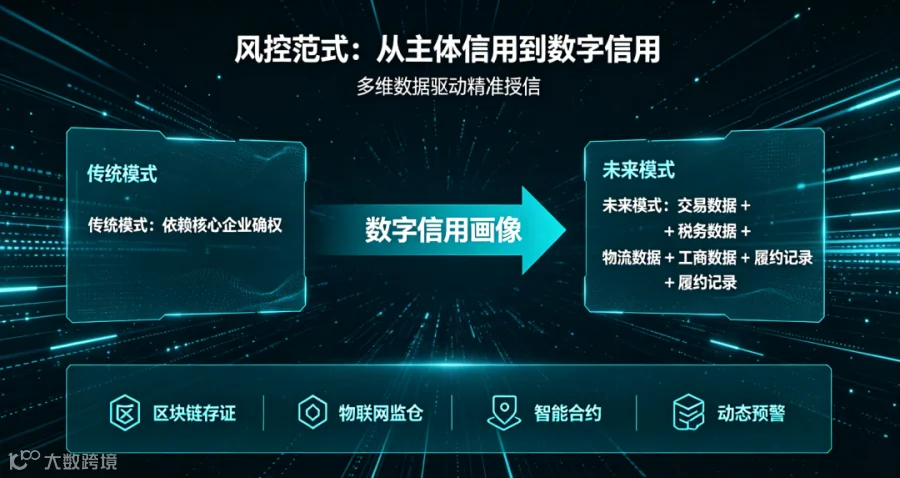
在监管规范化的基础上,大数据、区块链、物联网、智能合约等数字技术的深度落地,成为供应链金融迭代升级的核心驱动力,彻底打破了传统模式的痛点瓶颈,推动行业实现全流程、全场景、全生态的数字化革新。
第一,风控范式迭代:从主体信用依赖到数字信用穿透。传统供应链金融高度依赖核心企业主体信用,大量中小微上下游企业因无核心确权、信用背书不足,长期面临融资难、融资贵问题,信用传导存在明显断层。未来,行业将全面普及“脱核不离链”的新型风控模式,不再单一依托核心企业确权,而是整合税务、海关、物流、工商、交易流水、履约记录等多维数据,构建企业数字化信用画像。依托物联网实时监控货物仓储、流转状态,通过区块链存证固化交易信息,从根源上杜绝虚假仓单、空转贸易等风险,实现对中小微企业信用的精准识别、精准授信,让信用穿透产业链每一个环节。
第二,服务场景扩容:从单一融资到全链条产融融合。传统供应链金融业务局限于应收账款融资、基础存货质押等单一品类,服务场景狭窄、覆盖链条较短。未来,供应链金融将实现全场景深度渗透,全面覆盖订单融资、预付款融资、仓单质押、存货融资、票据融资等全品类业务,贯穿企业采购、生产、仓储、销售、回款全生命周期。同时,深度对接制造业数字化转型、绿色低碳、跨境电商、乡村振兴等新兴业态,衍生出绿色供应链金融、跨境供应链金融、产业数字化金融等新型服务场景,市场边界持续拓宽。其中,供应链票据、保险+融资、信用证业务成为增速最快的核心板块,成为机构布局重点。
第三,运营模式升级:从单一机构服务到多元生态共建。以往银行、核心企业、科技机构各自为战,信息孤岛问题突出,导致资金流、物流、信息流无法高效匹配。未来,供应链金融将走向平台化、生态化协同发展模式,银行、核心企业、第三方科技公司、物流企业、监管机构多元主体共建数字化服务平台,实现三流合一、数据互通、资源共享。核心企业输出产业场景与供应链资源,科技机构提供技术赋能与风控支撑,银行提供资金支持,物流企业提供实物监管保障,多方协同打造标准化、智能化、一体化的产融服务体系,大幅提升融资效率、降低服务成本。
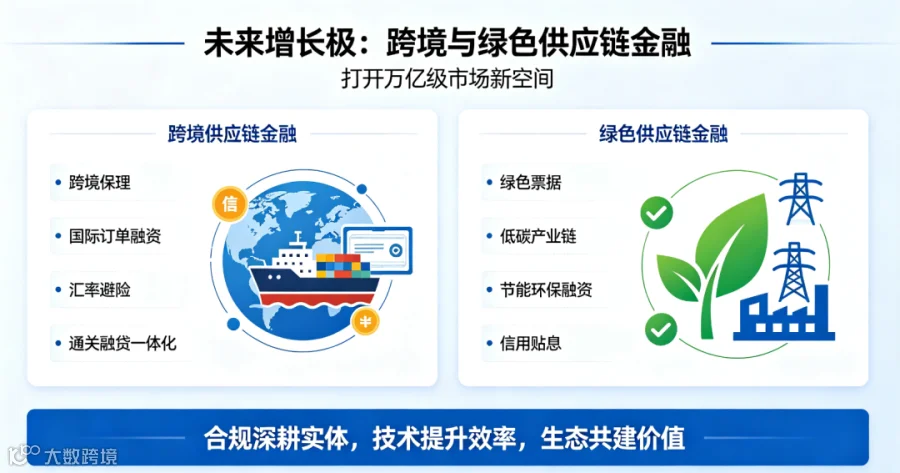
第四,市场赛道拓宽:跨境与绿色成为全新增长极。国内存量市场规范化竞争加剧的同时,跨境供应链金融成为行业新蓝海。当前已有超三成企业布局跨境供应链业务,跨境保理、跨境应收账款融资、国际订单融资等服务需求持续攀升,随着外贸新业态蓬勃发展,针对跨境贸易的汇率避险、结算融资、通关融贷一体化服务将迎来爆发式增长。同时,双碳目标下,绿色供应链金融快速崛起,聚焦绿色制造、低碳物流、节能环保产业链的融资服务、信用贴息、绿色票据等业务,将成为未来五年行业核心增量赛道。
三、现存挑战:行业发展仍存结构性瓶颈
尽管供应链金融未来增长空间广阔,但行业高速迭代过程中,仍面临多重结构性挑战,制约行业高质量发展。其一,数据壁垒尚未完全破除,目前产业链上下游数据分散在企业、物流、税务、海关等不同主体,数据标准不统一、共享机制不完善,部分中小微企业数字化程度偏低,数据真实性、完整性不足,影响数字风控落地效果。
其二,中小微企业覆盖仍有短板,虽然数字信用模式逐步普及,但部分长尾小微企业、轻资产企业缺乏有效交易数据,信用评估难度较大,融资可得性依然不足。其三,区域与产业发展不均衡,传统制造业、大宗商品供应链金融服务相对成熟,而新兴产业、中小微聚集的细分赛道服务模式仍需完善。此外,行业人才缺口凸显,兼具产业认知、金融专业能力、数字技术素养的复合型人才稀缺,制约行业创新升级。
四、未来展望:万亿市场提质增效,深耕实体行稳致远
展望2026-2030年,供应链金融将告别野蛮生长的存量博弈,进入合规化、数智化、生态化、精细化的高质量发展新阶段。市场规模将保持稳步增长,增速逐步回归理性,行业重心从“做规模”转向“做深度、做精度、做温度”。
短期来看,2026-2027年仍是行业关键转型窗口期,非标业务持续出清,标准化票据、数字化凭证全面普及,市场格局加速重构,合规优质机构持续抢占市场份额,劣质产能逐步出清。中长期来看,随着数字基础设施持续完善、数据共享机制不断健全、监管体系持续细化,供应链金融将彻底实现从“主体信用”向“数据信用”、从“被动融资”向“主动赋能”、从“单一服务”向“生态赋能”的转型。
未来的供应链金融,不再是简单的资金借贷工具,而是深度嵌入实体经济的产业赋能工具。通过精准覆盖产业链长尾小微需求、助力产业链供应链稳定、推动产业数字化与绿色化升级,持续降低实体经济融资成本,优化产业资源配置,成为支撑我国实体经济转型升级、构建现代化产业体系的重要金融基石。对于市场参与者而言,唯有坚守合规底线、深耕产业场景、强化技术赋能、完善生态协同,才能在行业变局中把握机遇,实现长期稳健发展。