做营养品出海,选哪个市场,往往比选哪款产品更早摆上桌面。
美国市场规模大,东南亚也有不少品牌正在布局。但“去美国”或“去东南亚”,还不足以确定产品方向。同样是营养补充,不同国家的货架上,卖得多的品类可能相差很大。
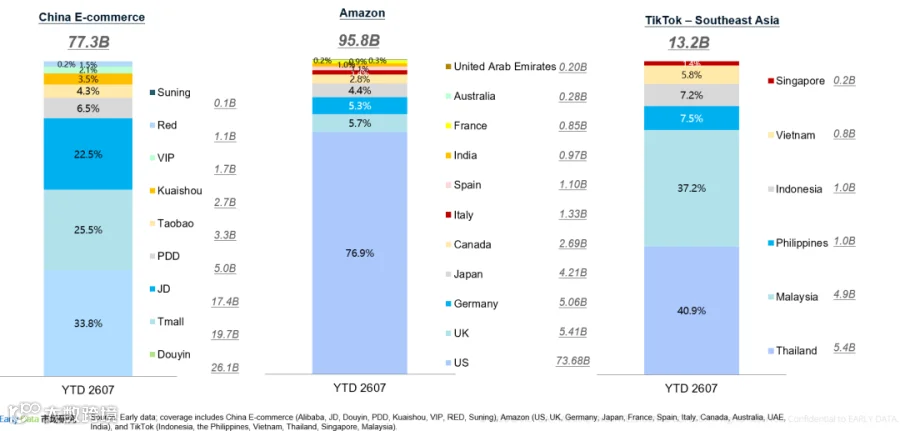
根据 EarlyData 数据,2026年1—7月,美国贡献了本次统计中亚马逊11国营养健康销售额的76.9%;在TikTok东南亚六国市场中,泰国和马来西亚分别占40.9%和37.2%,两国合计达到78.1%。
成交都集中在少数国家,品类结构却并不相同。马来西亚TikTok营养健康市场中,美容占比达到68.8%;泰国则是草本品类占据更高位置,份额为29.1%。
对于准备进入这两个市场的品牌,同一份“东南亚热销品类清单”,显然还不够用。
01
先看市场有多大,再看准备做的品类占多少
美国在亚马逊样本中的规模优势很明显。不过,这也意味着,观察亚马逊整体数据时,看到的结果很大程度上受到美国市场影响。
把国家拆开,差异才会显现。
维生素在多个亚马逊站点占据重要位置:意大利占25.7%,西班牙占22.1%,加拿大占22.0%。日本和印度则有不同的结构,免疫品类分别占26.8%和24.1%,均高于当地维生素品类的份额。
法国的特点更突出。肠胃健康占当地亚马逊营养健康销售额的17.2%,与维生素的17.6%接近;同一品类在美国和英国的占比分别为4.0%和3.1%。
这组差异值得研究,但还要多看一步:法国肠胃健康占比更高,并不代表其销售规模比美国更大。品类份额的分母,是各站点自己的营养健康市场,而美国市场总量远大于法国。
对品牌来说,市场总量回答的是成交体量,品类份额反映的是该品类在当地销售结构中的位置。两个指标放在一起,才更适合用来筛选市场。仅看规模,容易忽略小市场中的特色品类;仅看份额,又可能高估实际生意的大小。

02
从品类往下看,竞争对象才逐渐清楚
确定一个品类之后,还需要看看当地已经有哪些商品。
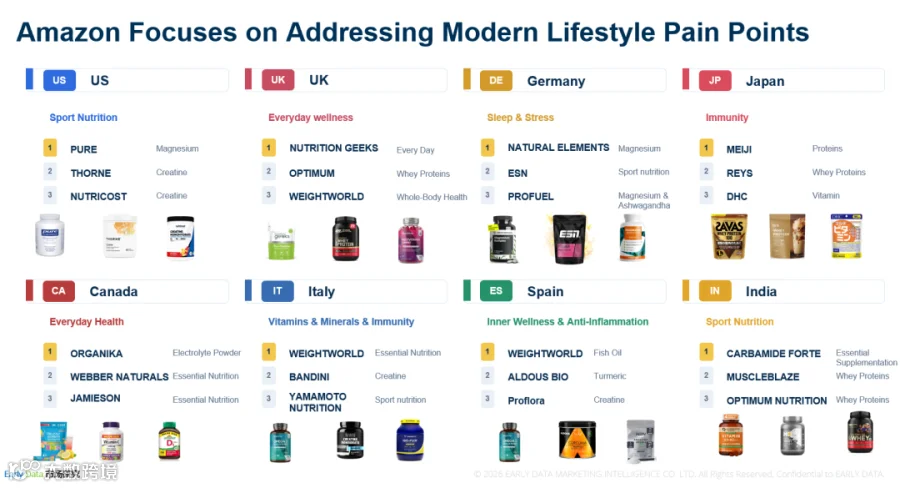
美国案例中,有PURE的镁产品,以及THORNE、NUTRICOST的肌酸产品;英国案例则包括OPTIMUM乳清蛋白和WEIGHTWORLD复合维生素。德国展示了Natural Elements镁产品和ESN运动营养产品,日本则有Meiji、REYS蛋白产品及DHC维生素。
这些案例说明,同一个站点里,基础补充与运动营养等产品可以同时占据重要位置。不能用一个“运动”“免疫”或“日常健康”标签概括整个国家,更不能把展示在同一页面上的商品,都归入同一种功能。
加拿大的案例包括Organika电解质粉、Webber Naturals和Jamieson的基础营养产品;意大利则展示了WEIGHTWORLD鱼油、BANDINI肌酸和YAMAMOTO NUTRITION运动营养产品。印度的案例中,MuscleBlaze与Optimum Nutrition乳清蛋白也占有一席之地。
对于上游原料和代工企业,这一步尤其重要。知道一个国家的运动营养占比较高,只能确定调研方向;进一步拆到蛋白粉、肌酸或电解质,再核对配方、规格、价格和剂型,才能形成更具体的产品开发需求。
对于品牌方,这些商品则是进入市场前需要研究的竞争对象。当地已有产品卖什么、如何区分,往往比一句“海外消费者喜欢什么”更有参考价值。
03
泰国和马来西亚,值得分开做两份选品研究
TikTok东南亚市场的国家差异同样明显。
马来西亚美容品类占比为68.8%,在本次统计的营养健康市场中占据很大比重。准备在当地销售口服美容产品的品牌,有必要优先研究这一品类,但高份额本身并不能说明进入容易,也不能说明竞争空间充足。还需要继续看成交是否集中于少数品牌,以及它们主要通过哪些商品形成规模。
泰国呈现的是另一种组合:草本占29.1%,美容占18.9%,益生菌与益生元占12.2%。三类产品都值得单独拆解。对于拥有草本原料或微生态产品线的企业,泰国因此可以成为优先调研的市场之一,而不必完全沿用马来西亚的美容选品思路。
其他国家也不能被这两个大市场覆盖过去。
菲律宾和印度尼西亚的维生素占比均为14.2%;越南的草本与矿物质分别占7.9%和7.6%。这些数字并不能直接说明哪些品类正在增长,却能帮助企业看到:除了美容,各国还有不同的产品研究方向。
“东南亚”适合用来描述区域业务,但到了选品、找竞品和设计配方时,需要具体到国家。

04
国内的成功经验,哪些能带出去?
回看中国,营养健康电商的成交主要集中在抖音、天猫和京东,三者份额分别为33.8%、25.5%和22.5%,合计81.8%。
品类结构则没有像马来西亚TikTok那样高度集中于美容。中国电商中,维生素占11.8%,钙占10.4%,美容占10.0%,益生菌与益生元占8.9%。几个主要品类之间的份额差距相对较小。
这意味着,国内品牌熟悉的品类位置,到了海外需要重新判断。
例如,国内美容品类占10.0%,马来西亚TikTok为68.8%;国内运动营养占4.5%,亚马逊英国为14.9%,澳大利亚为14.4%。这些比较展示了不同市场的销售结构,但由于平台覆盖不同,不能直接理解为各国消费者偏好的完整对照。
更实际的用法,是从企业已有产品出发寻找匹配市场。做基础营养的企业,可以进一步研究维生素占比较高的站点;做草本的企业,可以重点拆解泰国TikTok的相关商品;做运动营养的品牌,则需要比较不同亚马逊站点的品类规模与现有竞争。
美国还是东南亚,没有一个适用于所有营养品品牌的答案。
这四张图能帮助企业完成第一轮筛选:看清销售集中在哪些国家,自己的品类在当地处于什么位置,再确定需要深入研究的商品。下一步结合准入要求、价格、渠道成本和自身供应能力,市场选择才会逐渐具体。
与其先选一个热门地区,再寻找能卖的产品,不如带着已有产品和能力去比较市场:在哪里有相应的成交基础,又在哪里能做出消费者看得见的区别。
数据来源:EarlyData。统计周期为2026年1—7月。中国电商覆盖报告列示平台;亚马逊覆盖美国、英国、德国、日本、加拿大、意大利、西班牙、印度、法国、澳大利亚及阿联酋11国;TikTok覆盖泰国、马来西亚、菲律宾、印度尼西亚、越南及新加坡六国。文中占比均为对应统计市场内的销售额份额,不代表各国全部营养健康消费规模。
EARLY DATA
早知数,总是更早一步