


《洞察》
市场永远需要穿透噪音的洞察。本栏目每期聚焦一个市场关心的话题,拆解趋势背后的逻辑脉络,辨析波动下的真实成因,为投资者提供有深度、有温度的独立观察。
现在这个市场,谁不迷茫?
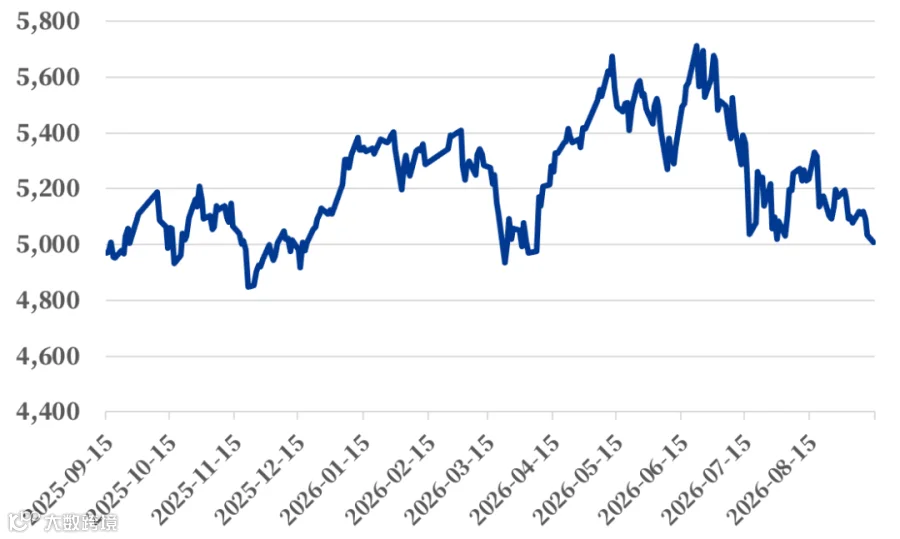
过去一年,中证800指数几乎回到起点:4950点开始,5008点收尾,涨幅仅1%。但过程并不平静——6月底最高冲到5713点,较起点涨约15%,随后又跌回5000点附近。指数原地踏步,投资者却经历了一轮完整的冲高回落。
中证800指数近一年走势
数据来源:Wind,截至2026/9/14。
赚钱的地方越来越少

如果只看指数,投资者目前的迷茫来自原地踏步。但再往下看一层,情况可能就更清晰。
申万有个指标叫“赚钱效应扩散指标”,看的是各个板块赚钱效应是在改善还是在退。短期来看,9月11日那一周的数据,创业板、沪深300、中证500、食品饮料、计算机、医药,不是某一个方向不行,是几乎所有方向都在退。再看年初以来,31个申万行业中,只有9个行业有涨幅,如果看近三个月,更是缩减至6个,不到20%。大家的体感是,没有地方在赚钱,或者说,赚钱的地方越来越少。
第二个感受是,即使有赚钱的板块,也没有一个主线能把市场带起来。比如近三个月以来,申万行业中,其实农林牧渔板块涨了差不多10%,医药生物板块也有7个点的涨幅,但体感上,都是散点式的,持续性也有待考察。
为什么现在市场是这个情况,很多人其实都知道个大概。
外部,美债收益率一直在往上走,压制了全球的风险偏好。美债收益率背后是复杂和庞大的问题,高额的美国财政赤字、无休止的美国国债发行、全球美债买家的退缩(挪威主权基金、日本、丹麦养老金基金等等)、AI巨头今年还发了将近2200亿美元企业债和政府抢资金(LSEG数据,截至2026/8/17)。不仅如此,地缘冲突也仍在继续,上涨的油价推高生产成本和通胀预期。只看眼前,也还有举办在即的9月议息会议,加息客观上也会影响全球对风险资产的定价。
内部,8月底中报刚披露完,下一个A股业绩验证窗口要等10月三季报。中间这段是“没有新数据”的真空期——以科技为代表的成长行业景气度清楚了,但没有太多新故事可讲,另一方面,顺周期板块行情也还需要数据慢慢出来才能得到验证。
再加上科技主线自己。上半年靠AI业绩兑现涨了一大波,7月确实有一波深度调整,现在高位震荡,但也很难说已经跌透了;产业端,上一轮上涨靠的是算力基建和业绩预期兑现,而当前AI行业新的商业模式和落地应用也还没有找到,暂时没有大的创新进展,这也让市场对科技的信心缺少新的锚点。科技是这两年市场最大的发动机,它一停,市场就没了方向感。
宏观背景和产业端的分析大家看的都比较多了,接下来我们换一个角度,聊聊现在市场的位置到底卡在哪里,又有哪些可能的出路。
现在的市场停在哪里?

先看科技主线跌到什么位置。
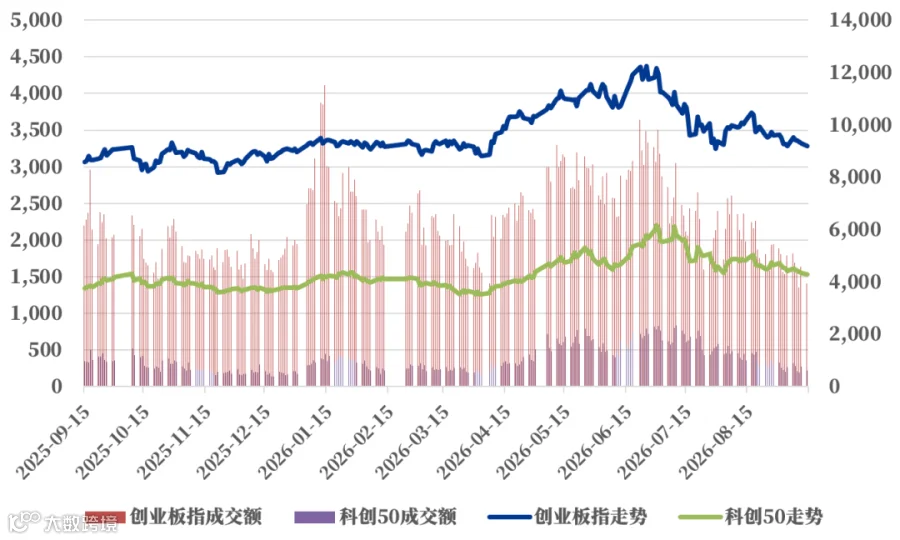
创业板指与科创50近一年走势(左轴)及成交额(右轴,亿元)
数据来源:Wind,截至2026/9/14。
创业板指和科创50,都是科技代表指数,这一年的命运也比较类似。年初以来有一个比较明显的涨幅,但经过7月的下杀,目前的点位已回到一年前水平,其中成交额更是较一年前缩量明显。
创业板指与科创50指数的估值情况

数据来源:Wind,截至2026/9/14。
区别在于,创业板指的PE已经回到近10年偏低分位,而科创50的整体估值还压在70%-90%的历史分位。不过一直以来,由于成分股的区别,科创50的估值都会相对偏高一些。
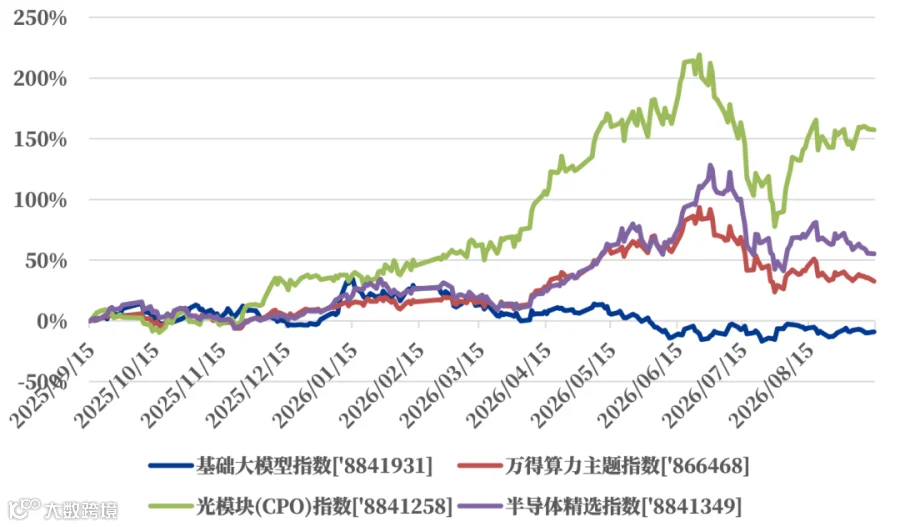
再看科技内部。笼统说“科技在调整”会掩盖一件事:半导体、算力、CPO光模块、大模型,这四个比较关键的方向7月以来的跌幅和估值消化进度不太相似。光模块涨势最猛、跌得最深,但反弹也最明显,算力和半导体指数振幅窄一些,因此反弹也不太明显,大模型还是老样子,没什么动静。所以资金并不是无条件从科技撤退,退的更多的是高估的科技,转向有产业逻辑和盈利的科技。
科技内部分化——半导体/算力/CPO/大模型走势对比
数据来源:Wind,截至2026/9/14。
最后来看股债性价比这个指标。得益于国内的低利率环境,目前创业板指的股债性价比绝对数值为0.97%,这个水平处在近十年来85%分位,也就是比历史上85%的时间都要高,权益资产处于较有性价比的地带,而经过一段时间的调整,科创50指数也位于2020年初成立以来53.7%历史分位,并未被极端高估。
创业板指和科创50股债性价比情况
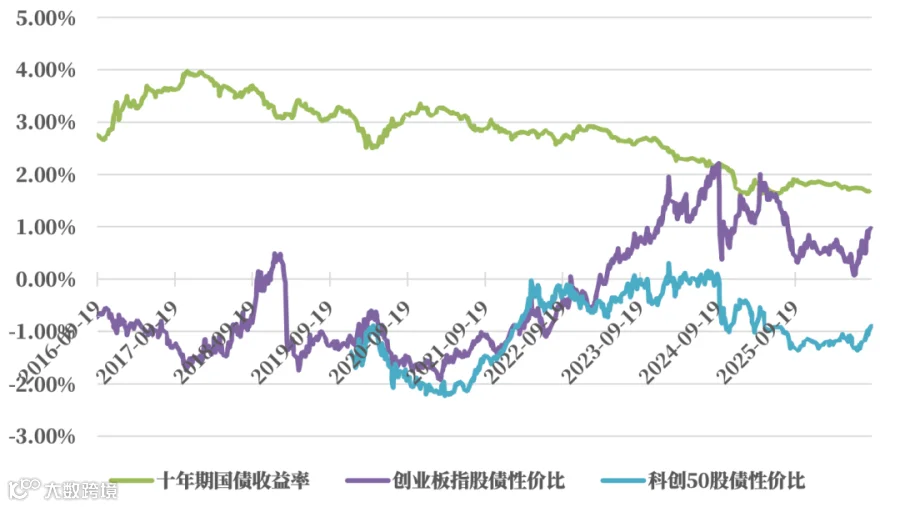
数据来源:Wind,截至2026/9/14。股债性价比的计算方式是某确定时点的指数的市盈率(TTM)倒数-十年期国债到期收益率。
讲完科技,我们把视线放得更全局一些。
申万一级行业近期涨跌幅及估值情况

数据来源:Wind,截至2026/9/14。
从行业属性看,近3个月还能涨的板块大致分三类:独立景气——农林牧渔,+10.05%,主要是超强厄尔尼诺预期,大家都担心全球粮食减产,还叠加国内生猪产能去化加速与粮食安全政策催化;盈利兑现——医药生物,创新药出海BD交易持续放量、企业盈利情况良好,估值也有一定性价比;稳定现金流和优质基本面——银行,上半年营收+7.42%、利润+2.96%,几大行股息率已经超过3.6%,二季度险资明确在做一件事:减电子,加高股息。实际上这已经不完全是避险操作了,还有一定性价比再平衡的因素。这三类看似分散,实则共同指向确定性溢价这个因素。
再拉长看,科技当然也并未被抛弃,市场正在对各细分板块重新定价。在主线暂缺和外部风险偏好受压制时,资金选择先买“自己能看清的东西”无可厚非。如果再进一步考虑,对后市是否有必要过于悲观?从估值、股债性价比等多个指标来看,A股的投资价值在全球都有比较强的竞争力,此外,截至本周一,A股前5%个股成交额集中度已从49.8%的高位显著回落至43.2%,逐步接近40%-42%的中期观察区间,高交易集中带来的脆弱性也有所改善,回撤幅度目前来看也得到了一定控制。
普通投资者怎么办?

现在的市场,简单来说,就是卡住了。往上走缺催化剂,业绩真空期,新主线还没接上,美债收益率压着估值天花板。往下砸也没有太大道理,科技估值至少已经阶段性释放了,整个市场至少还有低利率和股债性价比撑着,政策底也比较扎实。
所以“未来看不清”是当下A股嘴上出现频率最高的一句话。所有人都在等——等9月议息会议落地、等10月三季报、等顺周期板块政策发力的实锤。霍华德·马克斯今年6月在一档播客里聊美股时说了一句:未来看不清,不代表你应该离场,只代表你需要更清楚自己在承担什么风险。
实际上,翻译一下,就是投资不是要么all in要么all out的二元选择,而是可以按承担的不确定性分层。比如放到当下A股,可能是这么几层:
●
低不确定性层:高股息防御、红利低波类产品,成分股业绩稳、估值不高、对利率相对不敏感
●
中不确定性层:宽基指数(沪深300、中证A500等)、其他泛成长或者均衡的主动权益
●
高不确定性层:AI科技板块及对应标的
这种情况下,均衡策略可能更契合未来的市场环境。配置上可按上面聊的几层不确定性展开:各层权重取决于能承担的波动水平,低不确定性层作为组合压舱石,中高不确定性层适度参与,追求一部分弹性增强。组合整体上应该避免只暴露在一两个赛道上,同时定期再平衡,涨多的降一点、跌多的补一点,防止风格切换时失衡。这样不求抓住每一次反弹,也不容易在单一方向上吃大回撤,整体波动更平滑。在方向不明、轮动频繁的市场里,均衡策略一般更符合现实约束,执行起来也更容易些,因此,如果认可这个逻辑,投资者也可以适当关注均衡策略的主动权益产品。
作者:锦达
将兴证全球基金设为“星标”⭐
不错过精彩内容!

优选好文

两轮量化回撤,如何守护你的超额?
九月里社区游 · 反洗钱记心头
网络安全为人民 网络安全靠人民

