

点击上方蓝字
关注我们
声明 | 欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
编辑:Linda
文:Linda
hi,我是Linda。您身边的财税顾问。
先摆一组数字,看完你大概就知道这篇文章为什么值得看完。

苹果公司在爱尔兰有雇员5575人,在德国有4089人。人数上,爱尔兰只比德国多了不到1500人。
但按账面税前利润算:爱尔兰每名员工对应600万美元,德国每名员工对应5.1万美元。
差了将近120倍。
再看另一组:截至2025年9月,苹果爱尔兰实体归集的税前利润,占集团全球税前利润的四分之一;而苹果在爱尔兰的雇员,只占全球雇员总数的3%。
今年8月,欧盟新版公开国别报告制度下的披露数据出来,苹果2025年向爱尔兰补缴税款合计171亿美元。
这笔一次性补缴,占苹果公司全球企业所得税总支出的40%。
40%。一家全球最能赚钱的公司之一,一年交的所得税里,有四成是在补一笔九年前的旧账。
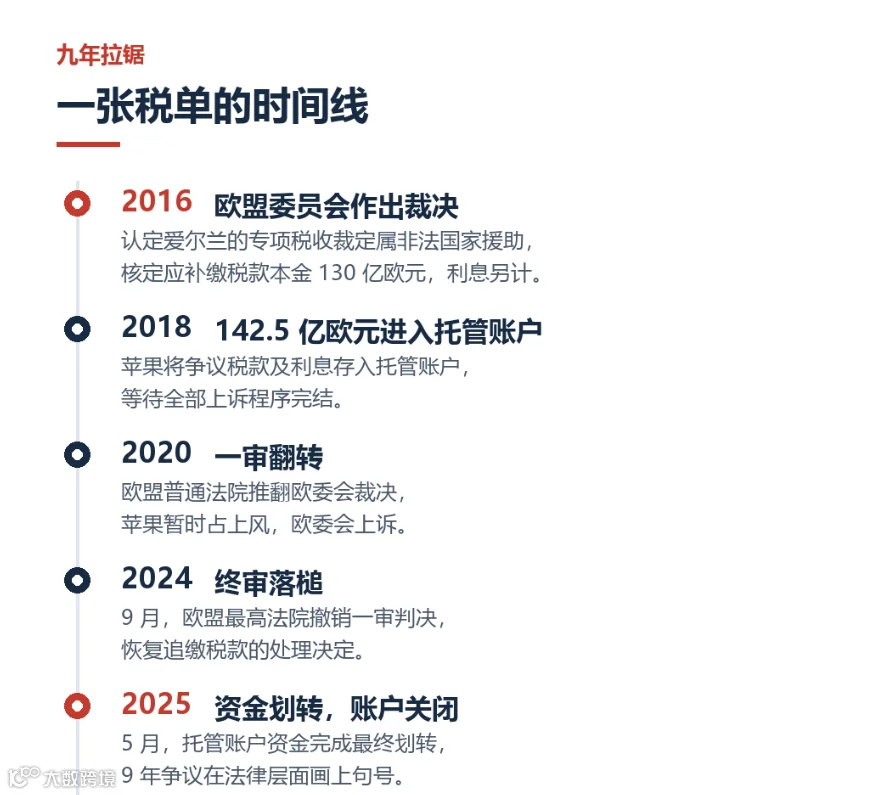
一、九年拉锯:一张税单的时间线
这事得从十年前说起。我把关键节点按时间排下来,你会发现问题不是突然爆的,是一点点被撬开的。
2016年,欧盟委员会作出裁决。 认定爱尔兰向苹果提供的专项税收裁定属于非法国家援助,核定应补缴税款本金130亿欧元,利息另计。
这里有个细节容易被忽略,但很关键:欧盟认定违法的主体是爱尔兰政府,不是苹果公司本身。
爱尔兰给苹果开了小灶,违反的是欧盟内部"国家援助"规则。但由于这个税收安排被判不合法,爱尔兰政府就有义务把本该收的税款追回来。
苹果和爱尔兰都不服,一起上诉。
2018年,142.5亿欧元进了托管账户。 苹果把争议税款加利息存进托管账户,等法律程序走完。欧盟赢了,钱给爱尔兰;苹果赢了,钱退回来。钱先放着,官司慢慢打。
2020年,一审翻转。 欧盟普通法院推翻了欧委会的裁决,苹果暂时占了上风。欧委会不服,上诉到欧盟最高法院。
2024年9月,终审。 欧盟最高法院撤销一审判决,恢复欧委会的追缴决定。
2025年5月,托管账户资金完成划转,账户关闭。 持续九年多的争议,法律层面画上句号。
从2016到2025,九年。这九年里苹果一直在打官司,钱也一直压在账户里。对企业来说,这种不确定性本身的成本,可能比税款还难受。
二、0.005%:三张牌怎么打出来的
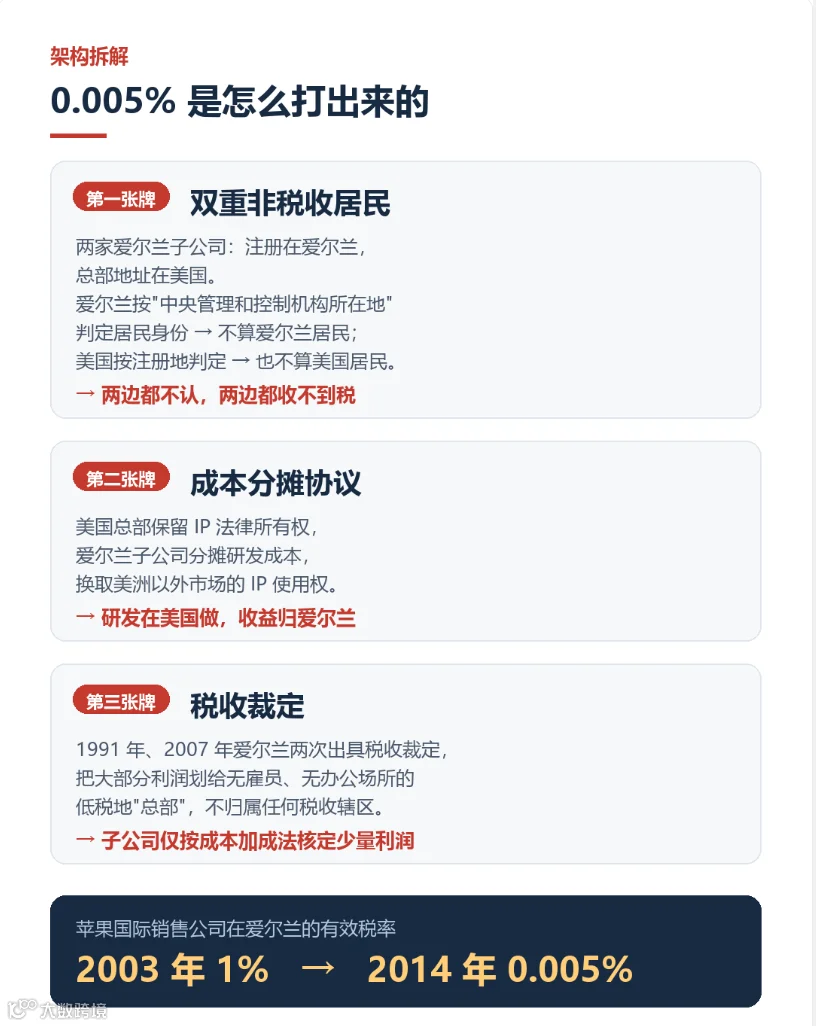
苹果1991年到2014年用的这套架构,说复杂确实复杂,但拆开看是三张牌。
三张牌叠在一起,效果是把知识产权产生的巨额利润,搬到实际税负极低的实体里。
第一张牌:双重非税收居民。
苹果在爱尔兰设了两家关键子公司:苹果国际销售公司、苹果欧洲运营公司。
前者负责欧洲、中东、非洲和亚太地区的采购销售分销,后者负责制造某些系列的计算机。
2015年税法修订以前,爱尔兰旧税法按"中央管理和控制机构所在地"判定税收居民身份。
这两家子公司的总部地址在美国,所以不算爱尔兰税收居民。而按美国税法,它们在国外注册成立,也不算美国税收居民。
结果是:两边都不认它,两边都收不到它的税。
问题出在哪儿?
这两家公司在爱尔兰的机构,实际承担了关键管理和决策职能——而这些职能恰恰是产生知识产权利润的核心活动。
所以后来欧盟裁决认定,绝大部分利润该在爱尔兰纳税。
这一条给所有做离岸架构的企业提了个醒:"注册地"和"实际管理机构所在地"是两个概念。
看着是漏洞,其实是最容易被打的那个点。
第二张牌:成本分摊协议。
苹果总部在美国,保留知识产权的法律所有权;两家爱尔兰子公司跟母公司签成本分摊协议,承担相应份额的研发成本,换取美洲以外市场的知识产权使用权。
研发在美国做,收益归爱尔兰。
法律所有权留在美国,经济使用权和对应的经济收益被分层切割出去。
这就是转让定价领域最经典的争议点:利润跟着法律所有权走,还是跟着实际的价值创造走?
现在的答案是后者。
第三张牌:爱尔兰的税收裁定。
1991年和2007年,爱尔兰政府两次向这两家子公司出具税收裁定,确定了应税利润的核算方法。
按这个方法,子公司的大部分利润被划分给"总部"——一个没有雇员、没有办公场所的低税地主体,这部分利润不归属任何税收辖区,不缴企业所得税。
子公司自己只按成本加成法核定少量应税利润,在爱尔兰按12.5%缴纳。
效果有多夸张:苹果国际销售公司在爱尔兰的有效企业所得税税率,从2003年的1%降到2014年的0.005%。
不是5%,不是0.5%,是0.005%。十万分之五。
爱尔兰的法定税率是12.5%。
苹果实际交的,低到可以四舍五入掉。
三、这套逻辑,对中国出海企业意味着什么
苹果案的特殊性在于它是欧盟的案子,适用的是欧盟的国家援助规则。
但里面的逻辑——价值创造地征税、经济实质优先——已经是全球共识,也是中国税务机关在用的尺子。
三点启示,按重要性排。
第一,无形资产这根"利润管道",正在被重点盯防
苹果案最核心的动作,是把无形资产放到低税辖区,让全球利润往那边归集。
对应到国内:企业向境外支付大额特许权使用费、技术许可费,现在是转让定价核查的高频对象。
规则层面的方向很明确——区分法律所有权与经济实质贡献,落实价值创造地征税。
翻译成大白话:专利证上写谁的名字不重要,重要的是研发是谁做的、决策是谁下的、风险是谁担的。
你让境外的空壳公司持有"IP",然后境内公司每年付一大笔特许权使用费出去,省下的税,早晚要连本带利还回去。
给做跨境架构的企业一句实在话:如果你们的境外主体只有一张注册证书、一个注册地址,没有人在那儿做决策、承担风险,那么这个主体在税务机关眼里,可能压根就不存在。
第二,"实质重于形式"不是口号,是穿透依据
苹果的两家子公司为什么最后被认定利润该在爱尔兰纳税?因为关键的决策职能实际发生在爱尔兰。
不是注册地决定的,是人在哪儿、事在哪儿办的决定的。
这条规则在国内对应的是税收居民和"受益所有人"判定。
国家税务总局公告2018年第9号明确,判定经营活动是否具有实质性,要看实际履行的功能及承担的风险。
同时会看资产和人员配置、资金流向、所得在当地的征税情况。
更狠的一层是受控外国企业规则。
《企业所得税法》第四十五条规定:由居民企业控制的、设立在实际税负明显偏低的国家(地区)的企业,并非由于合理经营需要而不作利润分配或减少分配的,上述利润中应归属于该居民企业的部分,应当计入该居民企业的当期收入。
也就是说,钱放在境外不分配,不等于就不用交税。长期滞留巨额利润、没有合理商业目的、没有实质经营活动,税务机关可以视同分配直接征税。
这一条对用BVI、开曼这类架构做利润留存的企业,是直接命中的。
第三,规则正在全球同步收紧,窗口期已经关了
苹果案之所以能被公开拆解,靠的是欧盟2021年出台的《2021/2101指令》——大型跨国企业要公开披露分国别报告,包括各辖区的营业收入、税前利润、缴纳所得税、雇员数量。
注意这个组合:利润、税款、雇员人数,一起披露。
这就是为什么"爱尔兰3%的雇员、25%的利润"这种对比会被摆到台面上。
数据一公开,利润和经济实质错配就成了肉眼可见的事,用不着复杂分析。
再叠加全球"双支柱"方案:支柱一重新分配征税权,让市场国也能分到税;支柱二设定全球最低税负水平,防止税基向低税地流失。
苹果案报道中提到的方向是,我国应运用支柱一规则维护市场国征税权益,同时完善支柱二国内配套规则,防范外资企业在我国税基被侵蚀。
所以现在回头看,那些"把利润放到零税率地区躺平"的设计,逻辑已经不成立。
不是查不查得到的问题,是数据已经公开摆在那儿了。
四、跨境架构自查清单
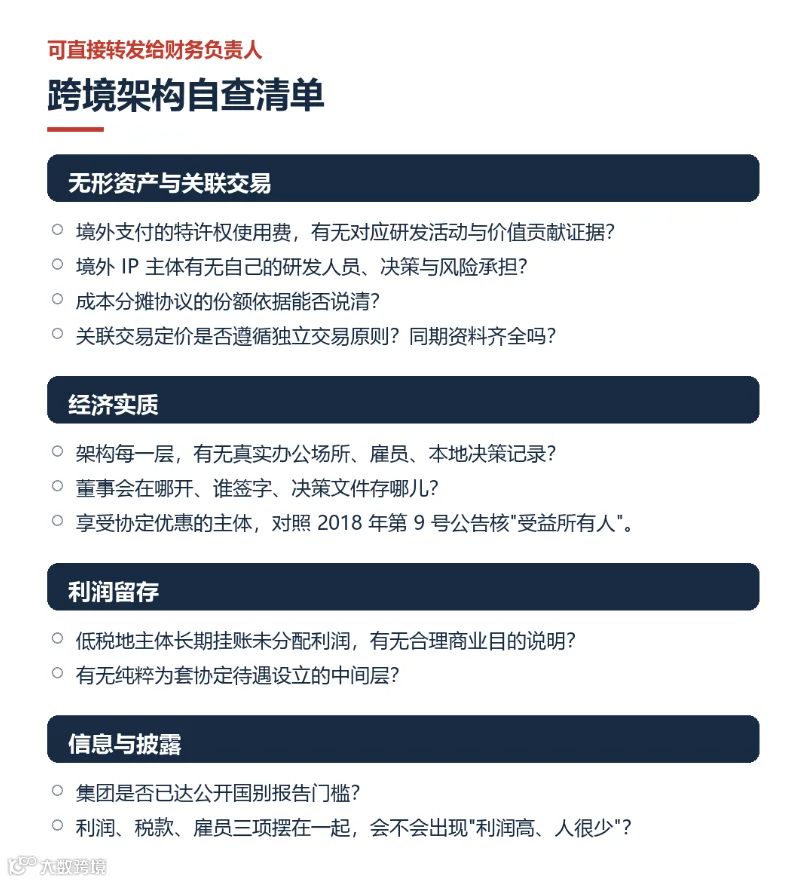
下面这10条,建议直接转发给你们的财务负责人和境外架构经办人。
无形资产与关联交易
①我们向境外支付的每一笔特许权使用费、技术服务费,有没有对应的实际研发活动和价值贡献证据?
②境外IP持有主体有没有自己的研发人员、研发决策、研发风险承担?还是只有一纸转让协议?
③成本分摊协议的份额计算依据是什么?能不能说清境内外各自承担的成本和预期收益如何匹配?
④关联交易定价有没有按独立交易原则做?功能风险分析、同期资料是不是齐全?
经济实质
⑤架构里每一层,有没有真实的办公场所、雇员、本地决策记录?
⑥董事会在哪儿开、谁签字、决策文件存在哪儿?这些留痕能拿出来吗?
⑦享受税收协定优惠的主体,对照2018年第9号公告核一遍"受益所有人"——功能、风险、资产、人员、股息流向、当地实际征税情况。
利润留存与消极所得
⑧境外低税地主体长期挂着大额未分配利润的,有没有合理商业目的说明?受控外国企业规则会不会适用?
⑨有没有纯粹为套协定待遇设立的中间层?
信息与披露
⑩集团是否已达公开国别报告门槛?如果已纳入,对外披露的利润、税款、雇员三项数据摆在一起,会不会出现"利润高、人很少"的错配?
五、写在最后
苹果案的结局其实没什么戏剧性:9年官司,钱最后还是交了,还搭上利息。
有意思的是它的起点——那两家公司当年也确实拿到了税收裁定,也确实按裁定交了税。
它们的问题不是没缴税,是缴得太少,少到跟真实的经营活动对不上。
0.005%的税率当年看起来是聪明的安排,现在看是一张写着日期的欠条。
对所有已经出海或者正准备出海的中国企业来说,这句话值得记下来:能被写进架构的利润,也能被从架构里拿出来。
以上,有启发,点赞、转发分享一下,感谢❤️!
本文素材依托《中国税务报》相关报道整理改编,具体业务请以主管税务机关口径为准。
半年营收3.43亿,纳税申报却是零!拼多多酒类大卖被罚688万:压垮它的不是私户提现,是"不配合检查"四个字
跨境出海企业必看!CIPS,74家银行挤在厦门干同一件事:把你的钱"搬"回来|投洽会深度笔记②
跨国企业的大福利来了!快看看你能否享受!9月14日资金池开闸:外债额度提到3.5倍,你的集团够格进池吗?
3300万粉丝网红偷税被罚347万:最大一笔罚款不是偷税,而是"应扣未扣个税"330万
CRS 2.0来了:从"拍X光"到"全身CT",海外资产的裸奔时代从2027年开始!详细对比CRS1.0,到底区别在哪里?收藏慢慢学习
END
看完记得关注@Linda跨境财税
及时收看更多好文
跟踪热点,分析新政策,持续分享最新税务稽查案例。
本团队多位资深顾问老师深耕财税合规领域数十年,擅长境内外股权架构设计,重组涉税安排,税企沟通,转让定价安排,同期资料整理,承接ODI 备案、跨境资金合规规划、海外主体运维、税务疑难整改业务,有实操问题欢迎交流。
我们有丰富的集团公司内训经验,如果有公司内部培训需求,欢迎交流。

扫码关注丨Linda跨境财税
真诚、专业、持续