《海外现金贷复贷风控实战》Week 5 复盘:从策略动作到经营结果

复贷策略上线之后,团队最容易做的一件事,是盯住一个数字。
提款率涨了,觉得价格调对了;复贷率涨了,觉得客户粘性变好了;风险指标涨了,开始讨论是不是规则太松。
但一个数字很少能直接告诉我们,策略到底有没有变好。
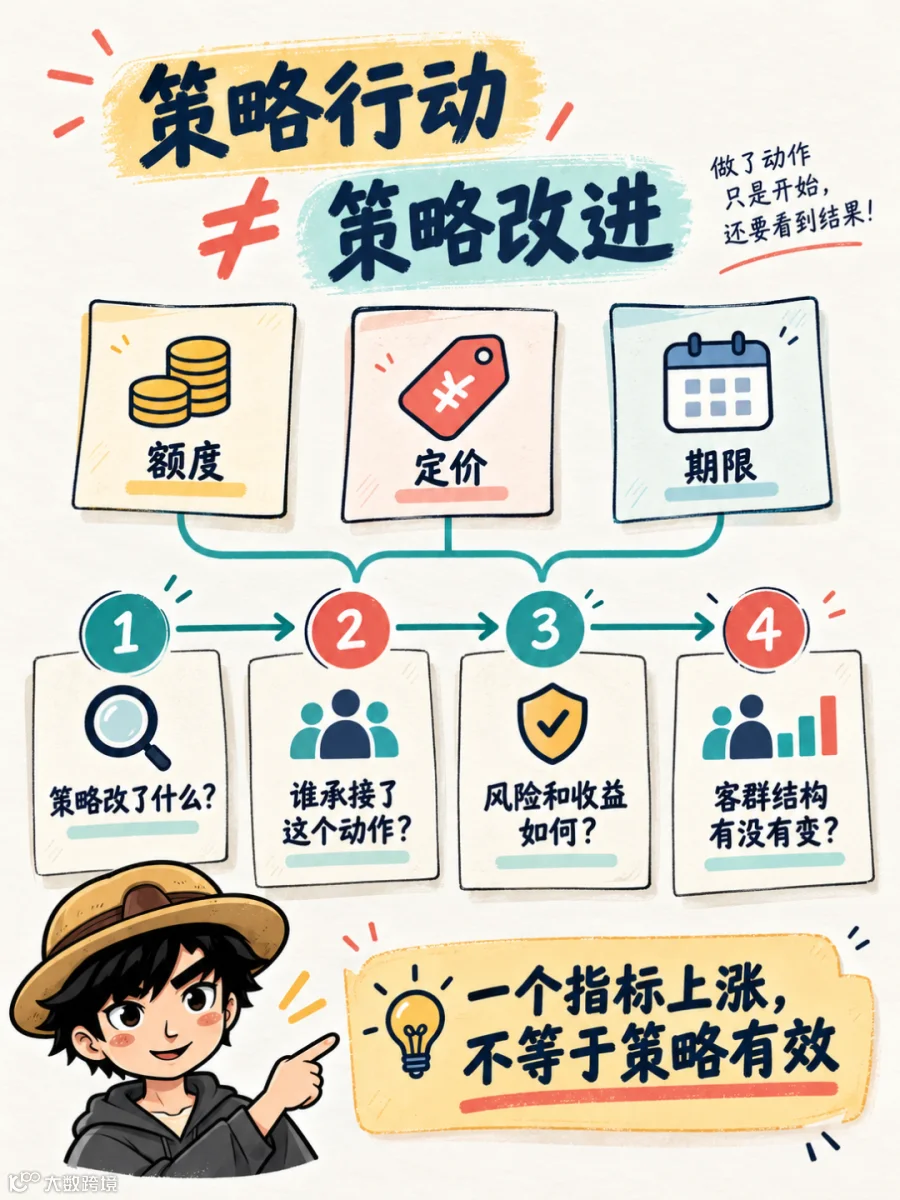
这次讲完 Week 5,我越来越确认:复贷经营闭环的关键,不是把监控指标做得更多,而是把每一个策略动作和它应该产生的结果对应起来。
先说清楚改了什么,再观察谁承接了这个动作,最后判断风险、收益和客群结构有没有朝预期方向变化。
本文讨论的是海外现金贷复贷策略和经营复盘中的通用方法。文中示例用于说明分析逻辑,不对应任何单一平台的真实经营数据。不同国家、产品期限、数据供应和监管要求下,需要重新校准字段、标签和观察窗口。
先把风控通过前和风控通过后分开
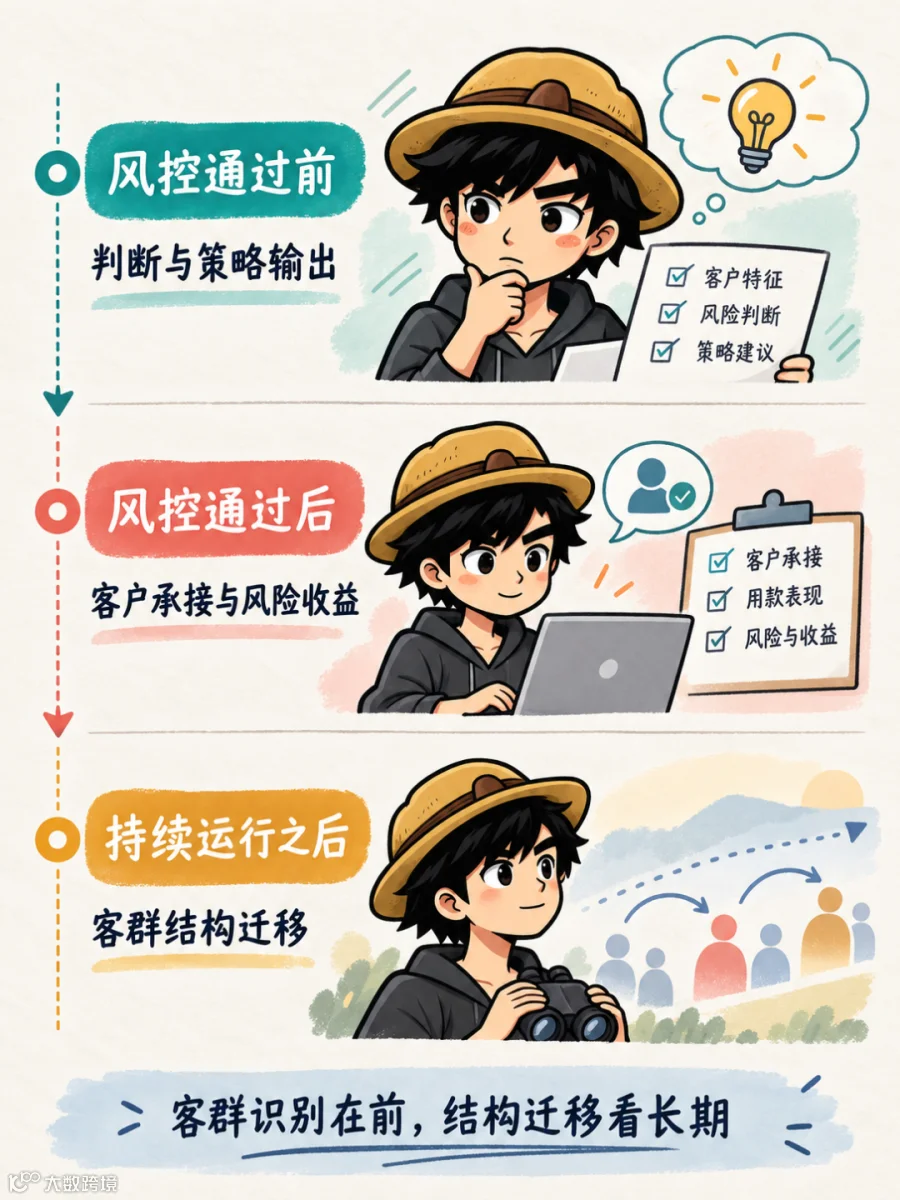
复贷策略可以先按两个阶段理解。
风控通过前:完成判断与策略输出
风控通过前,平台需要判断客户应该进入哪一条路径:
-
是否继续允许复贷; -
是否需要二次验证或限制通过; -
本次给多少额度; -
采用什么价格和期限。
这些都是策略决策。它们使用的是当时已经可见的信息,包括客户历史履约、当前在贷、多头变化、设备和银行卡变化,以及本次申请相对于历史行为是否异常。
风控通过后:观察客户是否承接这次决策
风控通过后,平台才会逐步看到这次决策带来的结果:
-
客户是否接受当前额度、价格和期限,并完成提款; -
早期风险是否暴露; -
更高额度是否放大了金额损失; -
这组客户的风险调整后利润是否改善; -
不同客群的提款、风险和收益是否出现分化。
这里要特别注意,优质客户是否持续留下、高风险客户是否进一步集中,不能被理解成某一笔申请通过后的即时结果。
它需要经过一段时间,按客群、策略版本和时间窗口观察复贷池的结构变化。也就是说,客群识别可以发生在风控通过前,而客群结构迁移是多轮策略运行后的组合结果。
这两个阶段如果混在一起,复盘就会失去方向:用放款后的结果解释当时的判断,或者用一周的客群占比变化去评价一笔订单。
定价不是财务表上的一个数字
Week 5 里我最想强调的,是定价必须和额度、期限放在一起看。
额度决定平台暴露多少本金风险;价格决定平台能够获得多少收入,也会影响客户是否愿意承接;期限决定风险暴露多久,以及什么时候能观察到早期表现。
定价还会改变客户结构。
对有比较能力的优质客户来说,价格可能影响他是否留下、是否转向其他平台。对选择空间有限的高风险客户来说,价格下降未必能改变他的风险状态,却可能提高他的申请和提款意愿。
因此,降价以后不能只问客户有没有回来,还要问:回来的是谁?
如果低风险客户的承接改善、风险保持稳定、利润没有被明显侵蚀,这个价格动作才有经营价值。若只是高风险客户响应更多,优质客户占比继续下降,平台可能会进一步陷入高逾期、高定价和客群恶化的循环。
价格不是越低越好,也不是越高越能覆盖风险。它应该服务于明确的客群和经营目标。
复贷复盘不能只看全量平均数
全量平均数很方便,却经常把真正的问题藏起来。
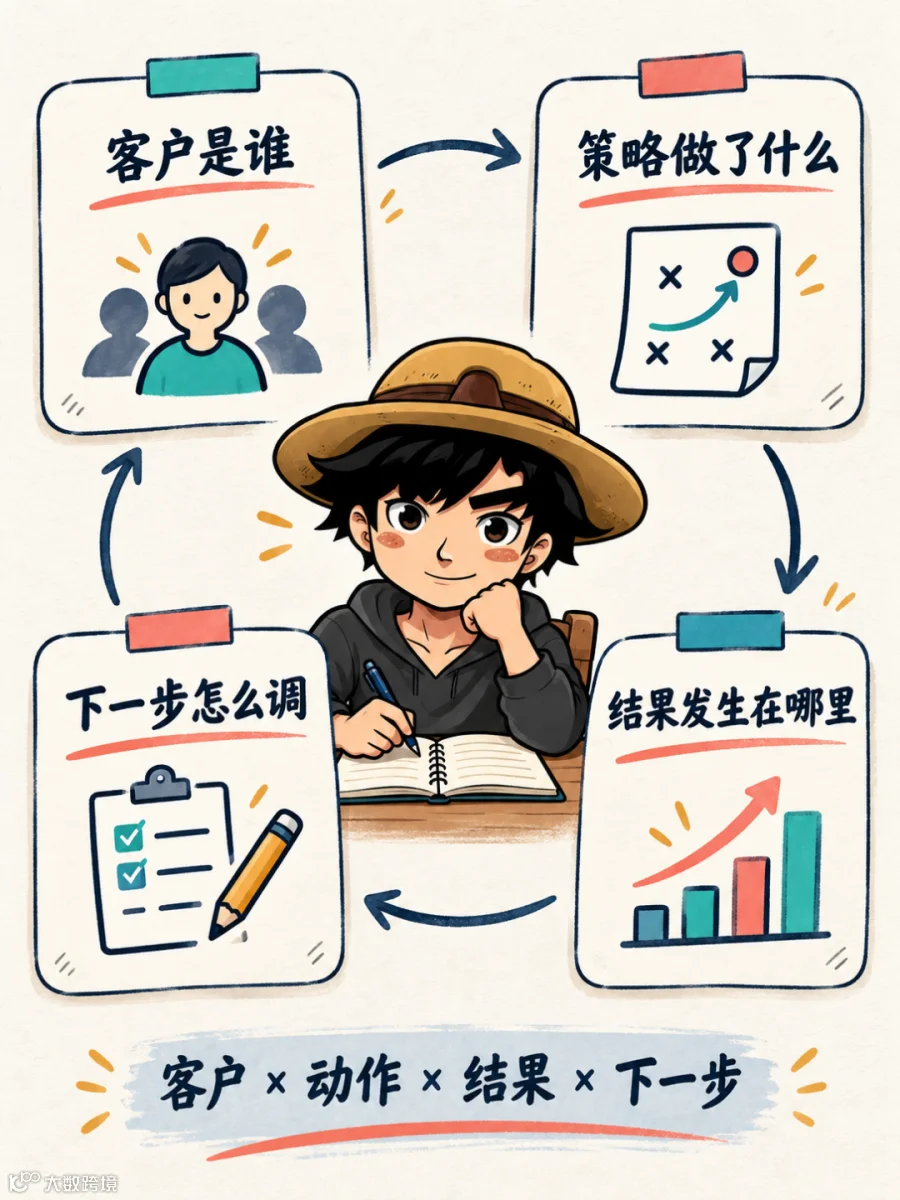
我更建议把复贷复盘拆成四个问题:
客户是谁
先按模块二已经建立的客群标签拆分,至少区分稳定履约、多头上升、疑似套利和风险恶化等状态。
策略做了什么
记录本次策略版本、准入路径、额度档位、价格组、期限和触达方式。没有动作记录,就无法解释结果。
结果发生在哪里
分别观察申请、风控通过、提款、风险、收益和再次复借,不要把通过率、提款率和复贷率混成一个指标。
下一步怎么调
决定是调整规则、额度、价格、期限、触达,还是暂时保持策略不变。复盘的终点应该是一个动作假设,而不是一句效果好或效果差。
监控不是把报表刷新得更勤
监控真正要回答的是:现在发生的变化,是否需要动作?
一个实用的复贷策略看板,至少需要同时看六类信息:规模、风险、额度、定价、规则和客群。
-
规模:申请量、通过率、提款率、复贷率; -
风险:结合产品期限观察早期风险、金额坏账率和笔数坏账率; -
额度:件均额度、额度使用率和金额风险表现; -
定价:不同价格组的承接、风险和收益; -
规则:命中率、拦截贡献和可能的误伤; -
客群:不同客群占比、留存和迁移表现。
这些指标不是为了把看板做得复杂,而是为了避免用一个结果去解释另一个环节。
例如,通过率下降可能是高风险客户被正常拦截,也可能是规则口径变化导致优质客户被误伤。提款率下降可能是定价过高,也可能是额度不足或客户需求发生变化。只有把漏斗和客群拆开,才知道下一步应该改风控、改产品,还是改经营触达。
Week 5 留下的真正交付物
Week 5 最终要留下的,不是一张漂亮的日报,而是一张能够用于复盘会的策略表:
这条链路里,风控通过前的策略是决策,风控通过后的行为与风险数据是证据,客群结构迁移则是持续运行后的组合复盘结果。
这也是我对复贷经营闭环的理解:不是机械地调一次额度或价格,而是让每次调整都有明确对象、明确假设和明确的验证方式。
写在 Week 6 之前
策略运行到一定规模之后,单靠人工规则和全量平均值会越来越吃力。
这时引入模型,不是因为规则已经没有价值,而是因为客户信号越来越多,团队需要更稳定的风险排序和更细的客群分层。
但模型也不能替团队定义业务问题。下一讲 Week 6,我们会从评分对象、观察点、样本和标签开始,把策略中已经使用过的客户行为和风险信号,整理成可以训练、可以验证、可以继续迭代的数据基础。
模型不是复贷策略之外的下一站,而是复贷策略体系里的一种判断工具。

系列导航
这是《海外现金贷复贷风控实战》系列的阶段性复盘文章,前文包括:
-
《我为什么要做一门海外现金贷复贷风控实战课》 -
《你的复贷率,可能正在说谎》 -
《同样是海外现金贷老客,为什么有人值得经营,有人正在拖垮复贷坏账?》 -
《复贷不是给老客开绿灯:一个客户再次申请时,先看什么?》 -
《海外复贷调额策略:固定调额、上探调额、倒逼调额,究竟该在什么时候用?》 -
《墨西哥现金贷的高息困局,究竟该如何破局?》