《海外现金贷复贷风控实战》Week 6 复盘:从评分对象、样本定义到贷中特征框架
这是海外复贷系列直播的第 6 周。
过去几周,我们围绕海外现金贷复贷业务,讨论了客群分层、准入判断、反欺诈、额度策略、定价和经营闭环。本周开始,课程进入复贷模型体系,由海外资深模型与算法专家 Justin 主讲。
Justin 开场没有先讲哪个算法更强,也没有先从调参开始,而是先把一个经常被忽视的问题摆到台面上:
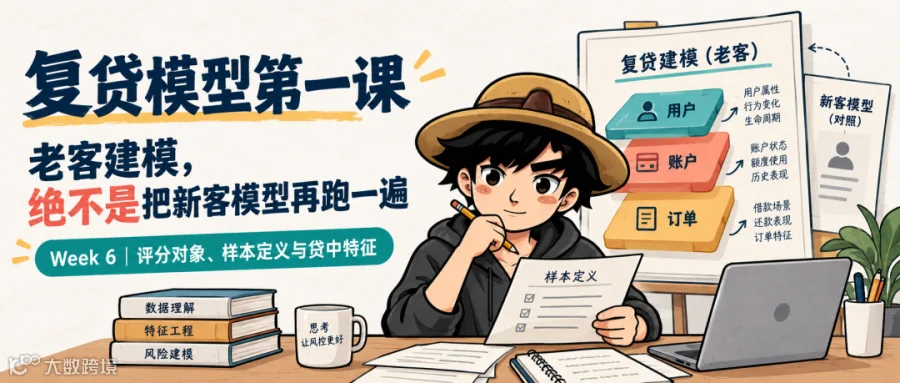
老客建模,绝不是把新客模型再跑一遍。
老客已经有历史借款、还款、复借和额度变化。模型要判断的,不只是这个人有没有风险,还包括他的长期状态、这一次申请的状态,以及这些判断最后要服务什么策略动作。
本文根据 Week 6 直播内容整理。文中方法用于说明海外现金贷复贷模型的通用思路,不对应任何单一平台的真实数据。不同国家、产品期限、数据供应和监管要求下,需要重新校准字段、标签与样本口径。
一、先量化问题,再选择算法
很多团队做老客模型,第一反应是选逻辑回归、XGBoost,或者进一步尝试更复杂的序列模型。
但 Justin 反复强调,真正决定模型能不能落地的,通常是三个前置问题:
-
模型在什么时点调用; -
模型给谁打分; -
样本怎么定义,标签怎么形成,表现期如何确认。
这三个问题没有解决,算法越复杂,问题越难排查。
尤其在大公司里,策略团队和模型团队常常被分开管理。策略团队定义业务动作,模型团队独立开发模型,最后发现模型表现不理想,回头检查才发现:模型预测的对象和策略真正关心的对象并不是同一个,训练样本也和线上人群不一致。
所以,建模的第一步不是打开算法库,而是先把问题量化清楚:我们究竟要预测什么,想改变什么动作,准备在哪类客户上使用。

二、用户级、账户级、订单级,不能混成一个分数
复贷模型至少要区分三个评分层级:用户级、账户级和订单级。
用户级:看长期状态
用户级评分关注的是客户长期是否稳定,是否值得继续经营。它可以承接历史履约、逾期趋势、复借频率、提前结清规律、多头变化、额度使用和历史价值等信息。
账户级:看账户关系和稳定性
账户级信息介于用户和订单之间,可以用来观察账户、设备、银行卡、联系人或关联关系是否稳定。它不等同于用户风险,也不等同于某一笔订单风险。
订单级:看当前申请
订单级评分关注的是这一次申请是否适合按照当前方案处理。它会看当前申请金额和期限、当前在贷、近期多头变化、设备和银行卡变化,以及本次申请与历史行为相比是否异常。
这三个层级不能简单拼成一个总分,因为它们回答的是不同问题。
用户级评分回答:这个客户长期会不会变坏?
订单级评分回答:这一单现在该不该按当前方式处理?
账户级信息则帮助我们理解,当前风险是否可能来自设备、银行卡或账户关联关系的变化。
一个用户长期还款表现很好,不代表本次申请没有风险;一个用户本次申请看起来正常,也不代表他的长期状态已经改善。
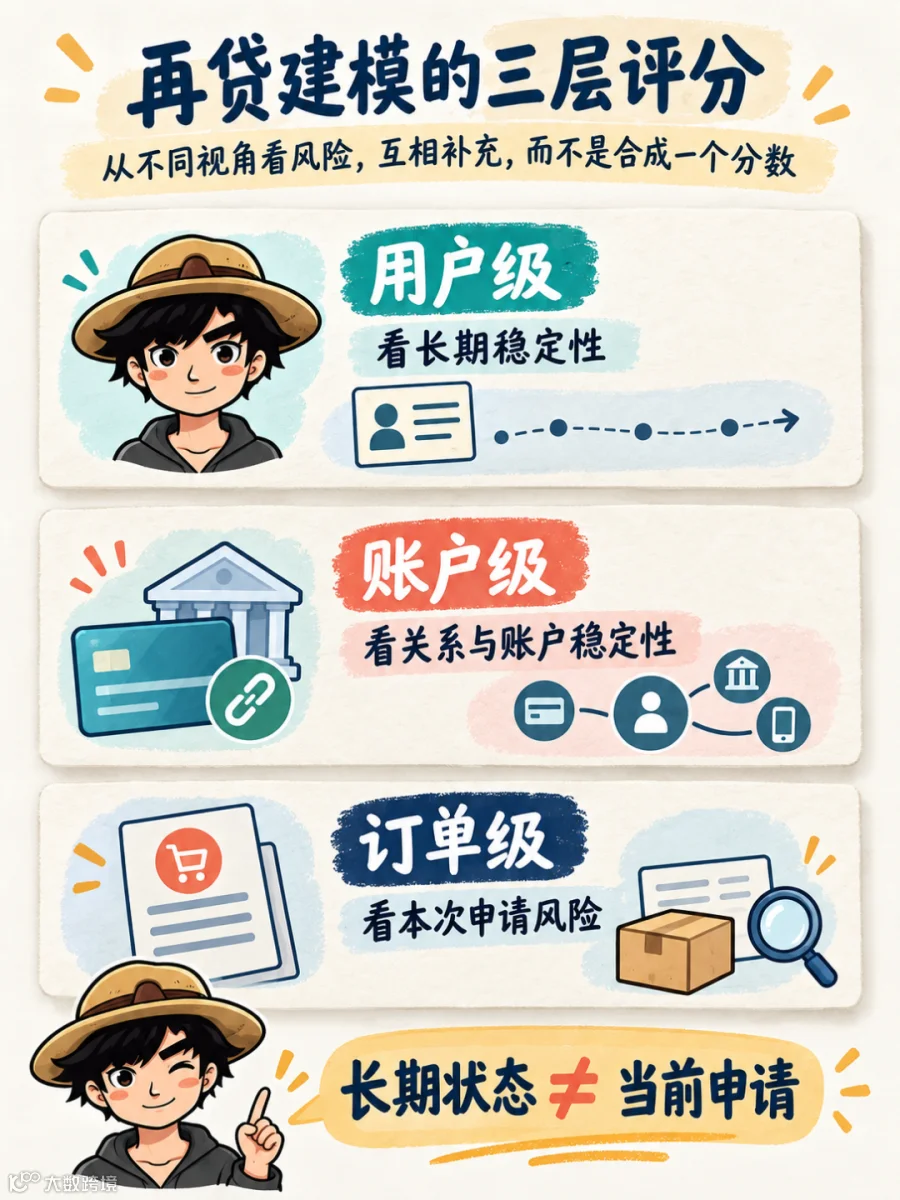
用户级评分看长期稳定性,订单级评分看单次申请风险,账户级信息补充关系与稳定性判断。
三、用户级评分,不是把所有历史数据压成一行
用户级评分的难点,在于既要看长周期,又不能把客户过去所有行为不加区分地堆在一起。
Justin 提到,用户级风险评分可以重点关注:
-
历史最大逾期深度和逾期趋势; -
正常还清次数和复借间隔; -
行为波动性; -
多头借贷及其变化; -
提前结清是否高度规律; -
额度使用和历史调额结果; -
客户当前属于哪一类复贷客群。
这里有一个非常重要的时间原则:用户级特征也必须以当前评分时点为截止,不能因为客户已经有完整历史,就把未来行为提前放进本次评分。
另外,老客不一定要全量共用一套模型。还清 1 次、3 次、5 次和 10 次的客户,往往处在不同的行为阶段。低轮次客户还在验证期,高轮次客户可能已经进入相对稳定期。
按还清次数或行为阶段做切片建模、分层评估,有助于减少客群差异带来的干扰,也更容易解释模型在不同人群上的表现。至于 KS、AUC 等指标是否提升,仍然需要用实际样本验证,不能事先保证。
四、订单级评分,要看本单,也要看本单和历史的差异
订单级评分不是只读取本次申请金额。
本次申请金额、期限、当前在贷和近期多头,是当前状态;历史申请金额、历史复借间隔、过去的设备和银行卡变化,则帮助我们判断这一次是否偏离客户原来的行为轨迹。
例如,客户历史上一直小额、稳定复借,本次突然申请更高额度,同时设备发生变化、近期多头上升,这些信号应该组合起来看,而不是只根据某一个字段决定通过或拒绝。
同样,客户刚完成还款就再次申请,也不能直接等同于风险。它可能是正常的资金周转,也可能是额度不足、多头腾挪或套利行为,需要放到客户长期状态和其他当前信号中判断。
这也是用户级评分和订单级评分需要协同的原因:一个提供长期背景,一个描述当前快照,最后由策略根据业务目标做差异化处理。
五、样本和标签决定模型能不能用
这一部分看起来最基础,却是老客建模最容易出问题的地方。
用户级样本通常按天或事件触发更新;订单级样本则以提交复贷申请的时间点为观察点,回溯当时已经可见的历史和当前信息。
每条样本至少要写清楚四件事:
-
评分对象是谁; -
观察点是什么时间; -
特征最晚可以使用到什么时候; -
标签需要观察到什么时候才成熟。
课堂代码统一使用 DPD7 作为早期风险标签,主要是为了保证 Week 6 到 Week 8 的实操口径一致。DPD7 是后续风险结果,不是申请当时的原因,也不能被提前放进本次模型特征。
如果订单还没有走完相应表现期,就不能直接把它标成正常客户。标签不成熟,不等于客户没有风险。
同样,本次订单的提款结果、还款结果、实际使用天数和 DPD7,都属于申请之后才产生的信息。它们可以用于后续验证,或者在下一次复贷时转化为历史特征,但不能回填到本次申请的预测输入中。
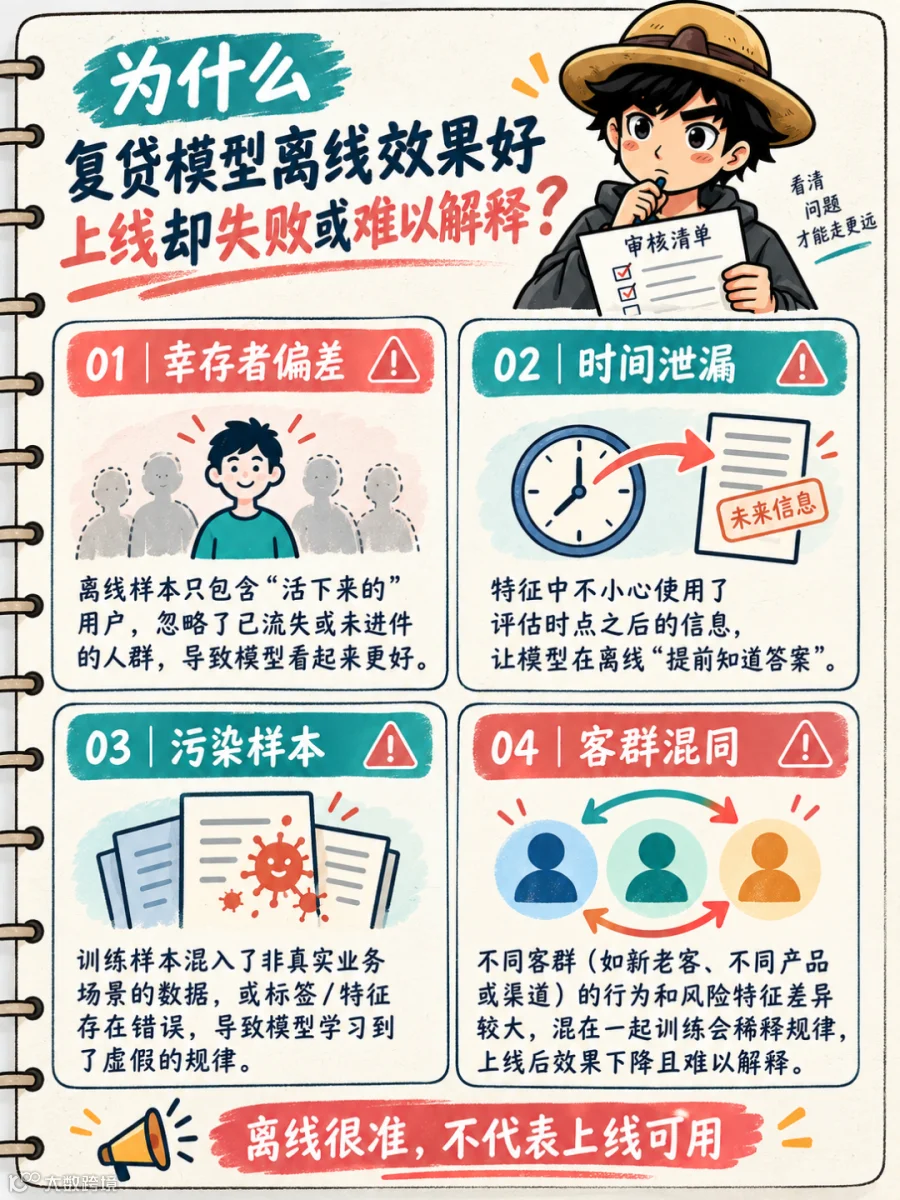
六、老客建模最常见的四个坑
1. 幸存者偏差
如果只用历史上已经通过并放款的客户训练模型,模型看到的只是旧策略筛选后的样本。被拒绝、被反欺诈拦截或没有提款的人没有进入完整表现样本,模型可能因此高估整体客户质量。
拒绝推断可以作为进一步研究方向,但它不是简单给拒绝客户补一个标签。在没有额外灰度、外部数据或明确统计假设时,不能把拒绝客户强行标成好或坏。
2. 时间泄漏
把申请之后才产生的字段放入申请时模型,离线指标可能会变得很好,上线后却无法复现。
贷中行为以及放款后的使用天数,尤其要检查它们在真实决策时点是否可见。数据库里有这个字段,不代表当时的策略系统能够使用它。
3. 污染样本
刷单和套利客户可能提前结清、重复申请,看起来履约很好,但真实经营价值并不一定好。如果把这类样本直接当作优质客户,模型可能学到错误规律。
处理方式可以是剔除、单独标记或降权,但每一种处理都要留下依据,不能为了让指标好看而悄悄删除。
4. 客群混同
不同国家、产品期限、还清次数和客群状态,风险逻辑可能不同。墨西哥、泰国、印尼和菲律宾的产品、工资周期、外部多头数据和客户行为不能简单混成一个总体平均。
统一课堂标签,不等于统一业务假设。真实建模仍然要按市场、产品、客群和策略版本检查分布与表现。
七、单次风险和长期价值,不是二选一
单次申请评分解决的是:这一单现在是否适合按照当前方案处理。
LTV 或长期价值判断解决的是:这个客户未来是否值得继续经营,平台是否应该为他保留更多额度、权益和经营资源。
两者不是替代关系。
如果只看单次风险,可能错过长期稳定、但某一次申请波动较大的客户;如果只看长期价值,又可能放松对当前订单异常的判断。
在分期或多轮复贷产品里,单次决策和长期价值之间尤其容易出现矛盾。风险策略需要先把单笔风险和长期经营价值拆开,再决定它们如何共同影响额度、价格、期限和触达。
八、贷中特征框架:申请、还款、刷单三类信号
Justin 在直播中分享了贷中特征框架,将特征先分成三大类:申请类、还款类和刷单类。
申请类关注本次申请与历史申请的变化;还款类关注还款表现、复借间隔和行为稳定性;刷单类关注提前结清、实际使用天数、重复申请以及设备、银行卡和关联关系异常。
对于老客来说,绝对值很重要,但周期性变化往往更有信息量。一个客户过去一直稳定,本月多头突然上升,或者本次申请行为明显偏离历史,变化本身就值得进入风险判断。
后续特征工程不能只问这个字段和风险有没有相关性,还要继续问:它在什么时候可见,属于哪个评分对象,是否被旧策略影响,最终要服务哪个策略动作。(详细的海外复贷特征框架文档已经同步到课程群)
路飞小结:Week 6 我最想留下的八句话
-
老客模型不是新客模型的简单重跑。 -
建模前先明确调用时机、评分对象和样本定义。 -
用户级看长期稳定性,订单级看当前申请状态,账户级补充关系和稳定性。 -
用户历史越长,越需要明确观察点和特征截止时间。 -
按还清次数切片,有助于减少客群异质性,但效果仍需实测。 -
DPD7 是结果标签,不是申请时可见的模型原因。 -
幸存者偏差、时间泄漏、污染样本和客群混同,是老客建模的四个高频风险。 -
单次申请评分和长期 LTV 判断需要配合,而不是相互替代。
下期预告
Week 6 解决的是模型建模前的基础问题:评分对象是谁,样本怎么定义,标签怎样形成,特征能不能在当时使用。
下一讲 Week 7,Justin 会继续讲贷中特征挖掘和用户级、订单级评分模型。重点会从样本工程进入特征工程:如何把行为序列、还款变化和风险信号聚合成可用特征,如何评估模型区分能力,以及模型分数如何真正映射到策略动作。
复贷模型体系不是从算法开始,也不会停在一个分数上。它最终仍然要回到准入、额度、定价、期限和经营结果。

系列导航
这是《海外现金贷复贷风控实战》系列的阶段性复盘文章,前文包括:
-
《我为什么要做一门海外现金贷复贷风控实战课》 -
《你的复贷率,可能正在说谎》 -
《同样是海外现金贷老客,为什么有人值得经营,有人正在拖垮复贷坏账?》 -
《复贷不是给老客开绿灯:一个客户再次申请时,先看什么?》 -
《海外复贷调额策略:固定调额、上探调额、倒逼调额,究竟该在什么时候用?》 -
《墨西哥现金贷的高息困局,究竟该如何破局?》 -
《调额度、定价格之后,复贷策略到底有没有变好?》