


【摘要】 哪吒汽车母公司合众新能源破产重整案迎来关键节点:9月11日第四次债权人会议表决的草案显示,山子高科实控人叶骥专设的"太乙圣莲"拟出资30亿元取得约70.62%股权。本文从资本结构、产业整合、治理监管三重视角拆解:30亿对260亿申报债权只是"点火钱",哪吒X复产+海外年销1万台是低基数合理性目标,而SPV防火墙既隔离了风险、也埋下了信披与关联交易质疑的种子。
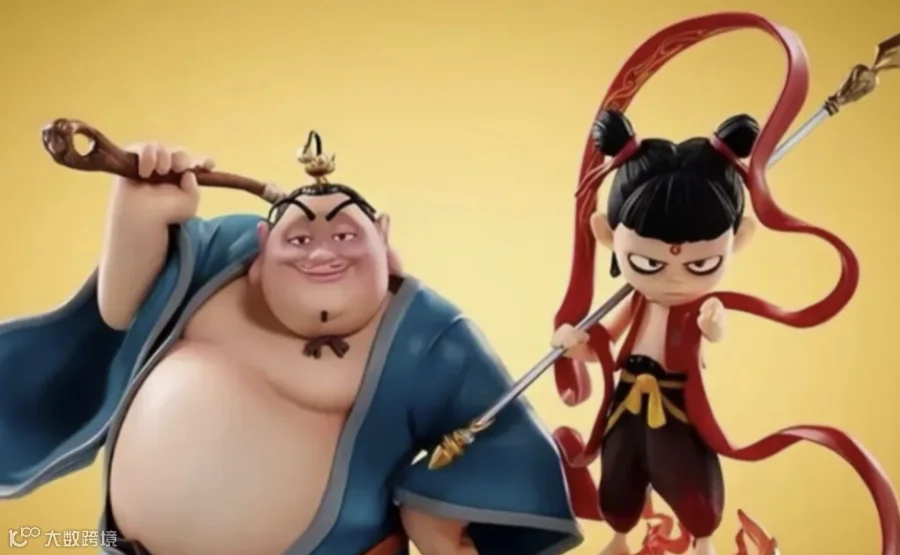
资本市场从来不缺神话叙事,但很少有案例像哪吒汽车重整案这样,直接把神话写进主体名称。
浙江太乙圣莲企业管理合伙企业,名字取自太乙真人以莲花重塑哪吒肉身的典故,拟出资30 亿元拿下合众新能源约 70.62% 股权,给负债累累的哪吒汽车做一次破产重生手术。
市场第一眼看到的故事是白衣骑士拯救没落新势力。但剥开神话外壳,这不是简单的 “出钱救企业”,而是重整老手叶骥精心设计的体外资本局。核心悬念摆在所有人面前:太乙圣莲的莲花肉身,究竟是哪吒的重生底座,还是一层隔离上市公司风险的防火墙?
叶骥是资本市场的“重整老手”。其发家史始于银亿股份的破产重整,通过收购ARC(安全气囊)和邦奇(变速箱)等核心资产,构建了零部件帝国。 然而,山子高科近年来深陷退市边缘,急需整车制造能力来讲述“全球化智能汽车”的故事,以提振股价并保住上市地位。此前,山子高科已通过控股红星汽车获取资质,并尝试“云枫”、“山子有谦×天猫”等整车化项目,但均缺乏成熟的C端产品与渠道。
一、买方沿革:从银亿地产到山子高科,重整老手持续寻找整车拼图
山子高科(000981)前身是银亿股份,早年主营房地产,2019 年债务爆雷进入破产重整,叶骥作为重整投资人入主,剥离地产资产,转型汽车零部件 + 半导体双主线,更名山子高科,是 A 股为数不多深度操盘大型上市公司破产重整的资本团队上海证券报。
零部件底盘来自两次核心并购:比利时邦奇动力(CVT 变速箱、混动电驱减速器)、美国 ARC 安全气囊气体发生器,构成上市公司核心现金流来源。但零部件业务天花板明显,上市公司迫切需要整车资质打通产业链,对冲业绩压力、规避退市风险。
此后,叶骥团队开启多轮整车化尝试:
- 红星汽车
控股获取乘用车整车资质,盘活邢台老基地; - 云枫汽车
城市商用车量产,面向海外出口; - 山子有谦
搭建整车运营平台; - 天猫战略合作
合作 V17 乘用车项目,探索线上订单新零售,目标年产 30 万辆。
本次哪吒重整,最初由山子高科作为唯一意向投资人报名,并缴纳5000 万元报名保证金;2026 年 4 月专门设立 SPV 太乙圣莲,由该合伙企业承接全部投资人权利义务。工商层面太乙圣莲与山子高科无直接股权关系,但穿透实控人为叶骥。
山子高科不是临时跨界造车,是多年零部件 + 整车资质布局的延续,哪吒是其整车拼图里最重要一块,但团队始终倾向于体外持有整车资产,不把整车风险装进上市公司报表。
二、卖方崩塌:合众哪吒,从 2022 销冠到停产重整
合众新能源(哪吒汽车主体)2014 年创立,2018 年推出哪吒品牌;2022 年全年交付突破 15 万辆,登顶国内新势力年度销冠,是下沉市场最亮眼的黑马。
高光之后战略撕裂、成本失控,2021-2023 累计净亏损183 亿元,单车亏损长期超过 8 万元。2024 年资金链断裂,工厂停产、欠薪、大规模裁员。2025 年 6 月 12 日,嘉兴中院裁定受理合众新能源破产重整。
关键事实清单:
-
创始人方运舟、原 CEO 张勇已被列为失信被执行人,股权大量冻结; -
品牌商标纠纷持续,部分商标权属存争议; -
存量车主约 40 万,售后维保、备件供给是刚性债务; -
桐乡、宜春、南宁三大国内基地,海外布局泰国、印尼 CKD 工厂;泰国工厂曾申请当地产业补贴,存在补贴追讨争议; -
截至 2025 年 11 月,申报债权总额260 亿元以上,管理人确认债权约 93.86 亿元;申报债权人 1735 家;普通债权约 117 亿元,优先债权约 22 亿元(媒体整理口径)中国青年网...。
产业政策硬红线:哪吒持有发改委 + 工信部造车双资质,按准入规则,2026 年必须完成至少2000 台整车生产,否则将被纳入工信部特别公示,资质失效,资产价值大幅缩水。重整期间管理人曾单独招募不超过 1 亿元共益债,用于维持最低运维、设备养护、资质保全。
哪吒当前核心价值不是品牌、不是技术,是还在有效期的造车双资质、闲置产线、海外渠道基础;最大包袱是数百亿债权、大量供应商欠款、车主售后承诺。
三、重整方案现状:76 人报名,仅一家足额缴保证金;30 亿不是还债全款
本次投资人招募阶段,共有 76 家主体预报名,但仅山子高科一方,按要求提交完整材料、足额缴纳 5000 万保证金,不再进入多主体遴选程序,后续转入方案谈判、债权人表决环节。
《重整计划(草案)》核心条款(草案,尚未裁定生效):
-
太乙圣莲拟出资30 亿元,获取合众新能源70.62% 股权; -
资金拆分:11.67 亿元用于清偿保留资产对应债权及破产费用;18.33 亿元作为流动资金,用于复产、供应链修复、恢复车主售后维保; -
债权安排(媒体整理草案口径):普通债权 80 万元以下小额债权,清偿率约 12%;80 万以上大额普通债权实施债转股;优先债权本金保留,前三年仅付息,第四年起还本; -
资产处置:保留哪吒 X、哪吒 L 核心资产;哪吒 S、GT 等部分车型资产将处置变现; -
表决进程:重整草案经历延期,第四次债权人会议线上表决;地方国资参与协调,宜春、南宁、桐乡地方国资为重要债权人; -
复产路线:第一阶段复产哪吒 X 主攻海外,目标年销 1 万台;第二阶段开发亚非拉经济型车,目标年产 30 万辆;远期目标年产值 400 亿,择机独立 IPO。
30 亿资金仅用于保留资产对应的债权清偿 + 复产现金流,不能覆盖全部 260 亿申报债权;大部分旧债依靠债转股,债权人被动变成新股东。重整成败的第一道关口:30 亿认缴资金能否按期实缴到位。
四、资本局中局:SPV的四重精妙
整个交易架构最值得玩味的地方,在于“太乙圣莲”这个SPV的设计。
第一重:风险隔离。 山子高科2025年才勉强扭亏,如果上市公司直接出面收购一家负债260亿元的破产车企,财务报表将面临巨大的并表压力。通过实控人体外设立的有限合伙SPV来承接重整,可以把风险隔离在上市公司报表之外。
第二重:规避信披。 上市公司重大资产重组涉及繁琐的信息披露和审批流程,且合众新能源有保密要求。用SPV作为资金平台,既隔离了合规风险,也隔离了财务风险。
第三重:利益闭环。 这是一个精妙的“体外控股+体内协同”结构:太乙圣莲在体外控股哪吒汽车,上市公司山子高科则可以在体内继续做汽车零部件供应,形成产业链协同。未来若哪吒汽车独立IPO,叶骥还能享受资产增值收益。
第四重:30亿的真实用途。 很多人误以为30亿能还清所有债务,事实并非如此。资金被切成两块:11.67亿元用于清偿保留资产对应的债权和破产费用,18.33亿元用于补充流动资金。
合众新能源债权结构显示:优先债权约22亿元(9户),普通债权约117亿元(1600余户)。普通债权中,80万元以下部分清偿率仅约12%,1年内先付1万元,剩余款项2年内付清;80万元以上部分全部债转股
五、三重视角:资本、产业、治理,三重拷问
视角 1|资本结构视角:30 亿对 260 亿 + 申报债权,够不够?
申报债权规模超 260 亿,太乙圣莲投入仅 30 亿,覆盖比例约 11%。剩余债务依靠债转股、分期付息,属于破产重整典型的 “债务打折 + 股权置换”,不是一次性现金收购。
从现金流看,18.33 亿流动资金要承担工厂重启、零部件定点、召回老员工、备件储备、海外认证、售后兜底。一旦供应链谈判不顺,资金消耗速度会显著高于预期;如果 2000 台保资质产量完成后,海外订单不及预期,18.33 亿很快会被持续烧穿。
博主判断:资本方案在破产法框架内可行,但属于 “轻现金 + 重债转股” 模式,对后续经营造血能力高度依赖;资本结构本身没有解决历史巨额亏损,只是把债务风险延后、转为股权风险。
视角 2|产业整合视角:哪吒 X 复产 + 海外年销 1 万台,现实吗?(部分推断)
事实:哪吒过往海外渠道已经覆盖东南亚、俄罗斯、中东、拉美,泰国、印尼有 CKD 基地;山子高科邦奇动力具备电驱、变速箱零部件供给能力;红星汽车拥有整车制造经验。
推断:理论上可复用原有海外经销商网络,绕开国内惨烈价格战,聚焦亚非拉高性价比电动车市场;山子零部件可直接导入,降低整车 BOM 成本。
但硬约束同样明确:停产已久,大量供应商因历史欠款退出配套体系,重建供应链需要谈判、保证金、定点周期;意向订单不等于锁定订单;海外市场涉及认证、关税、本地化售后、汇率波动;同时必须优先完成 2000 台保资质产量,留给产线调试、供应链重建的时间窗口极短。
保资质的 2000 台是最低目标,具备理论可行性;但年销 1 万台的目标属于乐观假设,订单转化率、供应链稳定性是最大变量。
视角 3|治理与监管视角:上市公司与 SPV 的防火墙,能否抵御关联交易、信披质疑?
事实:太乙圣莲为独立合伙企业,工商层面和山子高科无直接股权关系,实控人同源。这套架构的核心目的,就是隔离上市公司报表风险,哪吒的亏损、或有负债不并入山子高科财报,减少上市公司股东大会、持续信披约束。
推断:后续大概率形成 “体外整车采购体内零部件” 的利益闭环。潜在争议点集中于三方面:
-
关联交易定价公允性:哪吒向山子采购邦奇电驱、ARC 安全气囊,交易价格是否公允,是否存在利益输送; -
人员混同风险:董监高、核心团队跨主体任职,容易被监管问询是否实质构成上市公司控制; -
信息披露边界:上市公司是否需要持续披露太乙圣莲的资金、经营、债务进展。
架构在法律上实现风险隔离,但只要实控人一致,监管、投资者会持续关注人员、资金、业务的穿透核查;防火墙不是绝对的,一旦出现资金挪用、定价不公允,会触发问询。
六、未来协同推演(全部为推断,非既定事实)
双方资源—缺口—协同

- 供应链协同
邦奇混动 / 电驱总成、ARC 安全气囊导入哪吒 X,降低整车零部件采购成本,山子高科零部件业务新增稳定订单; - 资质与老厂盘活
红星汽车资质、产线与哪吒桐乡 / 宜春 / 南宁基地协同,按需调配产能; - 海外渠道复用
原有俄罗斯、东南亚、亚非拉经销商网络,叠加山子高科南非等海外布局,共同承接经济型电动车出口订单; - 多基地分工
国内基地优先完成 2000 台保资质产量;泰国、印尼 CKD 基地承担海外本地化组装,规避关税; - 存量车主激活
重整资金中拿出部分预算恢复备件供应、售后维保,稳定 40 万存量车主口碑,降低维权舆情风险; - 新零售协同
复用山子有谦 + 天猫合作体系,承接海外线上订单线索; - 地方国资边界
宜春、南宁、桐乡地方国资是大额债权人,大概率接受债转股;但地方政府进一步现金纾困空间有限,更多是协调土地、厂房、资质监管沟通。
初步判断:产业协同的想象空间充足,但全部建立在重整草案表决通过、资金足额实缴、供应链顺利重启的前提之上;任何一环断裂,协同逻辑直接失效。
七、复活与失败:多空 Checklist(观察指标)
✅ 重整成立的 5 个验证证据(后续可跟踪)
-
债权人会议表决通过重整草案,嘉兴中院正式裁定批准重整计划; -
太乙圣莲 30 亿投资款按期足额实缴,资金进入管理人监管账户; -
供应链核心供应商重新签约,零部件定点落地; -
2026 年内完成≥2000 台整车下线,保住双资质; -
海外锁定可落地订单,不是仅意向函,现金流转正预期清晰。
❌ 重整失败的 5 个预警信号
-
大额债权人(地方国资、金融机构)投反对票,草案未通过; -
太乙圣莲认缴资金延期、分期落地受阻; -
核心供应商坚持要求结清旧债,拒绝恢复配套,产线无法复产; -
2026 年产量无法达标,造车双资质失效; -
存量车主售后风险集中爆发,海外意向订单大规模撤销。
附录 :重整时间轴
-
2014:合众新能源成立 -
2018:哪吒品牌正式推出,取得双资质 -
2022:哪吒全年交付 15 万 +,登顶国内新势力销冠 -
2024:资金链断裂,停产、欠薪,危机全面爆发 -
2025-06-12:嘉兴中院裁定受理合众新能源破产重整 -
2025-08:管理人发布重整投资人正式招募公告,保证金门槛 5000 万 -
2025-09-27:招募结果披露:76 名预报名,仅山子高科足额缴保证金 -
2025-12:管理人招募经营受托方,同步启动不超过 1 亿元共益债招募,用于维持资质 -
2026-04:专设 SPV 浙江太乙圣莲设立,承接投资人权利义务 -
2026-09-11:第四次债权人会议,审议太乙圣莲 30 亿重整草案;草案待表决、法院裁定
结语
中国新能源汽车行业正在一场漫长的产能出清。破产重整不是魔术,它只能重组债务、隔离风险,不能凭空造出订单、供应链与持续现金流。
太乙圣莲这个名字,充满神话隐喻;资本市场的莲花肉身,只能解决债务层面的 “壳”,整车产业的血肉,要靠工厂、供应链、海外订单一点点重建。山子高科这套体外 SPV 架构,把上市公司安全垫牢牢护住,进可等哪吒独立 IPO 兑现整车估值,退可把风险锁死在合伙企业层面,是典型的重整老手设计。
从产业周期看,哪吒的重整不是孤例。威马、高合也在破产重整队列中排队等待“白衣骑士”。中国新能源汽车行业正从“百花齐放”走向“强者恒强”的出清阶段,尾部玩家的出路无非三条:被收购、破产清算,或者找到愿意“赌一把”的资本。
山子高科与哪吒汽车的这场联姻,本质上是两个“难兄难弟”的抱团取暖:一个有资质有产能但没钱,一个有零部件能力有上市平台但缺整车入口。30亿元改变不了行业格局,但如果能让哪吒在亚非拉市场找到一块属于自己的根据地,这笔买卖对叶骥而言就值了。
但资本巧思不能替代产业经营。哪吒的生死,最终不取决于股权架构是否精妙,而取决于能不能按时下线 2000 台车、稳住供应商、把海外意向订单变成真实交付。这不是一次稳赢的白衣骑士救援,是一场高赔率、高风险的产业博弈。
读者讨论:你认为哪吒汽车最大的不确定性,是资金实缴、供应链重建,还是海外市场兑现难度?
(本文内容均来自公开信息,若与案例具体内容存在差异,以该案例披露为准。本文仅做交流和分享,不构成任何投资建议)
产业投资俱乐部是国内领先的聚合了“产业与投资”精英人士的社群,由资深的投资并购从业者们共建,线上部分拥有产业投资并购、上市公司并购、股权投资方面的实名制交流群,线下部分有定期分享或举办的交流、产业/业务交流、GP/LP交流、上市公司并购交流等活动,为「优质成员们」提供「精准、靠谱、高效的投资与产业生态」资源对接平台。
目前总成员数超过2000名,包括:上市公司投资部及产业投资部、产业集团、VC&PE投资机构、各地方投促局及产业基金、母基金、投资银行、家族办公室、产业投资方、银行资管、信托、资产管理公司、S基金、律师事务所、会计师事务所、咨询评估机构等。