


AI突发降温,美联储加息进入倒计时:科技股这几天怎么走?
这几天,全球股市最重要的关键词不是上涨,也不是下跌,而是观望。
很多投资者都在等同一个答案:美联储究竟会不会加息?如果加息,市场会不会继续跌?如果不加息,科技股是不是马上反弹?
偏偏就在议息会议前,AI行业又发生了一连串足以改变市场情绪的事件。
刚刚过去的周末,OpenAI首席执行官Sam Altman明确表示,公司不会在2026年上市,目前推动IPO并不合适,现阶段需要优先处理AI安全、模型对齐以及政府与行业如何合作等问题。
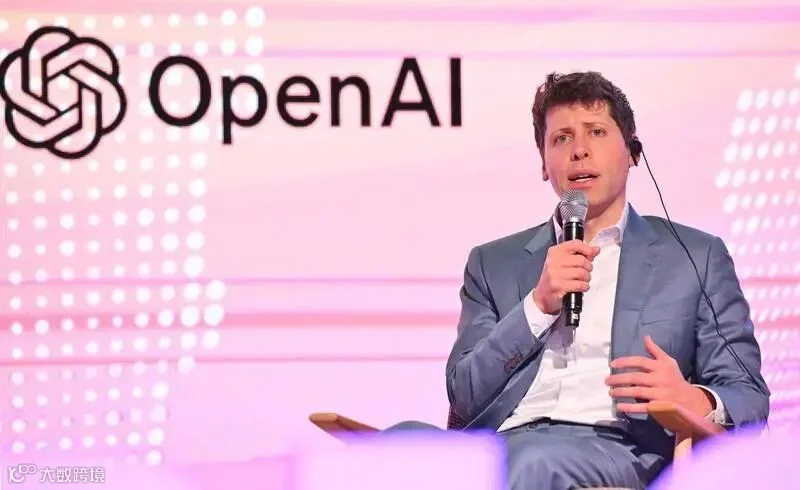
同时,Anthropic首席执行官Dario Amodei公开呼吁,领先AI公司应主动控制前沿模型能力提升的速度。Sam Altman随后也对这一方向表示支持。
这几句话看起来是在讨论AI安全,但资本市场听到的,却是另外一层意思:AI的发展速度可能没有市场原来想象得那么快,头部公司的上市时间可能推迟,未来的监管、安全测试和模型开发成本也可能进一步增加。
这也是为什么周末消息出来后,市场最先抛售的不是普通软件股,而是估值更高、对AI资本开支更敏感的半导体和算力板块。
9月14日美股收盘,标普500指数下跌0.48%,纳斯达克综合指数下跌0.56%。英伟达下跌约3%,博通和AMD跌幅超过4%,英特尔下跌超过5%,Marvell跌幅超过7%。与此同时,美国10年期国债收益率盘中一度触及5%。
市场并不是突然认为AI没有未来,而是开始重新计算:如果模型研发放慢,算力投入还会不会按照原来的速度增长?如果资本开支下降,芯片、服务器、光模块和数据中心产业链的业绩预期,是不是也要重新调整?
AI真正的风险,不是需求,而是估值
过去两年,AI板块最强的地方,是市场愿意提前为未来增长买单。
只要科技巨头继续增加资本开支,只要模型参数和算力需求继续增长,很多公司的估值即使明显偏高,投资者也愿意接受。因为市场相信,今天投入的数据中心、芯片和电力,未来都会变成收入和利润。
但周末的AI事件,第一次让市场认真思考另一种可能:如果AI发展要主动减速,如果安全审查和监管要求提高,如果头部AI公司推迟上市,那么此前市场对算力需求的线性外推,可能需要打一个折扣。
不过,这并不代表AI行情就此结束。即使模型开发速度放慢,企业对AI的落地需求仍然存在,云计算、数据中心、电力、推理算力和企业级AI应用也不会突然停止。真正变化的是,市场可能从过去的“只要与AI有关就给高估值”,转向更加严格地检查订单、收入、自由现金流和资本回报率。
接下来的AI行情,很可能不再是整个产业链一起上涨,而是进入去伪存真、业绩分化的阶段。
有持续现金流、有真实客户、有订单支撑的龙头企业,调整后仍可能得到资金回补;主要依靠概念、融资和远期故事支撑的小公司,波动可能明显放大。
比AI更重要的,是美联储今晚之后怎么说
如果只有AI行业的消息,科技股未必会出现这么明显的压力。真正让资金选择观望的,是美联储议息会议就在眼前。
美联储将于美国东部时间9月16日公布利率决议,换算成香港时间是9月17日凌晨2时,随后举行新闻发布会。这次会议还将公布最新经济预测和利率点阵图。市场最新定价显示,加息概率已经升至较高水平,不同时间截面的数据显示,市场对加息的预期曾从80%以上进一步升至约92%。
同时,WTI原油已经站上每桶100美元,布伦特原油维持在105美元附近。油价上涨重新推高了市场对通胀的担忧,也增加了美联储继续收紧货币政策的理由。
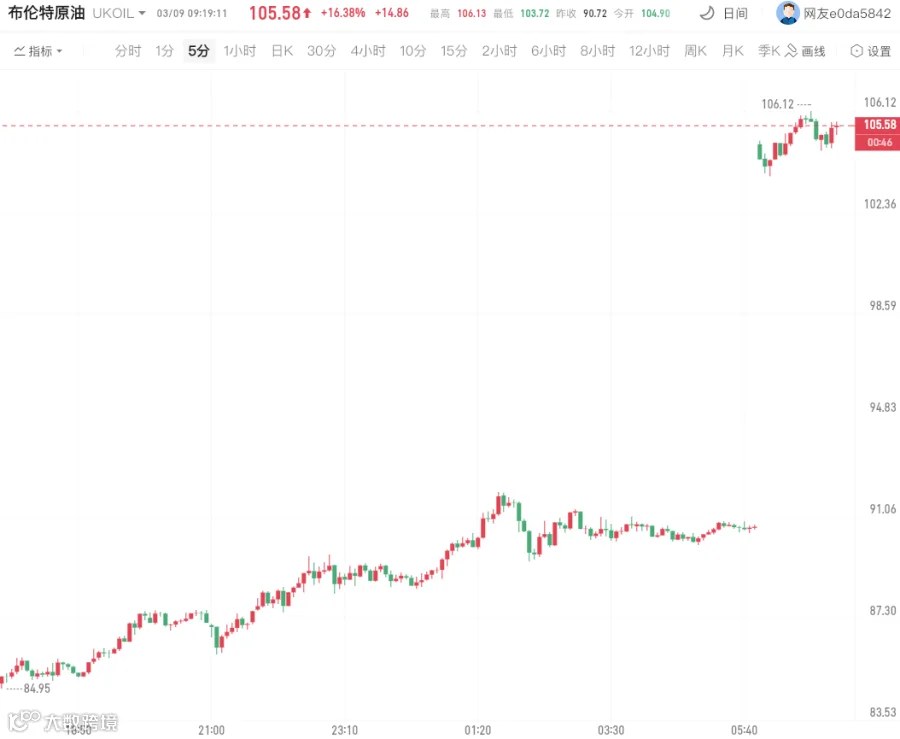 (来源:东方财富)
因此,这一次市场担心的已经不只是“加不加息”,而是三个问题:
第一,这次是否加息25个基点;
第二,年内会不会还有下一次加息;
第三,高利率究竟要维持多久。
真正决定市场方向的,往往不是加息本身,而是会后的政策表态有没有超出市场预期。
美联储会议前,市场大概率怎么走?
在利率决议公布之前,市场最典型的状态就是缩量、震荡、降低风险仓位。
因为加息概率已经很高,机构很难在会议前大幅追涨科技股。尤其是AI芯片、半导体设备、光模块、数据中心等前期涨幅较大的板块,容易出现获利盘兑现。
但会议前也未必会连续大跌。一方面,加息预期已经部分反映在股价和美债收益率中;另一方面,部分资金也会押注“利空落地”,提前买入遭到错杀的科技龙头。因此,会议前的市场很可能是剧烈震荡,而不是简单的单边下跌。
对于有交易经验的投资者来说,会议前需要重点看三个信号:
1.美国10年期国债收益率是否持续站稳5%附近
如果收益率继续上升,高估值科技股的压力很难真正解除。
2.纳指下跌时,能源、金融和医疗能否走强
如果资金连续流向这些板块,说明不只是短期避险,而是市场风格正在切换。
3.AI龙头能否缩量止跌
如果利空出现后不再创新低,说明部分悲观预期已经消化;如果继续放量下跌,就要警惕机构仍在主动降低仓位。
美联储会议后,重点看三种行情
这是对科技股最不利的结果。如果美联储加息后仍然强调通胀风险,点阵图又暗示年内可能继续加息,美债收益率可能进一步走高。资金会继续降低高估值资产仓位,AI芯片、半导体、港股互联网和高估值成长股可能再次承压。
这种情况下,能源、银行、高股息和部分防御板块的相对表现可能更强,但并不代表所有金融和能源公司都会上涨,真正有优势的仍然是现金流稳定、负债率较低和分红能力较强的公司。
这是市场相对容易接受的情况。因为加息已经被充分预期,如果美联储没有给出进一步收紧的强烈信号,市场可能出现典型的“利空落地”行情。
此前跌幅较大的AI龙头和半导体板块,可能迎来技术性反弹。但这轮反弹能不能持续,仍要看10年期美债收益率是否真正回落。如果股价反弹而债券收益率继续上涨,科技股的反弹可能只是短期回补,并不代表趋势已经反转。
表面上看,这是科技股最喜欢的结果,但市场未必会直接全面上涨。如果美联储因为通胀压力有所缓解而暂停加息,成长股可能迎来明显反弹;但如果暂停加息是因为经济增长和就业出现问题,市场很快又会转向担心企业盈利。
所以,不加息不一定等于大利好,关键要看美联储为什么不加,以及点阵图是否保留后续加息的可能。
港股、A股和美股,接下来分别看什么?
对美股来说,短期最重要的是美债收益率和AI龙头能否止跌。如果利率决议后10年期美债收益率回落,英伟达、AMD、博通等AI核心资产率先企稳,市场风险偏好可能逐步修复。
对港股来说,除了美国利率,还要观察美元指数和人民币汇率。恒生科技指数对海外流动性非常敏感,如果美元和美债收益率继续走强,港股互联网、生物科技等长久期资产仍会受压;如果加息落地后美元转弱,港股成长板块的反弹弹性可能比美股更大。
对A股来说,美联储的影响更多通过人民币汇率、外资流向和市场情绪传导。短期可以观察AI算力、CPO、PCB、半导体,与石油、煤炭、银行、高股息之间的成交额变化。
如果科技股调整时,能源和金融连续放量走强,说明资金可能真的在换方向;如果防御板块只有一两天脉冲上涨,那更可能只是会议前的暂时避险。
现在市场交易的,不是AI结束,而是资金成本上升
周末AI行业的事件,确实打破了市场对技术持续高速发展的乐观预期;油价站上100美元,又重新推高了通胀压力;而美联储议息会议,则可能进一步抬高全球资金成本。
三件事同时出现,才是科技股近期承压的真正原因。但判断AI行情是否结束,不能只看一两天的涨跌。真正需要观察的是,美联储决议之后,科技股能否在高利率环境下重新获得资金,以及AI公司的资本开支和盈利预期有没有被实质性下调。
如果美债收益率回落、AI龙头止跌,同时业绩预期保持稳定,这轮调整更接近高估值消化;如果美债收益率继续走高,科技公司又开始下调资本开支,那么市场风格可能真的从AI全面扩张,转向能源、金融、医疗和高现金流资产。
所以,这几天不妨少猜指数涨跌,多看三个最真实的信号:美债收益率、AI龙头的成交量,以及资金有没有持续进入防御板块。
因为美联储会议前,市场交易的是预期;会议刚公布时,市场交易的是情绪;只有等新闻发布会结束、债券市场重新定价之后,市场走出来的方向,才更接近真实答案。
免责声明:本文仅为财经信息整理及市场分析,不构成任何投资建议、证券推荐或收益保证。市场有风险,投资者应结合自身风险承受能力独立判断。
证券期货
资产配置
留学移民
量化基金
海外保险
家族办公室
时富金融成立于1972年,是少数拥有金融服务全牌照的独立港资金融机构。聚焦于全球资产配置、家族办公室、证券期货、保险理财、移民置业等。联同多家世界顶尖私人银行伙伴,一齐为客户提供稳健、可靠、灵活的全球资产配置服务,帮助实现保值、增值、传承。作为专业的财富管理公司,时富极力为客户分析最新市场动向,提供优质的产品,把握财富增值的最佳时机。想要了解更多信息?可以直接联络我们专业的财富投资顾问进行相关咨询。
联络我们:
香港客户服务热线:(852)2663 8888
中国内地服务热线:400 816 3368
微信:CFSG1215