新发基金方向,华夏、华泰柏瑞、招商等10家大型公募集体上报中证新能源金属50ETF。
今天咱们按照惯例扒一扒这个指数的投资价值,以及和现存的金属指数有哪些差异。
毫无疑问,每次公募基金扎堆新发的基金都有一个亮眼的卖点,是冲着"抢首发"去的卡位战。
指数以中证全指为样本空间,采用自由流通市值加权,聚焦锂、钴、镍、稀土,四样东西,只选和新能源应用直接相关的公司,50只成分股自由流通市值合计超过万亿。
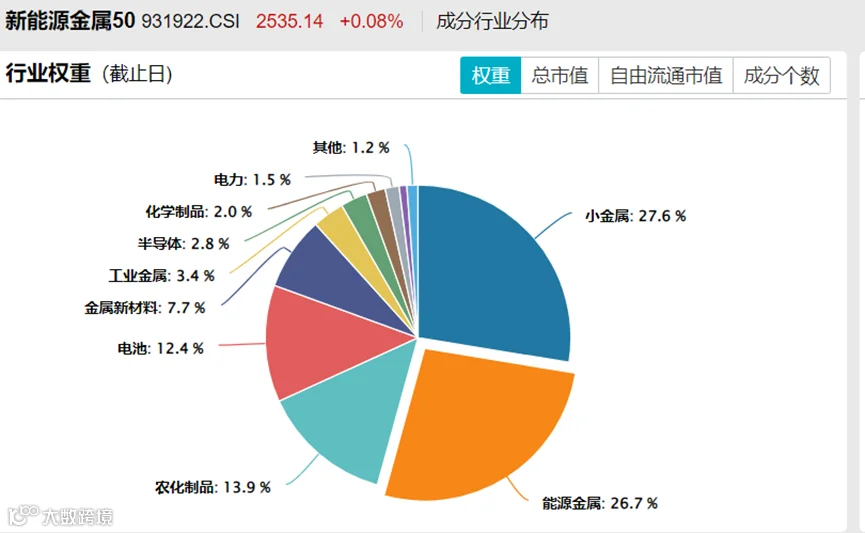
行业分布集中在稀土金属、锂、钾肥、电池材料、钴镍。前十大权重里,北方稀土以超过9%的权重居首,盐湖股份、藏格矿业、华友钴业、厦门钨业、赣锋锂业、天齐锂业、中国稀土、中矿资源、天华新能紧随其后。
新能源金属ETF并非首次被上报,相反过程十分曲折。
早在2022年9月,鹏华就曾上报国证能源金属ETF,但仅停留在"接收材料"。2023年3月华宝上报中证新能源金属50ETF、2023年9月银华上报新能源金属主题ETF,都在"接收材料一周后收到补正通知"便再无下文。也就是说,过去三年这个方向反复"点火"却始终"没烧起来"。
现在经过牛市的犀利,指数的编制、流动性、以及下游的接受度,成分股对资金的容量都有大幅改善。
下面介绍一下中证新能源金属50指数和其他金属指数的区别与联系。
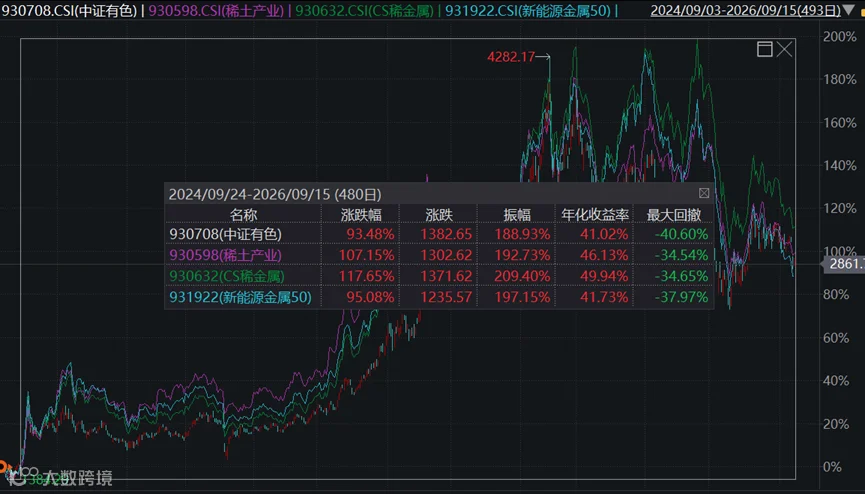
从收益端来看,新能源金属50指数本轮牛市表现并不是特别优秀,其中的主要原因是指数中覆盖的小金属波动比较大,尤其是锂矿股从4月份开始下跌,对指数形成了拖累。
具体到成分股的差异,能看到一条清晰的"做减法"链条:
这只指数本身是"做减法"的产物,它与最像的CS稀金属的本质区别,在"需求场景"而非"资源稀缺性"。
这条链条做的是三步剔除:先剔掉黄金、铜、铝等传统工业金属和贵金属(中证有色的头部是紫金矿业、中金黄金、铜陵有色);再剔掉下游磁材应用(稀土产业里混入了金风科技、领益智造这样的风电、电子股);最后剔掉钼、锗、钨这些"非新能源属性"的战略小金属(CS稀金属的头部是洛阳钼业、云南锗业、中钨高新)。
剩下的,才是纯粹的、为新能源车和储能所用的上游金属。
这里要特别点破一个容易被忽略的区别:新能源金属50和CS稀金属的前十大权重几乎完全重合(北方稀土、盐湖、华友、赣锋、天齐、厦门钨业、中国稀土全在列),但两者的选股逻辑根本不同。CS稀金属讲的是"资源稀缺性",所以把钼、锗、钨也收进来;新能源金属50讲的是"需求场景",只留新能源车、储能、电网真正要用的锂钴镍稀土。看懂这一点,就明白为什么说它不是"换个名字的稀有金属ETF"。
中证有色第一权重是紫金矿业(9.4%),稀土产业是北方稀土(14.1%,最集中),CS稀金属是洛阳钼业(10.1%),新能源金属50是北方稀土(9%)。新能源金属50的集中度恰好落在有色和稀土之间——既不像有色那样"摊大饼",也不像稀土产业那样被单一龙头绑架,在主题纯度与分散度之间取了个折中。
供给端,需求强劲,涨价成为驱动力。新能源金属矿产的地域集中度极高,核心产能掌握在少数国家手里;矿山从勘探、建设到投产周期漫长,叠加行业资本开支节奏长期滞后于价格周期,价格涨跌很难快速传导到产能端。
说直白点,就算锂价涨了,新矿也不是想挖就能立刻挖出来的。这种供给刚性,决定了它骨子里是强周期品种。
需求端,AI赋予了它新故事。小金属摆脱了传统工业品"跟着固定资产投资走"的单一模式,形成新能源车和储能的双核心驱动;再叠加电网智能化升级、风光大规模装机,以及AI数据中心配套储能这些新兴场景,增量空间是持续打开的。
从锂价来说,经历了从60万到十几万的大幅回撤后,安全边际其实比两年前好了不少,稀土尤其是重稀土,则是另一副面孔,处在涨价通道的中段。两种状态并存,决定了现在买这只指数,买的是一个"锂的左侧修复 + 稀土的中段趋势"的组合,而不是一个"全面便宜"的时点。
尤其是经历近一年约九成的上涨,估值端的性价比已经明显不如一年前,这里面已经涵盖了部分非理性的涨幅,现阶段只适合作为AI的补充仓位,用来博取新能源和AI储能链条的beta,而不适合作为重仓压注。
风险提示:本文所有内容均不构成任何投资建议,请务必结合自己的风险承受能力独立判断。历史业绩以及短期涨跌均不预示未来表现。市场有风险,投资须谨慎。
派克斯为啄木鸟的音译,我们是一家独立基金投资服务机构,运用深度数据及独家资源,通过对基金产品、基金公司,行业赛道和投资者行为的研究,为用户找出投资痛点,提供专业配置及交易建议,筛选好基金,构建优质组合,最终实现多赚钱少亏钱的目标。



 派克斯研究院