


本周起,我们正式启动新专栏「滚雪球」。
这里没有标准答案,只有一些我们觉得值得聊聊的消费生意:新的趋势、新的品牌、新的玩家,以及那些正在悄悄发生的变化。先从一颗小雪球开始,慢慢滚起来。⛄️

瑞幸,又成为一门好生意
上周 F&B 领域最受关注的交易之一,来自 9 月 10 日阿布扎比主权投资机构 Mubadala 对瑞幸咖啡的投资,相关交易规模约为 10 亿美元。表面来看,这是一笔大型战略投资,但从交易结构来看,它更接近一次 PE 老股交易。
根据大钲资本向 SEC 提交的 13D 修正案,穆巴达拉并非通过瑞幸增发新股入场,而是参与由 CCM Success 设立的新投资结构,由 Success Cup Limited 从大钲旗下相关实体收购约 2.41 亿股瑞幸可转换优先股。交易完成后,该投资结构对应瑞幸约 9.3% 的经济权益,穆巴达拉同时获得一名董事提名权。
值得注意的是,瑞幸并没有因为这笔交易获得新的经营资金,也不存在增发带来的股权摊薄。这场交易带来的变化主要发生在股东层面。大钲通过转让部分基金持有股份获得流动性,同时继续保留对瑞幸的重要影响力;穆巴达拉则以相对有限的资金成本,获得一家中国头部连锁消费公司的股权和董事席位。
对大钲来说,这笔交易的回报已经相当可观。按此次交易价格计算,大钲早期投资对应账面回报约 5 倍;对穆巴达拉而言,瑞幸的吸引力也不只在财务回报。穆巴达拉亚洲私募股权业务负责人 Mohamed Albadr 此前曾表示,基金仍然看好中国消费领域的长期机会。通过瑞幸这样一家已经成熟的连锁品牌,穆巴达拉未来也有机会把投资延伸到中东商业地产、机场、金融区和本地消费渠道。
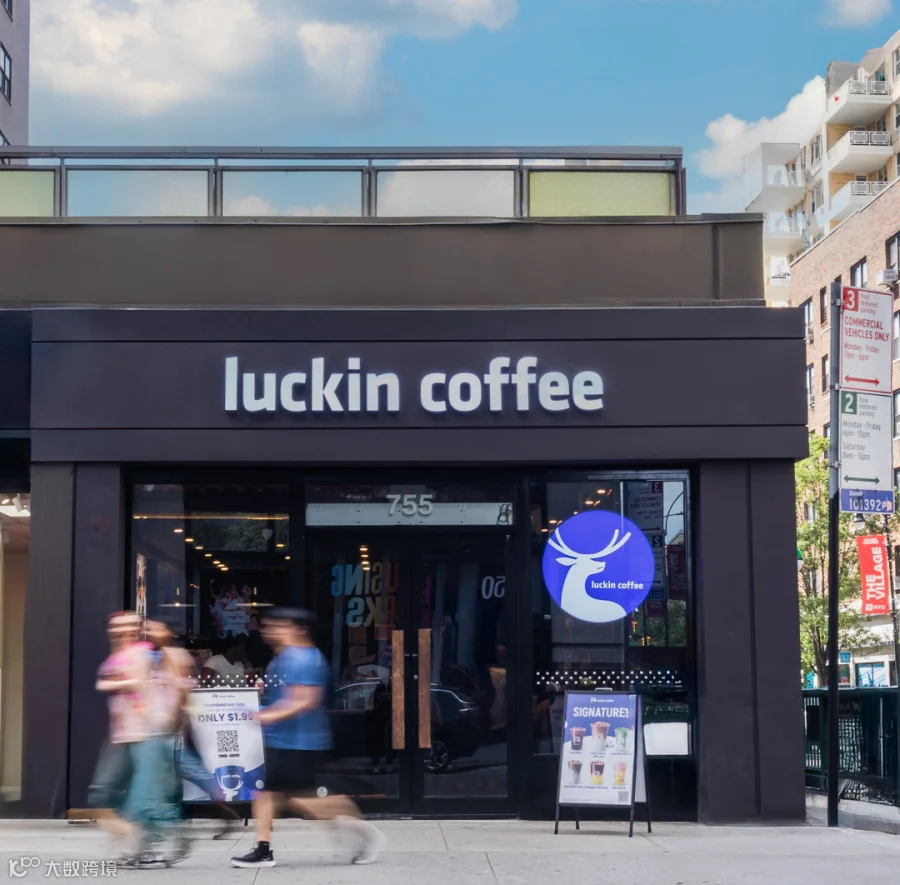
瑞幸本身,已经是一项相当成熟的中国消费资产。公司第二季度营收同比增长 28.5%,门店数量达到约 3.63 万家,累计交易用户接近 5 亿。相比仍在验证商业模式的新消费品牌,瑞幸已经完成了门店扩张、供应链、数字化运营和盈利模型的多重验证,属于少数能够同时具备规模、增长和现金流确定性的中国消费资产。
类似逻辑也出现在汉堡王中国的交易中。2025 年 11 月,RBI 将中国业务约 83% 的股权出售给 CPE 源峰,RBI 保留约 17% 股权及董事会席位,双方成立合资公司;CPE 源峰向汉堡王中国注入 3.5亿 美元初始资本金,并计划到 2035 年将门店从约 1,250家 扩张至 4,000 家以上。
在消费 IPO 窗口收窄、一级市场融资趋于谨慎的背景下,已经跑通模型的连锁品牌,反而更容易成为大资金重新筛选的对象。穆巴达拉入股瑞幸,买入的不只是一个咖啡品牌,也是一套已经被市场验证过的中国连锁消费基础设施。

消费股普跌,市场开始挑剔什么?
过去一周,消费股的日子并不好过。从我们跟踪的主要消费板块来看,上周消费股整体承压。港股餐饮和新消费板块跌幅尤其明显:海底捞下跌 13.07%,鸣鸣很忙下跌 10.33%,飞鹤下跌 9.19%,古茗下跌 8.50%,蜜雪下跌 5.21%。相比之下,同一赛道的全球锚点跌幅仅为 1.78%。也就是说,这轮下跌并不完全是全球餐饮消费景气突然转弱,更像是中港市场自身的流动性、股东行为和风险偏好集中打到了消费板块身上。
直接导火索是海底捞的一笔配售。9 月 8 日,创始人张勇妻子舒萍通过家族信托平台 SP NP Ltd.,以每股 10.62 港元出售 2.59 亿股,套现约 27.5 亿港元,配售价较前收折让约 6.7%。虽然交易完成后,控股股东合计持股仍约为 45.49%,控制权并没有发生变化,公司也表示出售与经营无关,但市场对大股东折价减持的反应仍然非常直接。9 月 9 日,海底捞股价收跌 9.14%,盘中一度跌逾 12%。
对投资者来说,大额配售带来的不只是短期供给增加,也会重新影响对公司估值的判断。尤其当减持来自创始人家族时,市场往往会本能地寻找背后的信号,即使公司并没有释放任何经营层面的负面信息。
外部环境也没有给消费股太多喘息空间。上周布伦特原油上涨约 8.6%,盘中一度突破 108 美元,WTI 重返 100 美元上方。与此同时,美国核心 CPI 环比增幅高于预期,市场对美联储 9 月加息 25 个基点的定价快速升至约 85.5%,美债长端收益率继续走高。
油价上行首先会影响运输、包装、物流和食品供应链成本,利率走高则会压缩高估值资产的估值空间。对于本身利润率不高、需要持续依靠扩店和营销投入维持增长的消费公司来说,这两重压力叠加起来,股价自然更容易承压。港股又比很多其他市场更容易受到海外利率和风险偏好的影响,所以同样的全球环境,落到中港消费股身上,往往会被放大。
不过,如果把过去一周的行情简单理解为“消费基本面全面恶化”,也不太准确。细分赛道领头羊在上周依然拿到了正反馈,定价权属于基本面扎实的公司。市场在普跌之中给出了非常清晰的结构性反馈。
9 月 9 日,江南布衣披露 2026 财年业绩,收入达到 60.46 亿元,同比增长 9%;净利润 9.97 亿元,同比增长 11.1%;经营现金流达到 14.33 亿元,同比增长 26.5%,全年派息率更达到 110%。公司股价在财报披露后逆势上涨超过 7%。江南布衣的增长并不依赖大规模开店。过去一年,公司门店仅净增 1 家至 2118 家,会员贡献零售额占比超过八成,活跃会员达到 61 万,其中年消费超过 5000 元的高价值会员超过 36 万。

在消费板块整体下跌的时候,江南布衣的表现提供了一个很重要的对照。它说明市场仍然愿意为稳定的品牌溢价、真实的复购能力和高质量现金流买单,只是对那些依赖流量投放、不断开店或价格竞争来维持增长的公司,容忍度正在下降。
因此,过去一周消费股的核心变化在于市场开始更严格地区分不同消费资产的质量。宏观层面,油价上涨、利率走高和港股流动性收缩带来的是 β 层面的普遍压力;但在个股层面,拥有会员资产、稳定现金流、明确平台心智和真实增长能力的公司,仍然能够获得 α。普跌并没有抹平基本面差异,反而让这种差异变得更加明显。
珀莱雅即将进驻 Ulta,国货美妆出海再进一步
中国美妆品牌出海,正在从跨境电商和社交媒体,走向更传统、也更难进入的线下零售渠道。
近期,珀莱雅股份宣布旗下主品牌珀莱雅与美国专业美容零售商 Ulta Beauty 达成全面合作,计划于 2026 年 11 月在 Ulta Beauty 美国 400 家核心门店及官方线上平台上架红宝石系列和源力系列产品。首批上架 16 款 SKU,涵盖红宝石面霜、红宝石精华和源力精华等明星单品。
定价方面,产品具体零售价将在 11 月正式上市时公布。珀莱雅方面表示,将结合美国护肤市场的价格带和 Ulta 渠道特点定价。营销节奏上,选择 11 月上线,主要是配合美国“黑五”和圣诞促销季。

Ulta Beauty 与丝芙兰并称北美美妆零售“双巨头”。自 1990 年开设第一家门店以来,Ulta Beauty 已在美国发展至超过 1,500 家门店,拥有约 4,700 万活跃会员。Ulta 拥有专业的选品体系和买手团队,会从品牌力、科技力、产品力、供应链能力和市场增长潜力等多个维度进行评估。珀莱雅进入其中约四分之一的美国门店,意味着产品将直接进入当地消费者购买美妆产品的主流线下场景。
珀莱雅此次上架的两条产品线也比较直接地对应了北美护肤市场的需求。当地消费者越来越重视有临床和科研支持的功效护肤,同时希望兼顾长期耐受性和皮肤屏障健康。红宝石系列主打胜肽与视黄醇抗老,源力系列则聚焦基底膜与屏障修护、胶原支持和早期抗老,与美国消费者的诉求高度匹配。

对于抗皱、修护类等功效型护肤产品而言,Ulta 的优势尤其明显。门店能够提供完整的线下体验场景,亲自试用、导购讲解和会员触达等环节,能够更有效地帮助消费者理解成分、感受肤感并建立起使用信任。相比单纯依靠线上广告和跨境电商完成销售,进驻门店显然更契合功效护肤产品的推广逻辑。
这并不是珀莱雅体系第一次接触 Ulta。2025 年 12 月,旗下彩妆品牌花知晓上线 Ulta.com,首批上架 62 个 SKU。如今主品牌珀莱雅进一步进入线下实体门店,意味着集团与 Ulta 的合作从线上彩妆延伸到了主品牌护肤和线下渠道。
珀莱雅方表示,这次进驻并非短期渠道试水,而是围绕消费者洞察、产品体验与品牌叙事开展本土化深耕的长期起点。品牌将依托 Ulta Beauty 的门店网络与会员体系,持续提升本土消费者触达与服务能力,并在运营过程中沉淀可复制的出海经验与标准化合作模式。
从进入渠道到站稳市场,中间仍有一段距离。Ulta 的门店资源和会员体系无疑能帮助珀莱雅获得更高的曝光机会,但首轮购买能否转化为持续复购,品牌是否能真正从“产品出海”迈入“品牌出海”的新阶段,仍需交给市场来验证。
