


过去很多快消品牌的渠道逻辑相对清晰。
厂家把货发给经销商,经销商再覆盖商超、便利店、夫妻店等终端。企业做市场分析时,经销商进货、区域销量、终端铺货,基本就能构成一套相对完整的经营视角。
但从今年披露的半年报来看,这套逻辑正在发生变化。
一个值得注意的数据:传统经销渠道占比正在下降
洽洽食品2026年半年报里,有一组数据很值得关注。
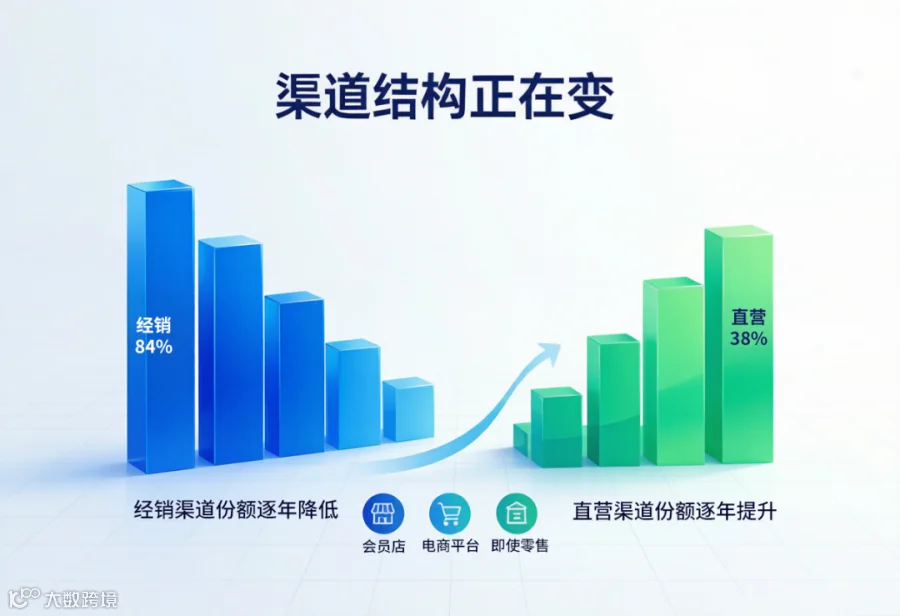
2023年,公司“经销和其他”渠道收入占比为84.46%;2024年降至79.49%,2025年进一步下降到69.53%,2026年上半年已经降至62.25%。
与此同时,直营渠道占比从2023年的15.54%,一路提升至2026年上半年的37.75%。洽洽所定义的直营渠道,不只有传统大型商超,还包括山姆等会员店、量贩零食连锁、电商以及即时零售等。
这并不意味着经销商“不重要了”。
真正值得关注的是:品牌已经越来越难依靠一条渠道理解整个市场。
消费者可以买自夫妻店,也可以买自山姆、量贩零食店;可以在线上下单囤货,也可以通过即时零售半小时送到家。
过去是一条相对清晰的销售链路,现在越来越像一张渠道网络。
渠道越来越多,企业反而更容易“各看各的”
渠道增加本来意味着更多销售机会,但对企业经营来说,也带来了一个新的问题:不同渠道产生的数据,很容易各自独立。
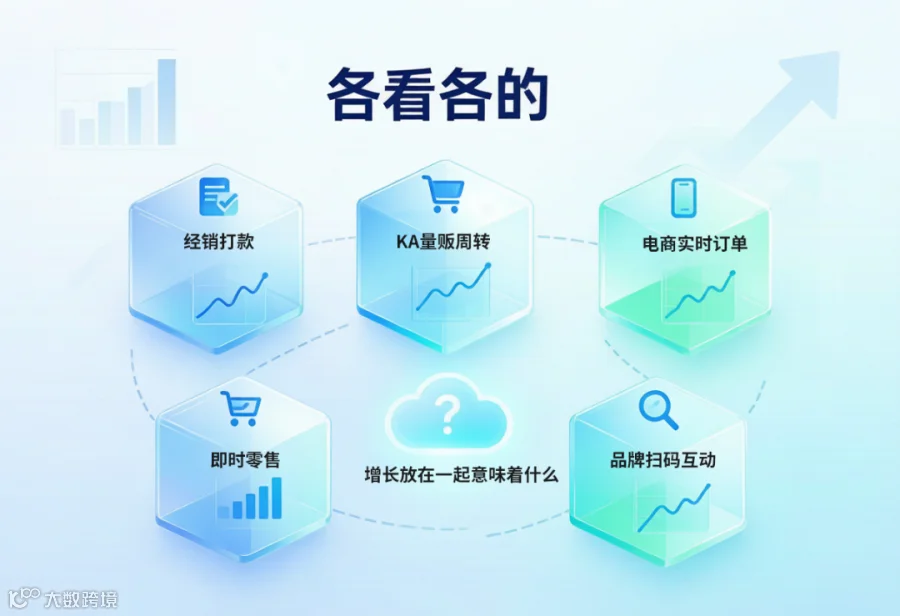
传统经销:关注打款与进货,但难以直接看到终端开箱。
KA与量贩:关注门店周转,部分数据留在卖场系统。
电商与即时零售:掌握实时订单,却难以直接反哺线下策略。
品牌扫码活动:沉淀消费者互动数据,但往往与渠道报表分开。
结果可能是:每个渠道都有数字,但企业很难回答一个更重要的问题——这些增长放在一起,到底意味着什么?
比如一个新品在量贩渠道增长很快,可能是真的打开了新消费人群,也可能只是原本在传统商超购买的消费者换了渠道。
某个区域线下经销出货下降,也不一定代表当地需求下降,消费者可能正在向即时零售、电商或者连锁渠道迁移。
只看单渠道报表,最可怕的误判有两个:把不同渠道的“存量分流”误认作“市场增量”;把消费者的“场景迁移”误判成“产品老化”。
未来不是不要经销商,而是要管理“多套渠道逻辑”
东鹏饮料提供了另一个观察角度:当一个品牌进入的场景越来越多,原有的渠道边界也会被打散。
其2026年半年报显示,公司仍以区域经销商模式为主,但同时结合重客、线上等多种销售模式;不同产品又进一步进入便利店、餐饮、写字楼、自动售货机、下沉市场等不同场景。公司也明确提出,线上线下融合、即时零售和渠道精细化已经成为新的经营方向。
所以真正发生的变化,并不是“经销商被直营取代”,而是企业正从“一种渠道打天下”转向“多种渠道共同经营”,这也会明显提高管理难度。
企业需要同时决定:同一个产品是否覆盖所有渠道,不同渠道要不要采用不同规格,价格体系如何避免相互冲突;还要判断新品优先投向哪里,促销费用该向哪个渠道倾斜。
这些问题,已经不能只靠某一个渠道的销售报表来判断。
难点还不只在数据。每条渠道背后,往往对应不同的团队和KPI。电商或即时零售为了冲量突破价格底线,传统经销商可能因此失去推新品的意愿。要把渠道放到一盘生意里,企业既要看清数据,也要给不同渠道划定货盘和价格红线,避免左手打右手。
但无论是判断渠道迁移,还是协调货盘、价格与费用,前提都是先获得一套能够穿透渠道的数据。

品牌最终需要的,是一套跨渠道的经营视角
对快消企业来说,真正需要统一的,并不是把所有渠道变成一种模式,而是让不同渠道的数据最终能够回到同一套商品和经营逻辑里。
这些问题之所以难解,是因为传统的进销存报表大多记录“货发给了谁”,却很难回答“货最终流向哪里、在什么场景被消费”。传统系统擅长管“搬箱子”,多渠道经营还需要看见“开箱子”。因此,统一生意的起点,是为商品建立贯穿生产、流通、终端和消费者互动的全链路数字身份。
在这一环节,天枢码不是再增加一套孤立的报表,而是以商品数字身份为主线,将生产、出库、经销流转、终端扫码和营销核销等数据连接起来。企业由此可以追踪商品最终流向哪些区域和渠道、哪些终端形成真实动销,并进一步判断渠道增长来自新增需求还是存量分流,为货盘划分、价格治理和费用投放提供依据。
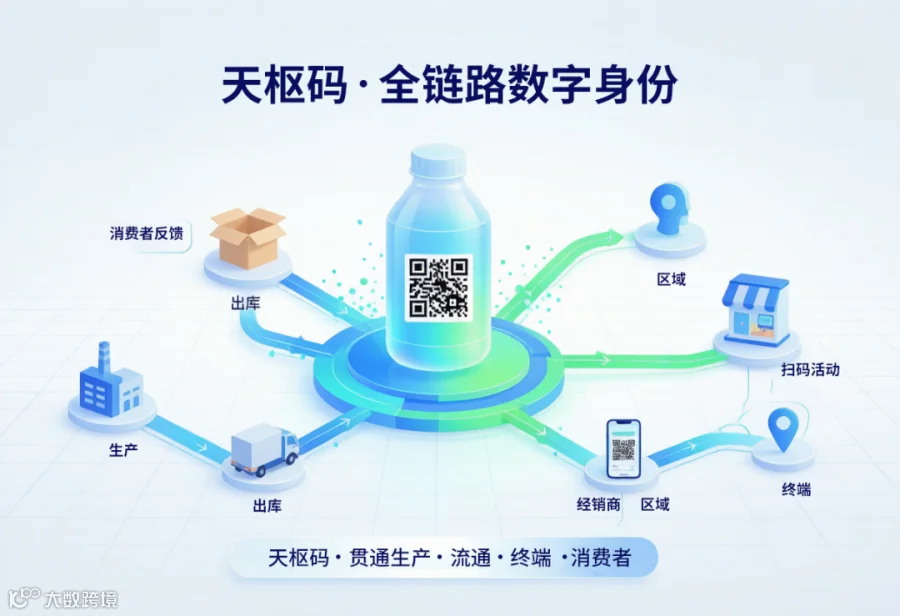
这样企业看的就不再只是“这个渠道卖了多少”,而是可以沿着同一条数据主线,继续判断哪个SKU在哪类渠道增长、哪些区域发生渠道迁移、哪些新品带来真正增量、哪些渠道只是内部替代,以及下一笔市场费用应该投在哪里。
东鹏饮料公开材料提供了一个更具体的样本。公司称,其“一物一码”和“五码关联”技术覆盖供应链、生产基地、渠道伙伴和终端消费者,并将营销、供应链、管理三套数字化系统相互衔接。营销端沉淀商户运营、消费者互动和促销数据,供应链端追踪货龄与库存,管理端汇总业务数据支持决策。
这种关联的意义,不在于多几个码,而在于让总部沿着同一条数据链观察库存、终端动销和活动效果。放到多渠道经营中,企业才能进一步判断:某个区域经销出货下降,究竟是需求变弱,还是订单转向电商与即时零售;某个新品销量上升,究竟带来了新需求,还是替代了其他渠道的存量。
这或许也是渠道变化背后,更值得快消企业关注的事情。
写在最后
渠道越多,并不意味着品牌对市场了解得越多。
如果每一种渠道都形成一套独立的数据,企业看到的只是越来越多的局部结果。
未来快消品牌真正需要建立的,不只是更多销售渠道,而是跨渠道理解市场的能力。
经销商、商超、量贩零食、电商、即时零售可以有不同的经营方式,但最终都应该回到同一个问题:
产品在哪里卖得动,为什么卖得动,增长究竟来自哪里。
只有把不同渠道真正放到一盘生意里看,渠道扩张才会从“卖得更多”,进一步变成“经营得更清楚”。
