对于做进口的企业来说,“反倾销”三个字并不陌生。
但很多企业真正遇到反倾销措施时,第一反应往往是:
“现在反倾销税是多少?”
其实,这个问题还不是最应该先问的。
因为进口货物是否涉及反倾销,往往不是简单地看一个税率。
原产国、商品范围、HS编码、生产商或出口商、措施类型、实施时间……任何一个条件对不上,最后的结果都可能不同。
而且最近一段时间,国内针对进口产品的反倾销措施和相关调查仍在持续。
例如:
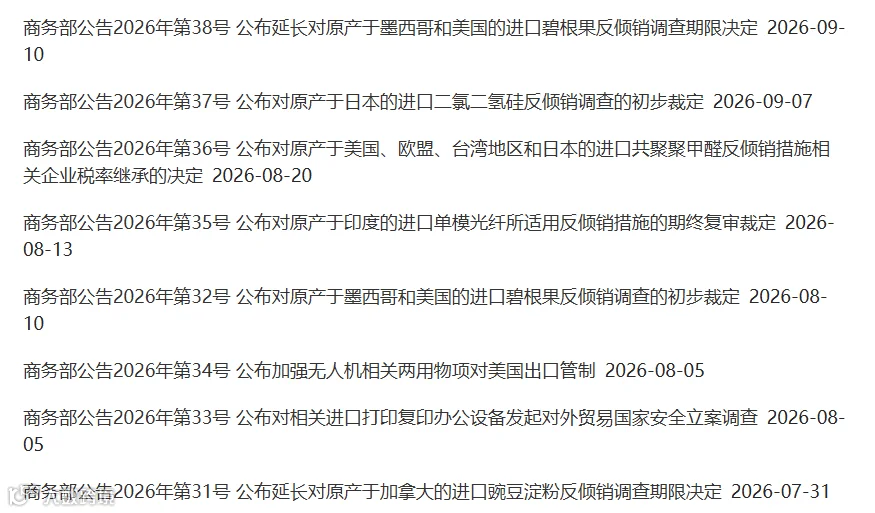
9月7日,商务部对原产于日本的进口二氯二氢硅作出反倾销调查初步裁定;
8月10日,商务部对原产于墨西哥和美国的进口碧根果作出反倾销调查初步裁定;
到了9月10日,又发布公告,决定将碧根果反倾销调查期限延长至2027年3月25日。
这意味着,对于进口企业来说,反倾销并不是一个离自己很远的贸易政策问题。
只要采购的产品、原产地和现行措施对应得上,就可能直接影响进口成本。
一、先看最近的二氯二氢硅:为什么不能只盯着税率?
9月7日,商务部发布2026年第37号公告,公布对原产于日本的进口二氯二氢硅反倾销调查初步裁定。
商务部初步认定,原产于日本的进口二氯二氢硅存在倾销,国内产业受到实质损害,而且倾销与损害之间存在因果关系。
因此,自2026年9月8日起,对相关进口货物采取保证金形式的临时反倾销措施。
公告还明确了不同企业对应的保证金比率:
-
信越化学工业株式会社:99.2% -
德纳尔硅烷株式会社:80.8% -
其他日本公司:99.2%
注意这里。
如果一家企业准备从日本进口二氯二氢硅,它真正需要确认的并不是:
“二氯二氢硅反倾销税是99.2%吗?”
而应该先问:
我的货是不是公告中的被调查产品?
公告明确,该产品归入税则号28539090,但同时特别说明,该税则号项下的其他产品不在本次调查范围内。
也就是说:
有这个HS编码,不等于自动适用这项反倾销措施。
还需要结合公告中的产品名称、化学成分、物理化学特性、用途等信息进行判断。
这其实就是进口企业面对反倾销时第一个容易忽略的问题:
先判断“是不是涉案货”,再去看“税是多少”。
二、再看碧根果:反倾销措施并不是只有“征税”这么简单
碧根果就是另一个近期案例。
2025年9月25日,商务部对原产于墨西哥和美国的进口碧根果启动反倾销调查。
2026年8月10日,商务部作出初步裁定,认定原产于墨西哥和美国的进口碧根果存在倾销,国内产业受到实质损害,并决定采取保证金形式的临时反倾销措施。
随后在9月10日,商务部又发布2026年第38号公告:
由于案件情况复杂,决定将调查期限延长至2027年3月25日。
这里其实能看出一个很重要的问题:
反倾销措施是一个动态过程。
企业不能因为几个月前查过一次,就认为以后一直按照同样的政策执行。
可能发生:
-
初步裁定 -
临时反倾销措施 -
最终裁定 -
期终复审 -
情势变迁复审 -
调整企业税率 -
延长调查期限 -
措施终止
所以进口企业如果长期采购某类涉案产品,不能只查一次。
三、目前进口企业需要关注哪些类型的反倾销产品?
如果把近期商务部公布的进口调查和措施放在一起看,会发现涉及的产品其实非常广。
并不只是化工产品。
例如近期就包括:
日本二氯二氢硅
目前处于反倾销初裁后的临时措施阶段,进口经营者需要按照对应企业的保证金比率提供保证金。
美国、墨西哥碧根果
已经作出初步裁定并采取临时反倾销措施,目前调查期限进一步延长至2027年3月25日。
加拿大豌豆淀粉
商务部2026年第25号公告对原产于加拿大的进口豌豆淀粉反倾销调查作出初步裁定,也是近期进口反倾销案件之一。
印度单模光纤
2026年8月,商务部公布了对原产于印度的进口单模光纤所适用反倾销措施的期终复审裁定。
共聚聚甲醛
涉及美国、欧盟、台湾地区、日本等多个来源地,商务部2026年第36号公告涉及相关企业反倾销措施税率继承问题。
所以,从进口企业角度看,反倾销涉及的商品跨度其实很大:
化工原料、农产品、光纤材料、塑料及其他工业产品,都可能成为贸易救济措施的对象。
四、那像“巴西鸡爪”这种案例,现在还要不要看?
很多做进口的人,可能听过一个非常经典的案例:
巴西鸡爪。
过去我国对原产于巴西的进口白羽肉鸡产品采取过反倾销措施,鸡爪也因此成为进口行业里经常被提到的案例。
海关过去的公开咨询中,也曾专门回答过巴西鸡爪反倾销保证金的计算问题。
但这里反而要提醒企业:
旧的反倾销案例,不能直接当成今天的现行税率表。
反倾销措施通常有明确的实施期限,而且可能经过复审、调整或者终止。
因此,企业如果现在准备进口某个产品,不能简单搜索:
“某某产品反倾销税多少?”
然后拿几年前的文章直接套用。
真正有效的依据,是当前有效的商务部公告、海关执行信息以及对应的最新复审结果。
这也是为什么反倾销问题,看起来是在查一个税率,实际却需要把产品、原产地、企业、公告和时间几个信息一起核对。
五、反倾销带来的影响,不只是多了一项税费
很多企业看到反倾销措施后,最先关注的是:
“反倾销税率到底是多少?”
但从实际进口业务来看,真正需要考虑的并不只是税率本身。
以本次二氯二氢硅反倾销调查为例,商务部初步裁定后,自2026年9月8日起,对相关进口货物采取保证金形式的临时反倾销措施,并根据不同企业确定相应的保证金征收比率。
这意味着,对于正在进口相关产品的企业来说,原本的进口成本测算需要重新调整。
尤其是涉及反倾销措施的产品,企业在采购和进口安排时,需要进一步考虑:
采购价格是否仍然合适、进口环节需要承担哪些费用、资金需要占用多久,以及最终到岸成本是否仍在可接受范围内。
更重要的是,反倾销措施并不是看到一个税率就结束了。
不同原产国、不同境外生产商或出口商,可能对应不同的措施;而调查、初裁、终裁、复审等不同阶段,相关政策也可能发生变化。
因此,对于长期进口相关产品的企业来说,真正需要关注的是:
这项反倾销措施目前处于什么阶段?我的货是否属于措施范围?适用什么比率?后续是否还可能发生变化?
把这些问题提前弄清楚,再去核算进口成本,才更有实际意义。
六、企业进口前,建议先查清楚这5件事
如果准备进口的货物属于某些容易受到贸易救济措施影响的行业,建议在采购阶段就做一次基础排查。
01|查产品
先确认产品具体是什么。
不要只看中文品名,也不要只看HS编码。
需要结合产品的:
名称、成分、规格、用途、加工状态等
判断是否落入公告中的产品范围。
02|查原产地
反倾销措施通常针对特定国家或地区。
例如本次二氯二氢硅针对的是:
日本原产产品。
碧根果则针对:
美国、墨西哥原产产品。
所以“从哪里发货”和“原产于哪里”,不能简单画等号。
03|查生产商和出口商
同一项反倾销措施下,不同企业可能对应不同税率。
二氯二氢硅就是一个很明显的例子:
不同日本企业对应的保证金比率并不相同。
因此,供应商信息不能只在采购部门留档。
04|查当前措施状态
重点确认现在到底处于:
调查、初裁、临时措施、终裁、复审还是已经终止。
尤其是一些网络文章发布年份比较早,里面写的税率和当前政策可能已经不是一回事。
05|最后才是算税
前面几个条件确认以后,再去测算:
关税 + 反倾销税/保证金 + 进口环节增值税 + 其他进口成本。
这样算出来的结果,才是真正有参考价值的进口成本。
七、反倾销不是“查到税率,就只能认了”
这一点其实也是很多进口企业容易忽略的。
面对反倾销措施,企业首先要做的是确认:
自己的货是否属于涉案产品,以及具体适用哪一项措施。
在此基础上,如果企业长期、持续进口相关产品,还需要进一步关注公告中关于企业税率、价格承诺、复审以及相关程序的规定。
有些情况下,企业真正需要解决的并不是“怎么把这笔反倾销税交掉”,而是:
能不能根据自身实际情况,进一步判断是否存在适用其他税率、相关程序或者调整空间。
这也是为什么同样是进口某一种产品:
有人进口成本很高,有人却并不完全按照同一种方式承担。
具体能不能适用、需要什么条件、应该走什么程序,还是要结合产品、原产地、境外生产商/出口商以及现行公告逐项判断。
写在最后
最近二氯二氢硅、碧根果等案件连续出现,也再次提醒进口企业:
反倾销不是一个单纯的“税率问题”。
真正影响进口成本的,是:
什么货 → 哪个国家原产 → 哪家企业生产/出口 → 对应什么措施 → 目前处于什么阶段 → 最终怎么执行。
尤其是一些高价值、长期进口或者利润空间本来就有限的产品,如果等货物已经到港才发现涉及高额反倾销措施,往往已经晚了一步。
因此,进口前把相关政策和企业适用情况查清楚,实际上也是进口成本控制的一部分。
而对于已经涉及反倾销措施的进口货物,也不建议看到“反倾销税”几个字就直接认为只有缴税这一条路。
具体到某一种货物、某一个原产国、某一家境外企业,是否存在进一步处理空间,需要结合最新公告和实际进口情况单独判断。
2026博隽进口优势项目


点击【2026博隽进口优势项目】图片了解更多进口案例
 分类简化、含铁率硬性提升!再生钢铁进口即将迎来大变局
 博隽再生金属进口专项:2024年再生铝国标解读与上半年进口数据分析
 规范申报,顺畅通关——进口再生金属原料规格型号信息填报指南
 再生金属:再生铝\铜\铝锭进口报关,博隽一站式