一场覆盖46万亿市场的供应链金融“拆弹式整改”,正在悄然落地。
没有大范围的舆论造势,却直击行业核心乱象,彻底改写行业规则:靠虚假空转、循环开票套利的时代彻底落幕,唯有真实实体贸易,能享受合规金融红利。
01
46万亿超级赛道,早已乱象丛生
供应链金融,是依附实体产业生长的核心金融赛道,市场体量连年暴涨。
根据CIC灼识咨询行业蓝皮书数据:中国供应链金融市场资产余额,从2021年的28.5万亿元飙升至2025年的46.1万亿元,年复合增长率高达12.8%。按照增长趋势,2030年市场规模将突破67.8万亿元。
体量越大,漏洞越多。
在行业高速扩张的几年里,大量“伪贸易、真放贷”的乱象滋生。不少企业搭建完整的虚假交易闭环:有合同、有发票、有资金流水,唯独没有真实货物、没有实体贸易。
这就是行业人人皆知的“空转走单”“融资性贸易”——不靠实体经营赚钱,专门靠嵌套贸易套路套取金融资金,空手套白狼。

02
监管亮剑!28类违规行为被明确封杀
今年4月末,国家税务总局发布《纳税人合规开具发票正负面清单》,为行业乱象画上句号。
这份清单绝非普通行业通知,而是供应链金融的合规定性红线。文件明确将28类行为列为违规开票负面清单,精准打击所有空转套利模式:
✅ 融资性贸易、虚假虚构贸易
✅ 四流(合同、发票、资金、货物)不一致交易
✅ 企业对开、环开发票
✅ 虚构交易环节、空转走单套取资金
很多人看不懂其中的套路,简单直白拆解行业最常见的“空转玩法”:
大宗商品贸易领域,两家企业无真实购销需求,同一批货物反复买卖、互相开票,也就是“对开”;升级之后形成闭环,A卖给B、B卖给C、C再卖回A,也就是“环开”。
全程货物原地不动、零流转,仅凭虚假交易链条和增值税专票,就能轻松套取银行信贷资金。
正如深耕大宗商品贸易十年的业内人士坦言:“没有真实货物交付,一间小办公室的空壳公司,能造出百亿年营收。”
这类乱象早已埋下巨大风险,多个典型案例触目惊心:
雪松控股操控数十家关联企业,联合多家伪国企搭建虚假贸易链条,依托空转贸易的虚假应收账款,发行350只违规理财,向社会募资超200亿元。
上市公司海泰发展,2021-2022年通过棉花空转贸易虚增营收4.78亿元,最终被罚400万元并被实施ST。
看似合规的贸易融资,本质是依托核心企业信用,在金融体系内空转套利、脱实向虚。

03
只认真实货物,不认纸面单据
过去,行业空转乱象屡禁不止,核心原因在于银行风控漏洞。
此前大宗商品贸易融资,银行审核核心只看合同、发票、资金流水。正如某城商行客户经理坦言:“以前只审纸面材料,不可能一车一车去核验货物真实性。”
纸面材料可以人为造假、随意拼凑,唯独货物流无法造假,这也是过往所有违规套利的突破口。
新规落地后,银行风控逻辑彻底颠覆。
目前多家银行火速升级风控体系,长三角多家城商行已下发专项管控通知,建立全流程穿透式审核机制:
🔹 贷前:穿透核查真实贸易背景,杜绝虚假交易准入
🔹 贷中:交叉核验仓单、物流、资金数据,四流严格匹配
🔹 贷后:常态化回头排查,动态管控存量业务
简单来说:以前缺的货物流,现在成了信贷审批的硬性核心门槛。没有真实货物、真实生意,再多发票和合同,也拿不到一分钱融资。
整改成效已经直观显现:税务总局数据显示,今年以来全国循环开票、相互开票乱象大幅收敛,批发业开票金额同比下降2.5%。其中煤炭、金属矿批发行业开票额,分别同比下降7.1%、5.7%。
数据看似下滑,实则是挤出行业水分、剥离虚假泡沫,为实体贸易腾出市场空间。

04
非标自建平台全面清退
管住虚假贸易端之后,监管继续纵深发力,精准整治资金端乱象。
从2026年5月开始,多地监管通过窗口指导、机构约谈等方式,全面收紧应收账款电子凭证类供应链金融业务。
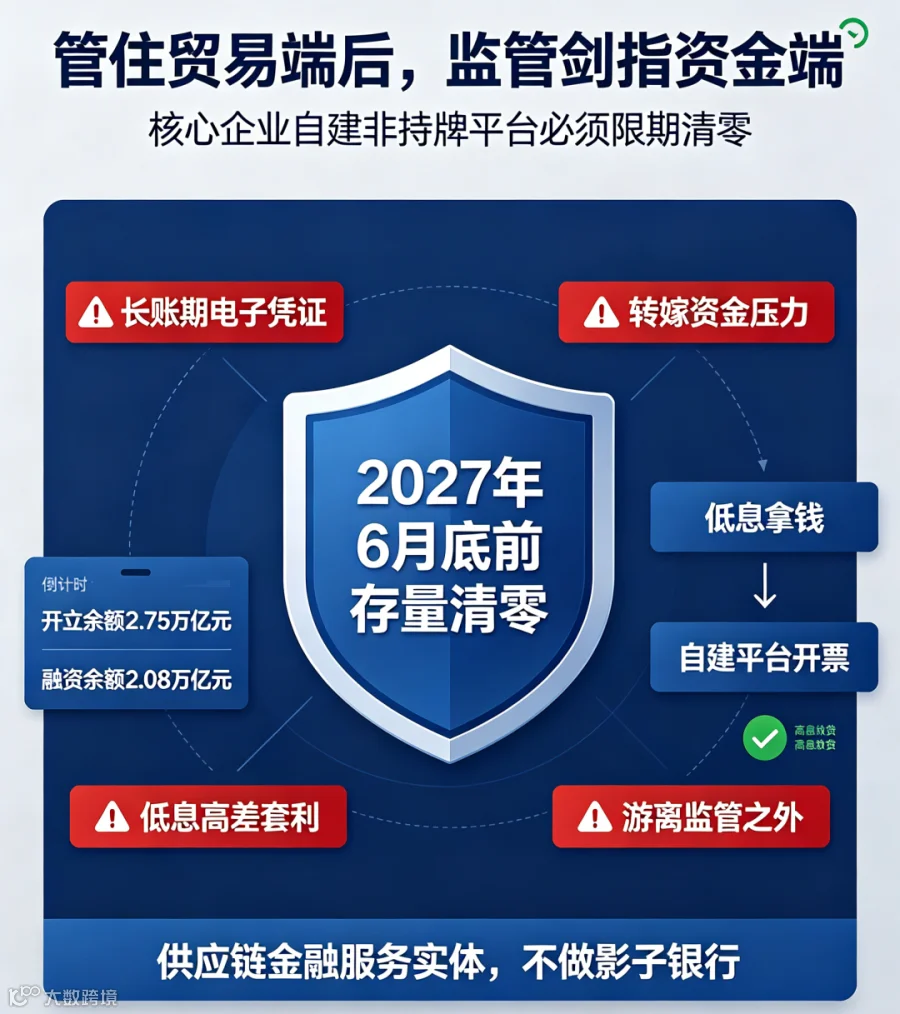
明确硬性要求:核心企业自建的非持牌供应链金融平台,需在2027年6月底前完成全部存量业务清零、彻底退出市场,过渡期严禁新增任何业务。
为何重点整治这类平台?
过去几年,不少产业链核心企业利用自身强势地位,通过自建非标平台开具长账期电子凭证,将自身资金压力层层转嫁至上游中小微企业。
更有甚者,依托自身低成本融资优势,从金融机构低息拿钱,再高息放贷给供应链中小企业,靠信息差和地位差赚取暴利,彻底背离供应链金融服务实体的初衷。
数据显示,截至2026年一季度末,应收账款电子凭证开立余额达2.75万亿元,融资余额2.08万亿元,体量堪比商业承兑汇票,却长期游离于正规监管之外,风险隐患极大。
监管的态度十分明确:供应链金融是产业服务工具,绝非核心企业的影子银行、套利工具。
05
真实贸易成唯一通行证
整改不是单纯“收紧监管”,而是行业规则的根本性重塑。
所有新规的核心内核,只有四个字:真实贸易。
央行等六部门早已明确,应收账款电子凭证的开立、转让,必须具备真实贸易背景;银行必须严格核验交易材料,严防虚构交易套取资金。
与此同时,监管大力鼓励“脱核融资”新模式,彻底打破传统融资弊端。
以往中小企业融资,完全依赖核心企业信用确权、担保背书;而全新的脱核模式,不再绑定大企业信用,只认真实订单、真实存货、真实交易数据。
目前多家银行已落地创新方案:
▪ 建行中山分行“脱核链贷-e订通”:依托真实贸易背景,为中小企业最高授信5000万元,最快当日放款到账;
▪ 渤海银行“脱核不脱链”模式:聚焦实体产业,破解养殖业等领域中小企业融资难题。
行业底层逻辑彻底改写:
过去:看谁担保、看谁背书;
现在:看谁在做真生意、看谁有实贸易。
对合规经营的实体企业而言,这是绝佳红利。随着大量空转套利的“伪贸易”被清退,银行信贷额度不再被虚假交易占用,金融活水将精准流向真正有需求、做实体的中小企业。

06
行业大浪淘沙,三类判断看清未来
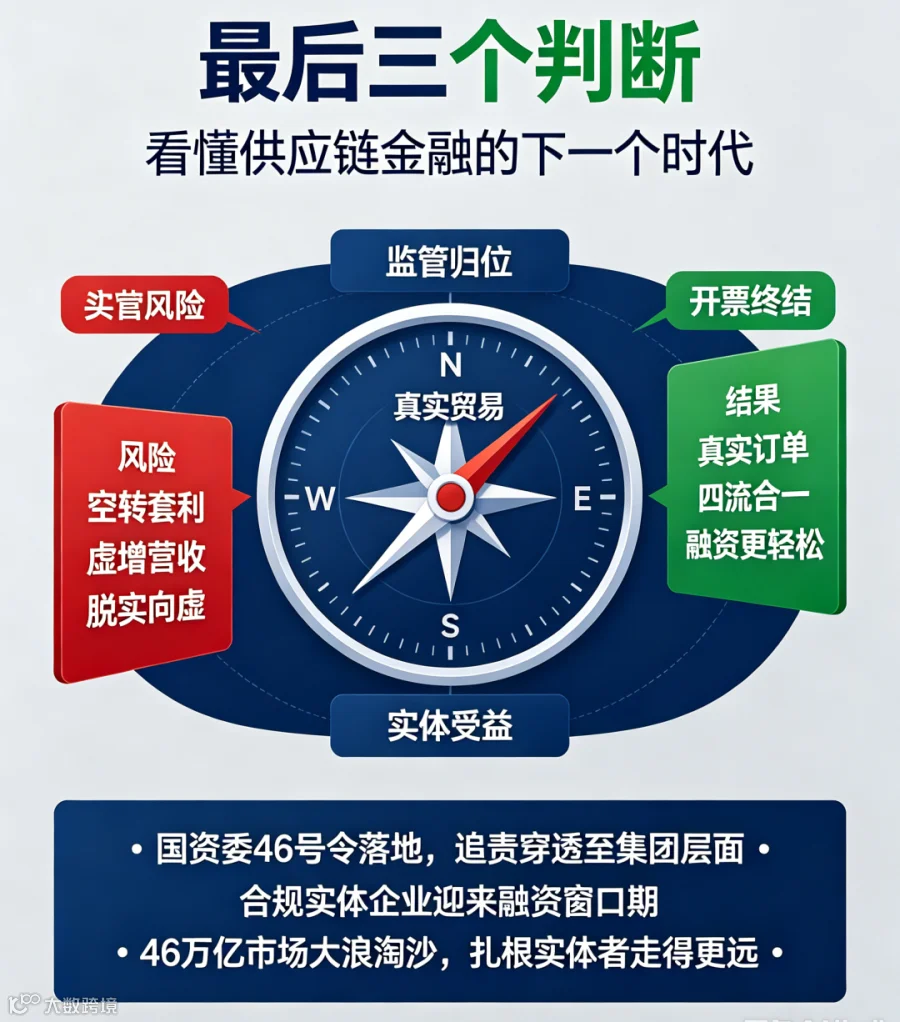
最后,分享三个贴合市场、贴合企业经营的核心判断,看懂供应链金融未来走势:
1、监管不是收紧,是行业归位
供应链金融的本质是服务实体经济,真实贸易是行业根基。过去野蛮生长的空转套利、脱实向虚,都是行业乱象,如今的整改,只是让行业回归本源。
2、“开票冲营收”的时代彻底终结
国资委46号令已正式落地,融资性贸易、虚假空转贸易被列为重点追责事项,追责穿透至集团层面。国企贸易子公司、靠虚增营收冲规模的企业,再也没有套利空间。
3、中小企业迎来融资窗口期
虚假贸易出清、行业泡沫褪去后,合规实体企业的融资环境将持续优化。只要企业拥有真实可查的贸易订单、四流合一的交易数据,就能更轻松、更低成本获得金融支持。
46万亿供应链金融市场,正在经历一场彻底的大浪淘沙。
未来的赛道里,活下来、走得远的,从来不是规模最大的玩家,而是最合规、最干净、扎根实体的玩家。
·end·