


一、门槛具体加在哪儿?
以业内俗称"大象银行"的这家香港数字银行为例。它过去主打的标签一直是"低门槛、全线上、极速开户",是很多人赴港开卡的保底选择。
但现在,内地居民申请它的储蓄账户,除了身份证、港澳通行证、实名手机号、出入境记录这几样基础材料,还多了两条硬性要求:
● 等值 10 万港币以上的海外/非内地金融资产证明
● 国家移民管理局出具的出入境记录查询文件

同时它明确提示:暂不接受来自"内地投资者"的新投资申请,这一定义指仅持有内地身份证及/或内地护照的人士。
换句话说,储蓄账户还能谈,投资权限基本按下了暂停键。
二、10 万港币的资产证明,到底认什么?
这是目前被问得最多的问题。先说三条硬标准:
地域——必须是境外(非中国内地)的金融资产。内地房产、内地理财、内地工资流水,一般都不算。
时效——文件发出日期须在提交之日起 3 个月内。
金额——资产总值达 10 万港币或以上,外币按等值折算,可多份文件叠加。
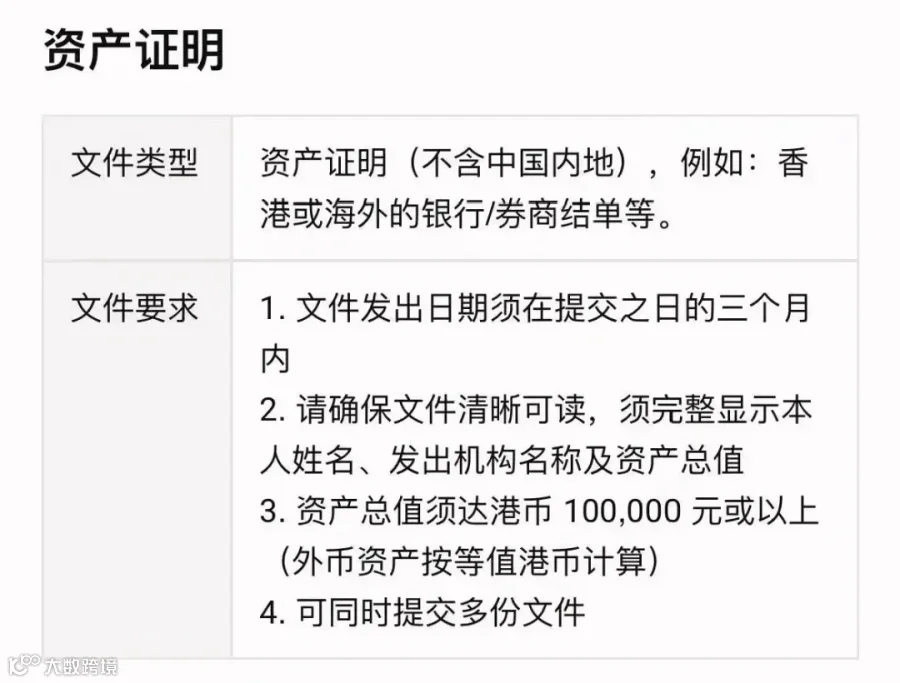
资产证明要求表格,可提交的材料通常是这三类:
① 本人名下其他香港银行近 3 个月月结单
② 境外证券公司、基金平台的账户对账单
③ 海外持有存款、理财的账户流水
文件需清晰可读,完整显示本人姓名、发出机构名称、资产总值。
还有一个相对友好的细节:证明不一定要当场提交,可以回去后线上补交。比如先在香港开了别的银行账户,入金超过 10 万港币,等一个月后月结单出来再补件,账户同样能开通。
所以这道门槛的核心,不是"你当下有没有 10 万港币",而是你能不能证明自己确实在搭建境外资产关系。
三、这不是一家银行的事
如果你以为这只是个别现象,就低估了这轮调整的广度。
汇丰香港:2026 年 1 月 1 日起,新开户的非香港身份证持有人,若汇丰 One 账户"全面理财总值"过去三个月平均不足 1 万港元,每月收取 100 港元低额结存服务费。9 月 10 日,蓝狮子万事达借记卡申请入口关闭,改为"汇丰卓越理财尊尚客户专属",门槛是月均综合资产 100 万港币。
中银香港:投资账户须签署《跨境披露声明》,确认资金来自中国内地以外的合法来源。储蓄账户实操中要求择一满足——持有境外工作或留学证明、持有其他境外银行账户(余额不低于 10 万港币且为境外收入)、或持有已生效的香港保单。
招商永隆:投资账户须提供海外资产证明并签署声明;储蓄账户若被系统检测到券商出入金记录,会直接触发风控。
渣打:新开内地客户仅可开储蓄账户,投资功能暂不批,且仅接受线下办理。
建银亚洲:同样要求投资账户签署资金来源书面声明
大新银行还需额外资产/收入证明;
东亚、大众已暂停内地引荐及见证开户;
信银国际早在 2025 年 8 月就关闭了内地居民线上开户通道。
数字银行这边,富融要求"推荐人验证码"或"指定企业邮箱验证"二选一,汇立线上开户必填邀请码,无码直接终止流程。
四、为什么突然收紧?
把时间线拉出来,逻辑就很清楚了。
2026 年 5 月 22 日,证监会对老虎、富途、长桥三家跨境券商作出处罚,八部门同日印发《综合整治非法跨境证券期货基金经营活动实施方案》。
同一天,香港金管局与香港证监会向所有认可机构发出通函,提出三项额外管控措施:
1. 关闭可疑账户——识别并关闭自 2023 年 1 月起曾使用可疑或伪造文件开立的客户投资账户,倒查期长达三年多。
2. 清理零结余不动账户——内地投资者持有的、截至 2026 年 5 月 22 日无任何资产结余且前 12 个月无客户自主活动的投资账户,一律关闭。
3. 新开户须书面声明——确认所有用于投资活动及相关结算的资金均来自中国内地以外的合法来源。
这里有一条关键边界必须说清楚:这些额外措施只针对投资账户。普通储蓄、往来/定期存款、支付、贷款、信用卡等非投资功能不在适用范围内,且只针对个人客户,不适用于公司及机构客户。
也就是说,网传"香港全面停开内地居民账户"是误读。真正被卡住的是投资权限,不是基础账户。
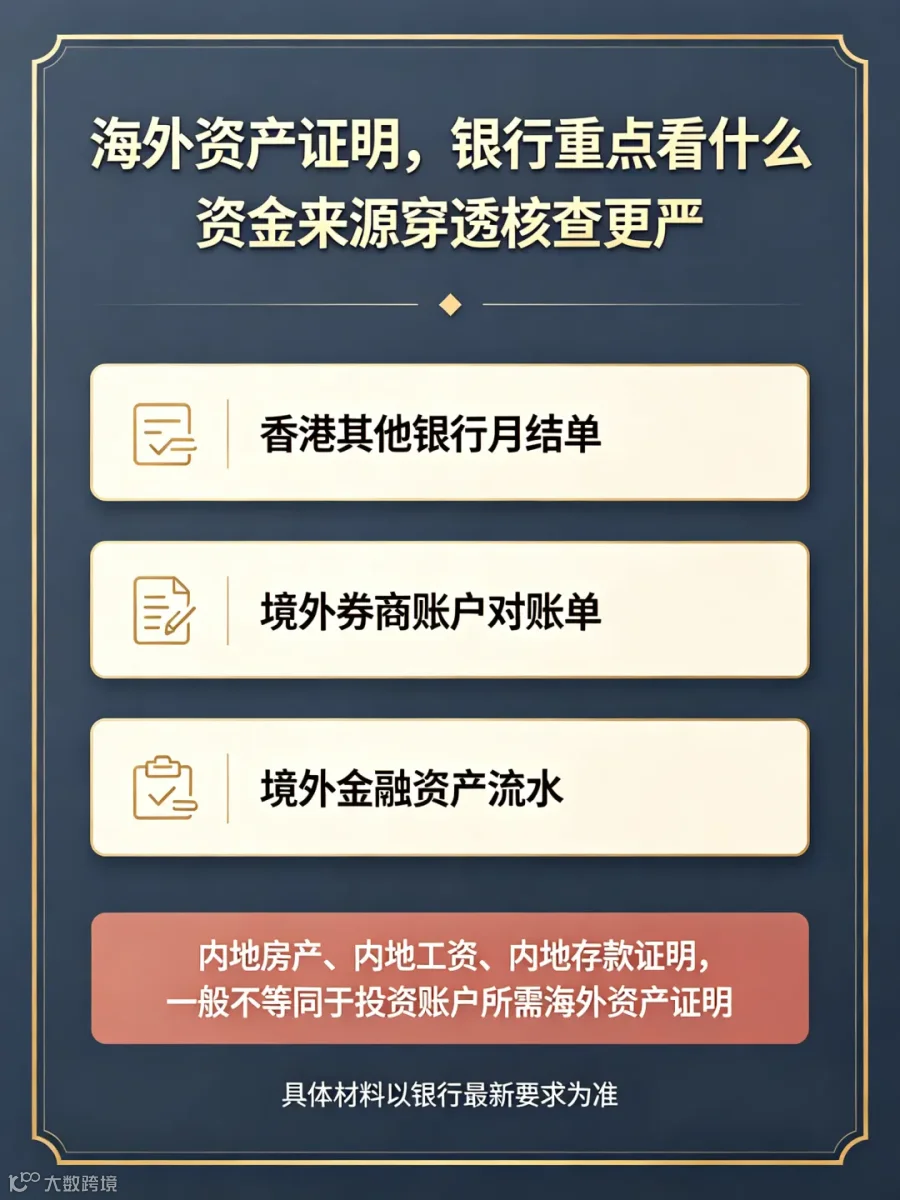
海外资产证明,银行重点看什么?
底层逻辑只有一句话:穿透核查资金来源,确认这笔钱不是从内地境内搬过来的。银行在主动清理僵尸账户和高风险账户,规避反洗钱合规处罚风险——毕竟单次违规罚款最高可达千万港元级别。
五、注意事项
其一,银行的 KYC 是持续性审查,不是"开户即结束"。提交材料只是开始,后续账户交易、年度尽职调查、监管倒查,都可能再次要求复核资产来源。
其二,虚假文件的代价极不对称。一旦被识别,账户直接冻结注销,还会被列入香港银行业黑名单,未来想再开香港账户难上加难,情节严重的触发法律责任。
其三,就算侥幸开了户,钱也未必走得通。后续每一笔大额跨境汇款都可能被要求补充佐证,假材料不可能长期蒙混。
没有真实的境外合法资产,即便拿到香港储蓄卡,也很难解锁投资交易权限。
六、普通申请人,该怎么做?
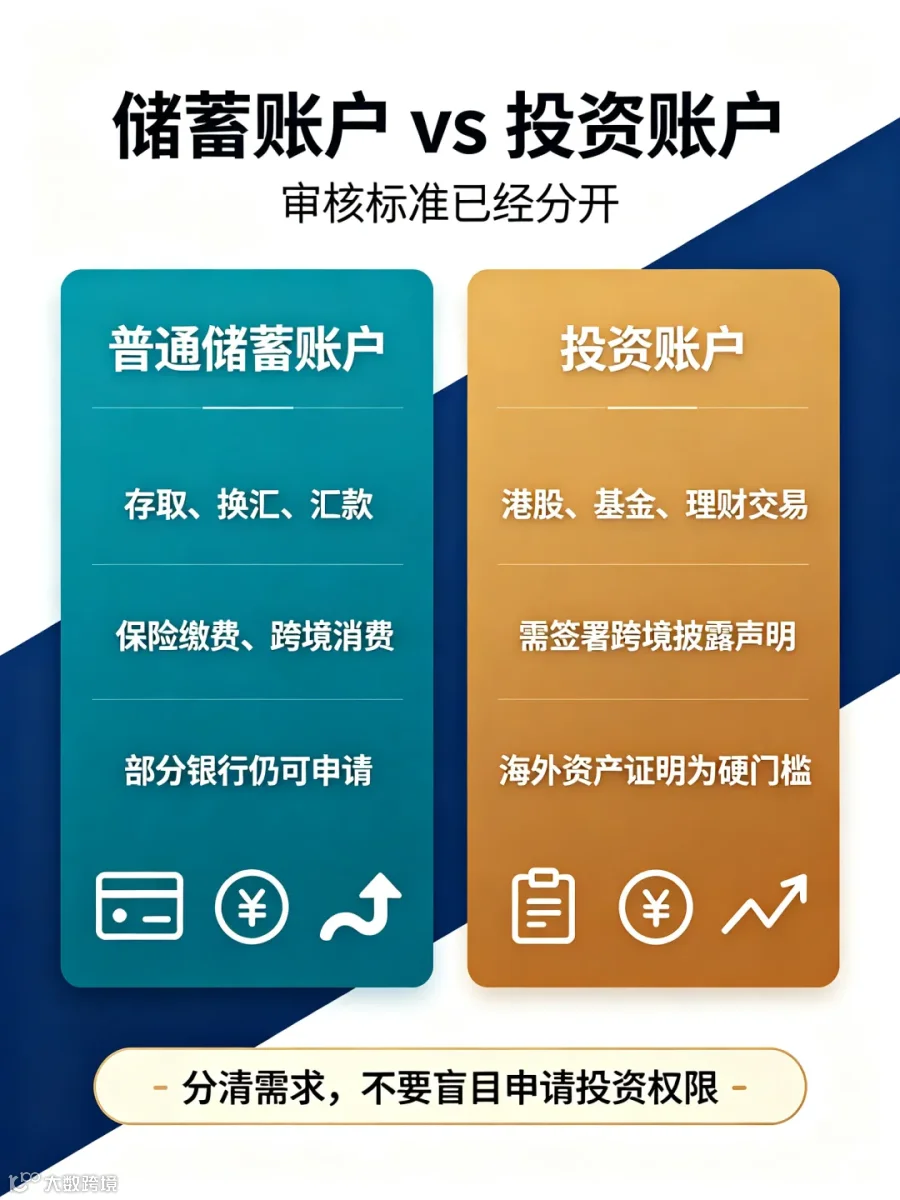
1. 理清真实需求,按需开户。如果只是缴香港保险保费、接收理赔分红、跨境消费,普通储蓄账户完全够用。不必强行申请投资账户——反而能显著降低审核难度。
2. 分清"储蓄"与"投资"两条线。这是本轮调整最重要的一条认知。两者审核标准已经分开,混为一谈只会徒增被拒概率。
3. 如实说明账户用途。留学缴费、跨境消费、保险资金收付,这些用途本身正当,照实说就行,不要编造海外投资需求。
4. 拒绝造假服务。监管趋严环境下,"包装"留下的后遗症远超想象。
5. 存量港卡也要维护。保持账户适度活跃度,收到银行的尽职调查或补签声明通知及时配合——中银香港已明确,未在 2026 年 6 月 26 日前完成补签声明的投资账户将被终止。
七、写在最后
